Beschrijving
Via deze financieringscampagne wil Experra BV maximaal 200.000 EUR ophalen. Er is 1 aangeboden leningstype: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "Crowdlening").
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Waarom investeren?
- Meer dan 20 jaar ervaring in de bouwsector: van funderingen tot grondwerken, afbraak, ruwbouw en projectcoördinatie en -ontwikkeling.
- Ruime ervaring met eerdere vastgoedprojecten: Experra realiseerde verschillende renovatieprojecten in onder meer Turnhout en Kasterlee, waarbij telkens een gezonde marge gerealiseerd werd.
- Gezonde financieringsmix voor de volgende groeifase: ‘Project Graatakker’ wordt gerealiseerd via een combinatie 119.200 EUR eigen inbreng, 200.000 EUR bancaire financiering via Fintro en maximaal 200.000 EUR via Winwinner.
- Verwachte brutoprojectmarge van circa 181.000 EUR: tegenover een totale investering van 519.200 EUR staat een geraamde verkoopopbrengst van 700.000 EUR.
- Korte looptijd van twee jaar aan een brutorendement van 10%.
Historiek
Bouwonderneming Experra BV werd opgericht door Marijn Fransen, een rasechte ondernemer met een sterke affiniteit voor de bouwsector. Al sinds zijn achttiende is hij actief in de sector en doorheen de jaren bouwde hij meer dan twintig jaar ervaring op in uiteenlopende aspecten van bouwen en vastgoed. Die ervaring legde de basis voor zijn verdere professionele ontwikkeling en zijn keuze om een eigen koers te varen. In 2016 zette hij een belangrijke stap door zijn eigen funderingsbedrijf op te richten. Daarmee bouwde hij verder aan zijn expertise in funderingstechnieken en breidde hij zijn activiteiten binnen de bouwsector uit.
De huidige bedrijfsstructuur is opgebouwd rond twee complementaire ondernemingen, elk met een eigen focus en verantwoordelijkheden. Die verdeling maakt het mogelijk om zowel de ontwikkeling en uitvoering van bouwprojecten als de gespecialiseerde technische aspecten ervan gericht aan te pakken. Enerzijds is er MF Development, dat instaat voor de bouw- en renovatieprojecten en de aankoop en verkoop. Anderzijds is er Experra NV, dat zorgt voor funderingsadvies en de ruwbouwwerken.
Activiteiten
Experra BV is actief in de bouwsector, met een specialisatie in funderingen, grondwerken, afbraak en ruwbouwwerken. De onderneming voert gespecialiseerde bouwactiviteiten uit en kan daarbij steunen op de jarenlange praktijkervaring van bestuurder Marijn Fransen. Naast deze operationele bouwactiviteiten is Experra actief in vastgoedontwikkeling. Hun aanpak bestaat erin bestaande panden met renovatiepotentieel aan te kopen, de nodige werken uit te voeren en de eigendommen vervolgens opnieuw op de markt te brengen. Daarbij ligt de nadruk op een grondige voorstudie, een correcte aankoopprijs en het creëren van meerwaarde door renovatie. Die ervaring komt onder meer tot uiting in verschillende eerdere vastgoedprojecten:
- Turnhout – villa: gerealiseerde marge van 365.000 EUR
- Kasterlee – vastgoedproject: gerealiseerde marge van 500.000 EUR
- Kasterlee – woning: gerealiseerde marge van 195.000 EUR
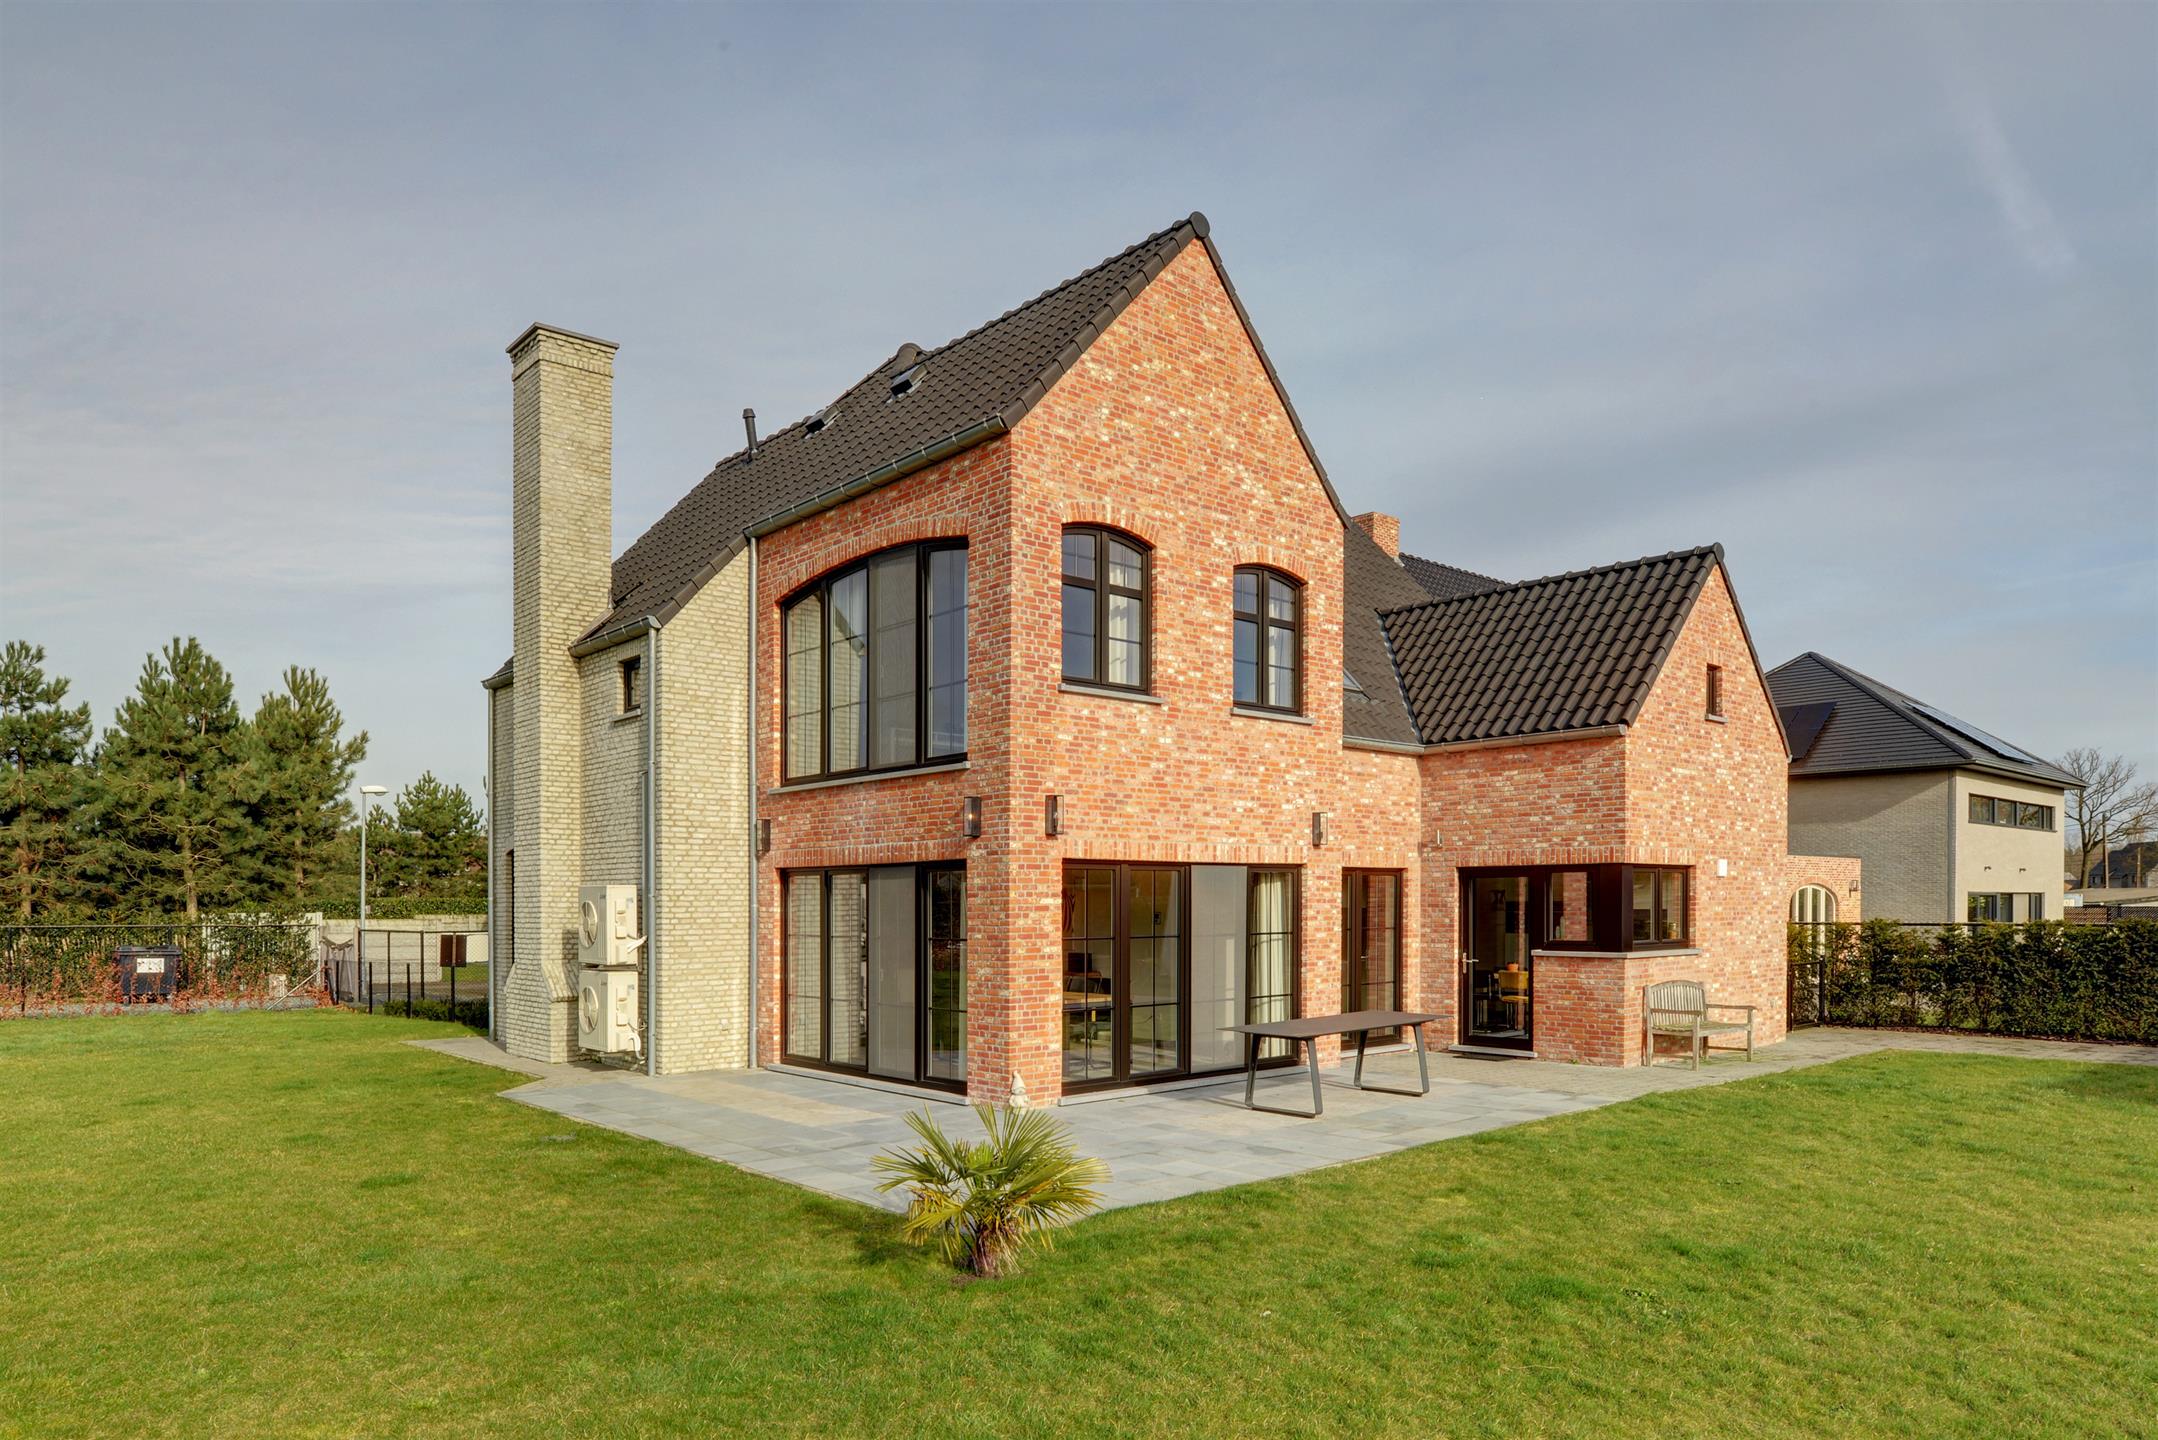
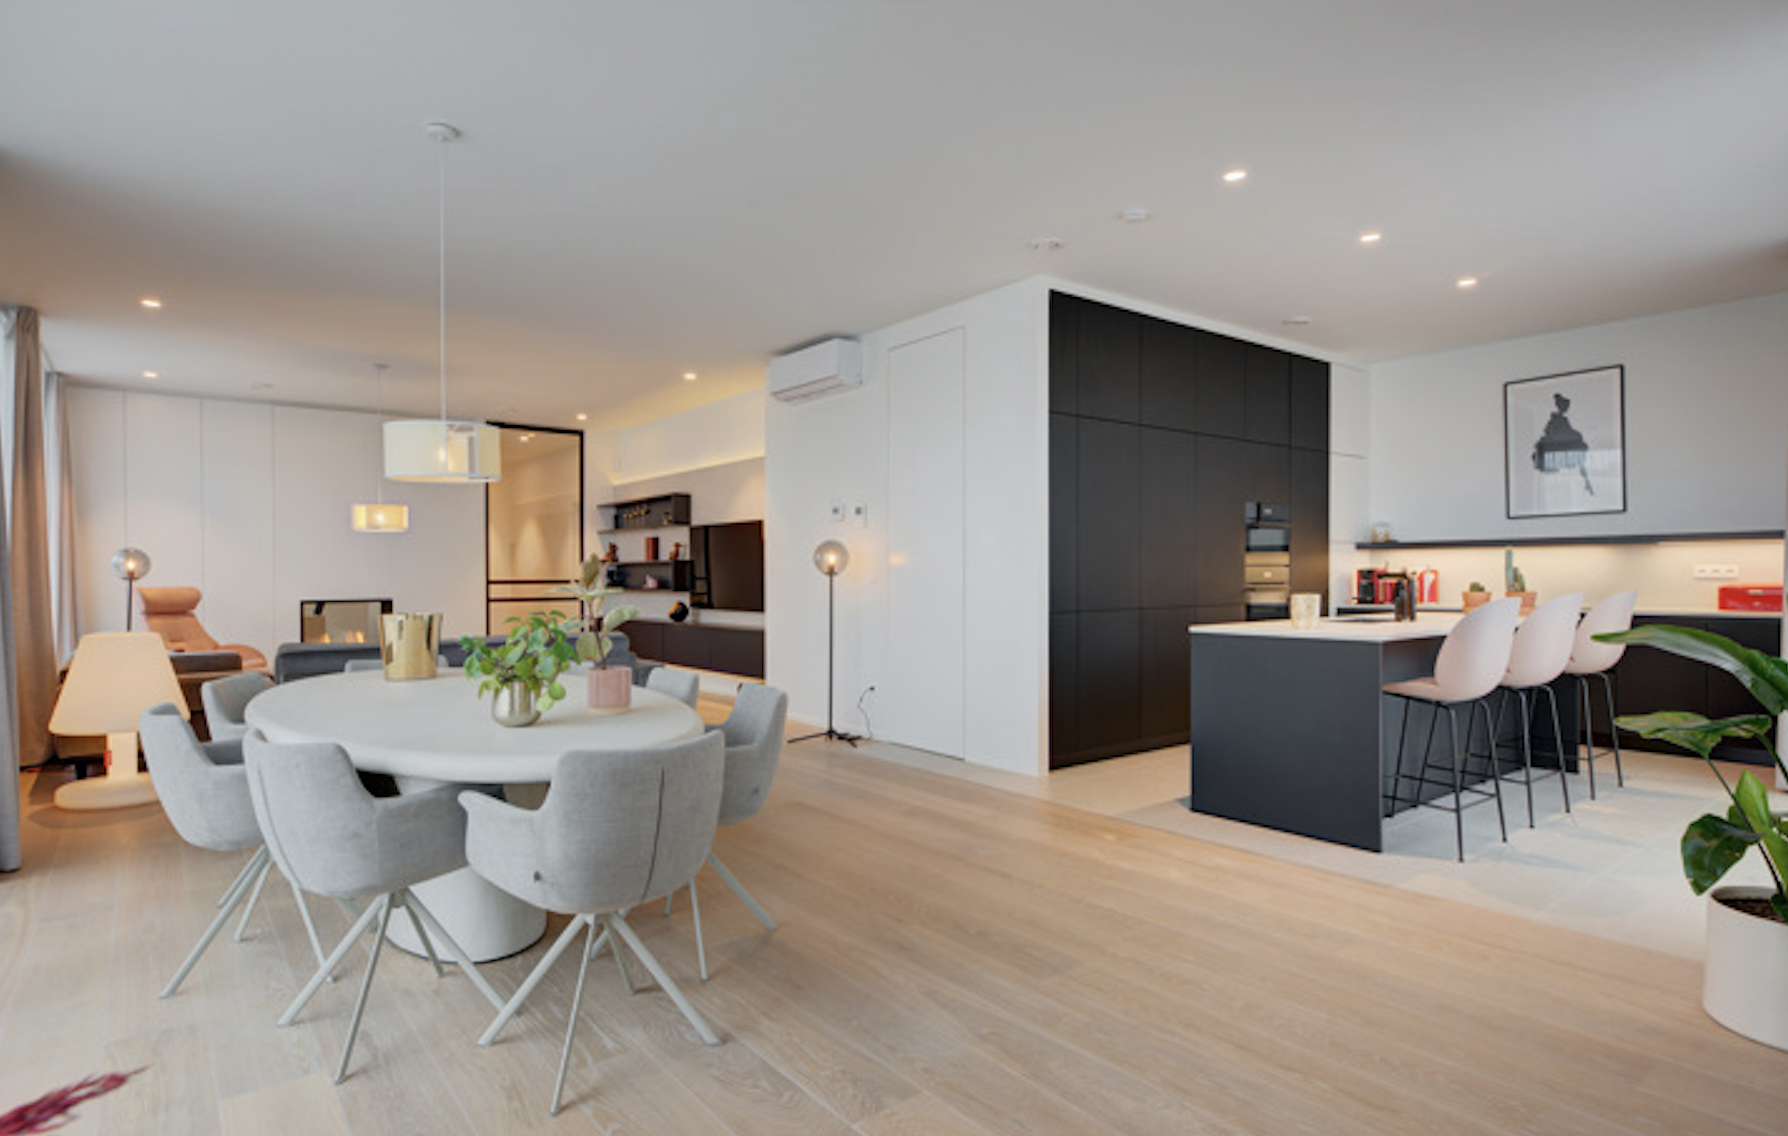
Met Project Graatakker richt Experra zich op de renovatie van twee woningen aan Graatakker 12-14 in Turnhout. Beide woningen beschikken over een perceel van ongeveer 300 m², waarvan circa 180 m² bebouwbare oppervlakte. De bestaande panden zullen grondig worden gerenoveerd, met als doel twee vernieuwde woningen te realiseren die na afwerking afzonderlijk worden verkocht.
Groeiplannen
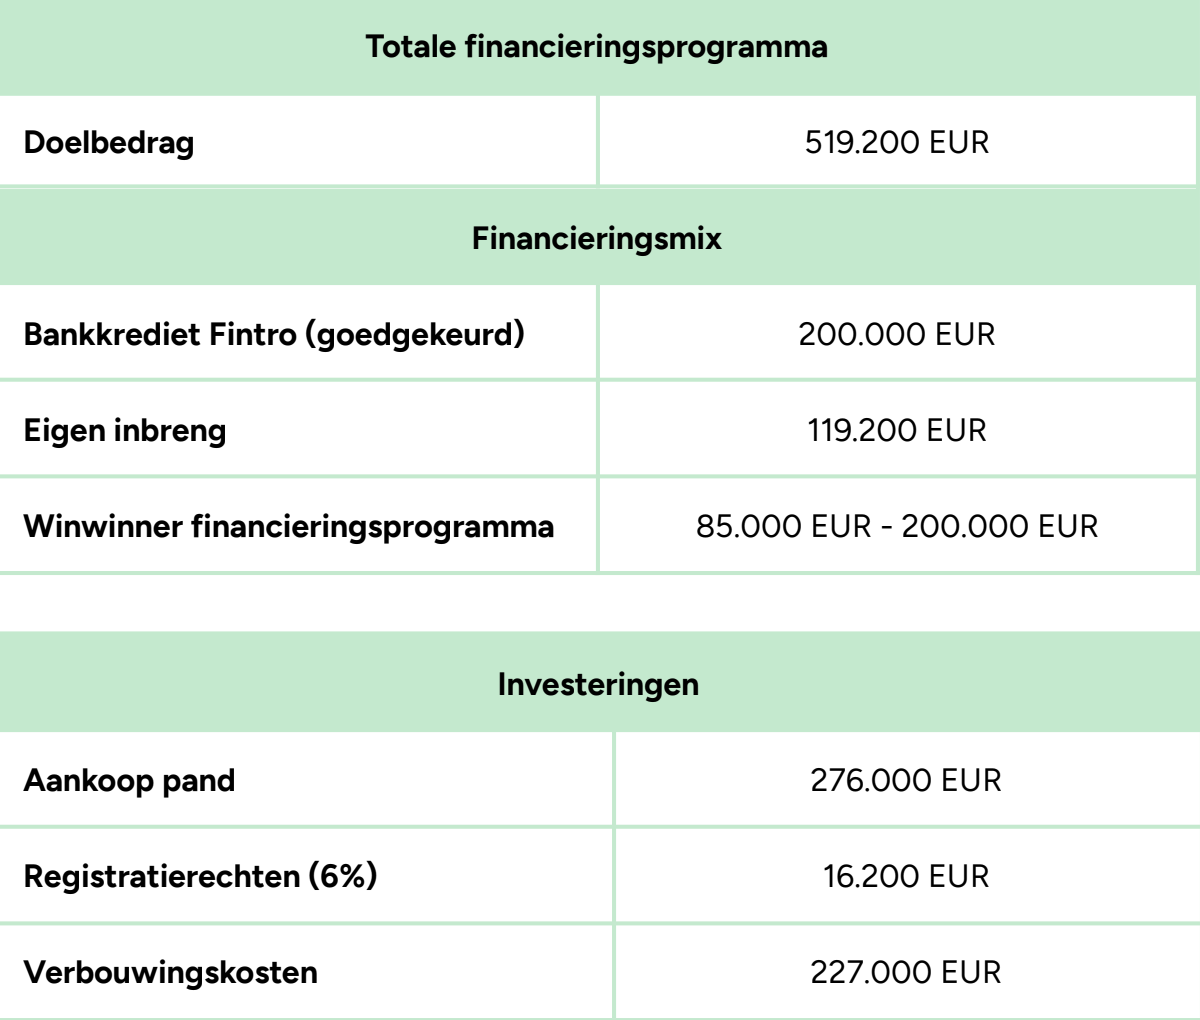
Experra BV voorziet een totaal financieringsprogramma van 519.200 EUR voor de ontwikkeling van het vastgoedproject Graatakker 12-14 in Turnhout. Het project omvat de aankoop en grondige renovatie van twee woningen, die na afwerking afzonderlijk zullen worden verkocht. De financieringsbehoefte bestaat uit 276.000 EUR voor de aankoop van het vastgoed, 16.200 EUR registratierechten en 227.000 EUR renovatiekosten. Voor de realisatie van het project wordt een financieringsmix voorzien van 200.000 EUR bancaire financiering via Fintro, 119.200 EUR eigen inbreng van ondernemer Marijn Fransen en 85.000 EUR tot maximaal 200.000 EUR via Winwinner. Bij het ophalen van het maximumbedrag is het volledige financieringsprogramma gedekt.
De middelen die via Winwinner worden opgehaald, zullen voornamelijk worden aangewend voor de financiering van de renovatiewerken. De uitvoering is voorzien tot mei 2027, waarna de twee woningen afzonderlijk zullen worden verkocht. De verwachte totale verkoopwaarde bedraagt 700.000 EUR, wat volgens het projectbudget overeenkomt met een brutoprojectmarge van circa 180.800 EUR vóór financieringskosten en belastingen. Indien via Winwinner minder dan het maximumbedrag wordt opgehaald, zal het verschil worden aangevuld met bijkomende eigen middelen of opbrengsten uit de verkoop van andere vastgoedprojecten, waaronder het project De Maneschijn in Kasterlee.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Historiek
Prognose
Bijkomende toelichting door de projecteigenaar:
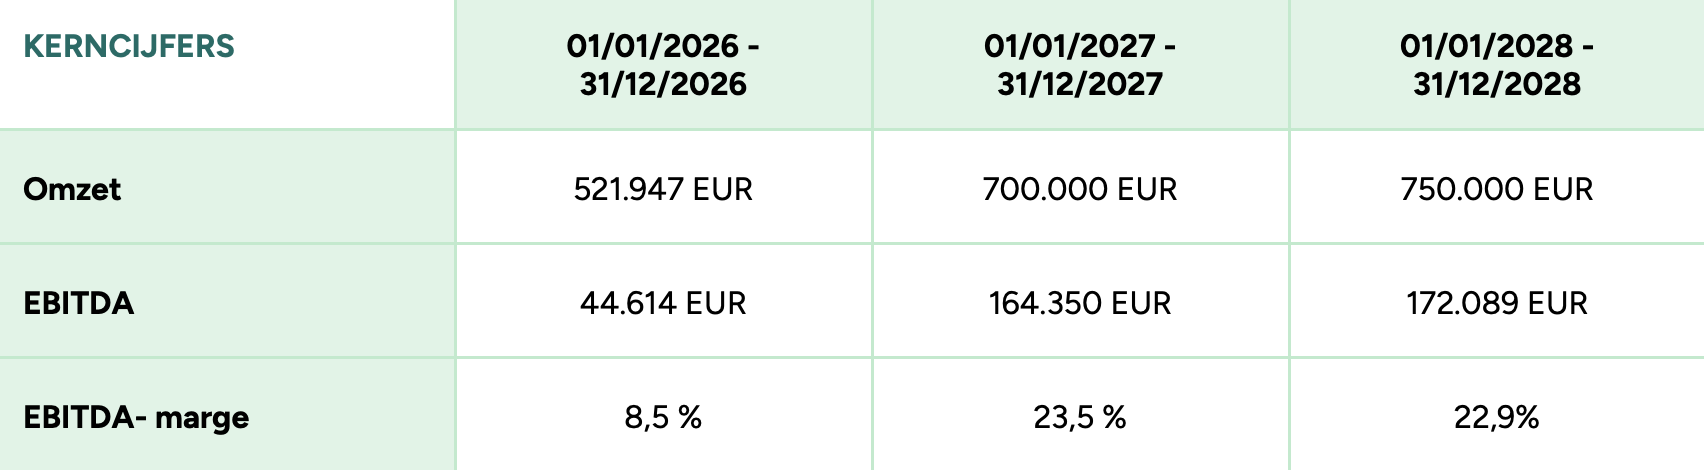
- Experra BV combineert haar bestaande bouwactiviteiten met de ontwikkeling en renovatie van vastgoedprojecten, waarbij de financiële resultaten sterk kunnen schommelen in functie van de oplevering en verkoop van individuele projecten. Bestuurder Marijn Fransen beschikt over meer dan 20 jaar ervaring in de bouwsector en realiseerde eerder verschillende succesvolle vastgoedprojecten, waaronder projecten in Kasterlee en Turnhout. Voor het project Graatakker in Turnhout wordt een totale investering van circa 519k EUR voorzien, tegenover een verwachte verkoopopbrengst van 700k EUR voor de twee gerenoveerde woningen. Dit resulteert volgens het financieel plan in een brutoprojectmarge van circa 181k EUR, die ruimte biedt voor de financieringskosten en een positief projectresultaat. De terugbetaling van de financiering is voornamelijk voorzien vanuit de verkoopopbrengsten van beide woningen, waarvan de verkoop volgens de huidige planning in de loop van 2027 wordt verwacht.
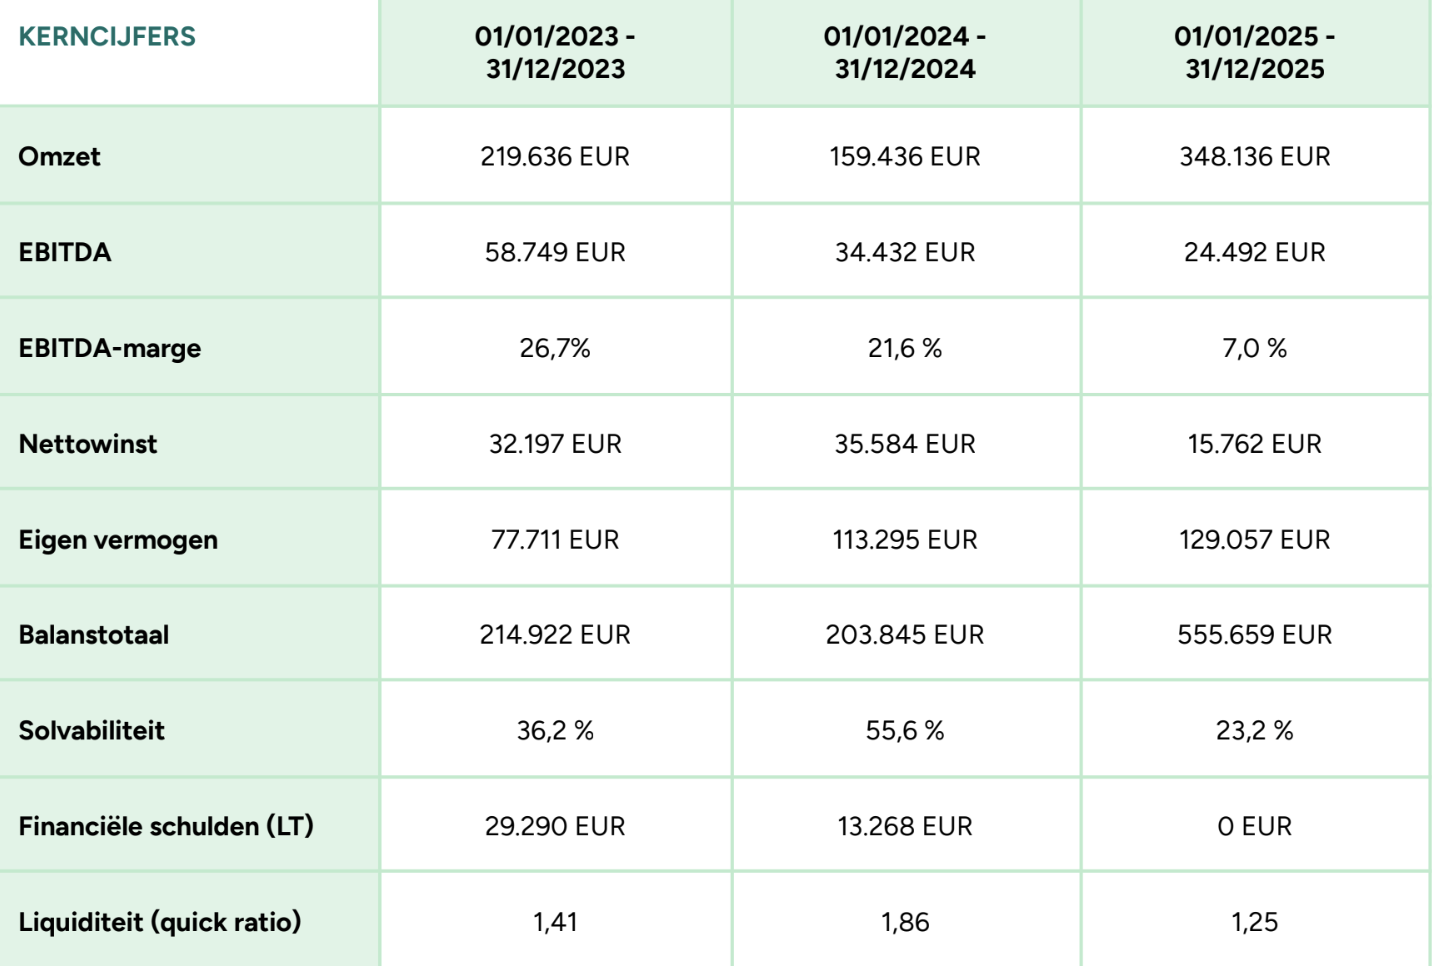
- Daarnaast beschikt Experra BV over een gezonde balansstructuur, met een positief eigen vermogen van circa 129k EUR en een solvabiliteit van 23,2% eind 2025. De financiering van Graatakker wordt mee gedragen door een eigen inbreng van circa 119k EUR en een bancaire financiering van 200k EUR via Fintro, wat de betrokkenheid van zowel de ondernemer als de bank bij het project onderstreept. De Winwinner-lening heeft een beperkte looptijd van maximaal 24 maanden en is opgezet als een tijdelijke overbruggingsfinanciering voor de renovatiefase. De combinatie van de verwachte projectmarge, de ervaring met eerdere vastgoedrealisaties en de voorziene verkoopopbrengsten vormt daarmee de belangrijkste basis voor de terugbetalingscapaciteit. Tot slot zal ook de vennootschap MF Development BV optreden als mede-kredietnemer.
Risico's
Soort 1 - Projectrisico
- Vertragingen bij de vergunningen en uitvoering van het renovatieproject: Het project Graatakker omvat de grondige renovatie en afzonderlijke verkoop van twee woningen in Turnhout. De uitvoering is afhankelijk van het verkrijgen van de vereiste vergunningen en het tijdig afronden van de geplande renovatiewerken. Indien vergunningen later worden afgeleverd, bijkomende voorwaarden worden opgelegd of de uitvoering vertraging oploopt, kan de voorziene verkoopdatum verschuiven. Dit kan leiden tot bijkomende financieringskosten, een langere voorfinancieringsperiode en een latere beschikbaarheid van de middelen voor de terugbetaling van de lening.
- Overschrijding van het voorziene renovatiebudget: Voor de renovatie van beide woningen wordt een budget van 227.000 EUR voorzien. Bij renovatieprojecten bestaat het risico dat tijdens de uitvoering onverwachte technische gebreken, bijkomende werkzaamheden of hogere materiaal- en arbeidskosten aan het licht komen. Indien de werkelijke renovatiekosten hoger uitvallen dan begroot, kan de voorziene projectmarge van circa 180.800 EUR afnemen en kan bijkomende financiering noodzakelijk worden. Dit kan een negatieve impact hebben op de rendabiliteit en de beschikbare kasstromen van het project.
- Afhankelijkheid van de verkoop van de twee woningen: Het financieel plan gaat uit van de verkoop van beide gerenoveerde woningen tegen een prijs van 350.000 EUR per woning, goed voor een totale verwachte verkoopopbrengst van 700.000 EUR. Deze verkoopprijzen en de voorziene verkooptermijn zijn gebaseerd op verwachtingen en zijn niet contractueel gegarandeerd. Indien de woningen later worden verkocht of de gerealiseerde verkoopprijzen lager liggen dan voorzien, kan de uiteindelijke projectopbrengst aanzienlijk afwijken van het financieel plan. Dit kan de beschikbare middelen voor de terugbetaling van de projectfinanciering verminderen.
Soort 2 - Sectorrisico
- Schommelingen op de residentiële vastgoedmarkt: De verkoopbaarheid en waarde van de gerenoveerde woningen zijn afhankelijk van de ontwikkelingen op de residentiële vastgoedmarkt in de regio Turnhout. Een afnemende vraag naar woningen, dalende vastgoedprijzen of een verslechtering van het economische klimaat kunnen ertoe leiden dat kandidaat-kopers minder bereid zijn om de vooropgestelde verkoopprijzen te betalen. Hierdoor kunnen de woningen langer te koop blijven of tegen een lagere prijs worden verkocht, met een negatieve impact op de projectmarge en terugbetalingscapaciteit.
- Stijgende bouwkosten en beschikbaarheid van aannemers: De bouw- en renovatiesector is gevoelig voor schommelingen in materiaalprijzen, loonkosten en de beschikbaarheid van gespecialiseerde aannemers. Experra werkt voor de uitvoering van haar projecten samen met verschillende onderaannemers en leveranciers. Indien bouwmaterialen duurder worden, aannemers onvoldoende beschikbaar zijn of de uitvoering van bepaalde werkzaamheden vertraging oploopt, kunnen de renovatiekosten en de doorlooptijd van het project toenemen. Dit kan leiden tot een lagere rendabiliteit en bijkomende financieringsbehoeften.
- Invloed van rentevoeten en financieringsvoorwaarden op de vastgoedmarkt: De vraag naar residentieel vastgoed wordt mede bepaald door de rentevoeten en kredietvoorwaarden die banken hanteren voor particuliere kopers. Hogere hypotheekrentes of strengere kredietvoorwaarden kunnen de financieringsmogelijkheden en aankoopbereidheid van potentiële kopers beperken. Hierdoor kan de verkoop van de twee woningen vertraging oplopen of kunnen lagere verkoopprijzen noodzakelijk worden, wat de verwachte projectopbrengsten en beschikbare kasstromen onder druk kan zetten.
Sector 3 - Wanbetalingsrisico
- Onvoldoende kasstromen voor terugbetaling van de lening: De terugbetaling van de Winwinner-financiering is in belangrijke mate afhankelijk van de succesvolle realisatie en verkoop van het vastgoedproject Graatakker. Het financieel plan voorziet een totale verkoopopbrengst van 700.000 EUR, waaruit onder meer de bancaire financiering en de Winwinner-lening moeten worden terugbetaald. Indien de verkoopopbrengsten lager uitvallen dan verwacht, de projectkosten toenemen of de verkopen niet tijdig plaatsvinden, bestaat het risico dat onvoldoende liquide middelen beschikbaar zijn om de interesten en hoofdsom van de lening tijdig terug te betalen.
- Liquiditeitsdruk door gelijktijdige vastgoedprojecten: Naast het project Graatakker is de ondernemer betrokken bij andere vastgoedontwikkelingen, waaronder projecten in Kasterlee en Meerhout. De uitvoering van meerdere projecten kan aanzienlijke financierings- en werkkapitaalbehoeften met zich meebrengen, terwijl de opbrengsten doorgaans pas bij verkoop beschikbaar komen. Indien verkopen vertraging oplopen, bijkomende investeringen noodzakelijk zijn of de verwachte opbrengsten uit andere projecten niet worden gerealiseerd, kan dit de beschikbare liquiditeiten binnen de ondernemersstructuur onder druk zetten. Hierdoor kan de mogelijkheid om de financiële verplichtingen tegenover beleggers na te komen worden aangetast.
- Afhankelijkheid van de financiële positie van Experra en MF Development: Voor het project Graatakker wordt een structuur voorzien waarbij MF Development BV instaat voor de aankoop van het vastgoed en Experra BV verantwoordelijk is voor de projectontwikkeling en uitvoering. Beide vennootschappen zullen als medekredietnemer optreden voor de Winwinner-financiering. MF Development werd pas in september 2025 opgericht en beschikt daardoor over een beperkte financiële historiek. Indien een van beide vennootschappen met financiële moeilijkheden wordt geconfronteerd of de verwachte projectopbrengsten niet beschikbaar komen, kan dit de terugbetalingscapaciteit van de betrokken vennootschappen aantasten. Hierdoor bestaat het risico dat de lening niet tijdig of niet volledig wordt terugbetaald.
- Faillissement of andere insolventieprocedure: Indien Experra of MF Development door tegenvallende projectresultaten, onvoldoende verkoopopbrengsten, liquiditeitsproblemen of andere financiële moeilijkheden niet langer aan haar verplichtingen kan voldoen, kan een van beide vennootschappen in een gerechtelijke reorganisatie, faillissement of andere insolventieprocedure terechtkomen. In dat geval bestaat het risico dat beleggers de verschuldigde interesten en hun geïnvesteerde kapitaal geheel of gedeeltelijk verliezen. De Winwinner-lening is bovendien achtergesteld ten aanzien van de niet-achtergestelde schulden van de betrokken vennootschappen, waardoor andere schuldeisers bij insolventie in beginsel voorrang hebben op de beleggers.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom. In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Sector 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van 10,00% staat vast gedurende de looptijd. Inflatie kan het reële rendement verlagen. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom. Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen.
- Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5 - Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De Projecteigenaar staat in voor het betalen van de rente en de terugbetaling van de hoofdsom. De crowdfundingdienstverlener komt hier niet tussenbeide. Bovendien houdt de crowdfundingdienstverlener geen klantentegoegden aan tijdens het lopen van de campagne. Indien er zich een faillissement zou voordoen, zijn de tegoeden gedeponeerd op een derdenrekening bij een externe dienstverlener. De impact voor zowel investeerders als Projecteigenaars is dus beperkt.
Soort 6 - Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Soort 7 - Overige risico's
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervoegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 200.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 200.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.