Beschrijving
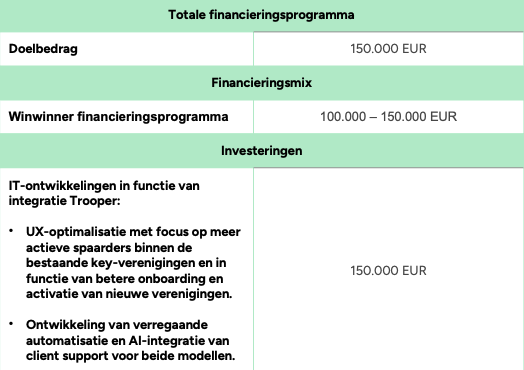
Via deze financieringscampagne wil 4P Media Group Holding BV* maximaal 150.000 EUR ophalen. Er zijn 2 aangeboden leningstypes: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "Crowdlening") en de achtergestelde winwinlening met opschortende voorwaarde (hierna "Winwinlening").
*4P Media Group Holding BV is de holding boven Familycard en Trooper.
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Waarom investeren?
- Bewezen businessmodel op schaal: Familycard en Trooper waren in 2025 samen betrokken bij ongeveer 62 miljoen euro aan online aankopen, goed voor meer dan 930.000 euro aan commissies die terugvloeiden naar gebruikers en verenigingen.
- Groeiend ledenbestand en netwerk: Familycard telt ongeveer 182.000 leden en werkt samen met meer dan 500 aangesloten webshops in België en Nederland.
- Schaalsprong door de overname van Trooper: Trooper, actief sinds 2015, telt vandaag ruim 13.500 aangesloten verenigingen; samen worden Familycard en Trooper daarmee de grootste speler in cashback en fundraising in België.
- Tastbare maatschappelijke impact: via Trooper zetten duizenden jeugdverenigingen, scholen, sportclubs en goede doelen de online aankopen van hun leden en supporters om in extra fondsen voor hun eigen werking; zo haalde een basisschool via het platform al 7.500 euro op, onder meer voor een schoolreis.
- Eén aansturing, sterke synergieën: Familycard en Trooper blijven als merk apart bestaan, maar bundelen technologie, expertise en commerciële activiteiten en treden naar de business markt toe als één geheel op.
- Gezonde financieringsmix voor de volgende groeifase: de overname van Trooper werd gerealiseerd via een combinatie van eigen middelen, vendor loan, bancaire financiering van 550.000 Euro en Winwinner-financiering.
Historiek
Familycard werd in 2015 onder andere opgericht door Wim Willems en Christ Braems. Na een ontwikkelingsfase van ongeveer een jaar lanceerden zij het platform in 2017. Zij speelden daarmee in op de groeiende populariteit van cashbackplatformen in het buitenland, een concept dat op dat moment in België nog nauwelijks aanwezig was.
Vanaf de eerste jaren kende Familycard een sterke groei. Het cashbackconcept groeide uit tot een breder loyaliteitsplatform: gebruikers sparen er niet alleen voor cashback, maar ook voor experiences, groepsdoelen en goede doelen. Tegelijk bouwde de onderneming een netwerk uit van meer dan 500 aangesloten webshops en groeide de community uit tot ongeveer 182.000 leden in België en Nederland.
Vandaag wordt Familycard nog steeds geleid door de oprichters Wim Willems en Christ Braems. Met een bewezen businessmodel en een sterke positie in de Belgische markt bouwde de onderneming de voorbije jaren gestaag verder aan haar schaal, tot ze dit jaar klaarstond voor de volgende grote stap: de overname van Trooper.
Trooper ontstond in 2015 nadat een brand de lokalen van een Chiro in Humbeek had verwoest, waarna de golf van solidariteit die daarop volgde leidde tot het idee om verenigingen structureel te ondersteunen via online aankopen, en groeide sindsdien uit tot een vaste waarde voor duizenden jeugdverenigingen, scholen, sportclubs en goede doelen.
Vanuit hun maatschappelijk engagement ondersteunden Studio 100 en later KBC het platform als aandeelhouders, tijdens belangrijke vroege fases van zijn ontwikkeling. Ze hielpen Trooper mee uitgroeien tot een sterk merk binnen het Belgische verenigingsleven.
Familycard haalde in 2022 ook al financiering op via Winwinner, en loste sindsdien elk jaar kapitaal en interesten correct af aan de investeerders van die campagne; de laatste aflossing volgt volgend jaar.

Activiteiten
Familycard is het Belgische loyaliteitsplatform dat consumenten beloont wanneer ze online shoppen bij meer dan 500 aangesloten webshops, waaronder Bol, Amazon, Coolblue, Farmaline en nog vele andere webshops. Via het platform sparen leden voor cashback, experiences of goede doelen, en zijn ook groepsdoelen mogelijk met familie, vrienden of collega's. Dankzij deze combinatie bouwde Familycard een actieve community uit van ongeveer 182.000 leden in België en Nederland.
Het businessmodel steunt op twee complementaire inkomstenstromen. Enerzijds ontvangt Familycard commissies van aangesloten webshops wanneer leden via het platform online aankopen doen, waarvan een deel als voordeel wordt uitgekeerd aan de gebruiker. Anderzijds betalen merken en webshops voor gerichte marketingcampagnes en extra zichtbaarheid binnen de ledencommunity; die activiteit kende de voorbije jaren een sterke groei en vormt vandaag een belangrijke tweede inkomstenbron.
Op 14 juli nam Familycard het in Grimbergen gevestigde Trooper over, een stap die op 3 september officieel bekendgemaakt werd. Via datzelfde verdienmodel helpt Trooper intussen ruim 13.500 jeugdverenigingen, scholen, sportclubs en goede doelen aan extra fondsen uit de online aankopen van hun leden en supporters. Familycard en Trooper blijven als merk apart bestaan voor hun leden en gebruikers, maar bundelen voortaan hun technologie, expertise en commerciële activiteiten.

Groeiplannen
Met de overname van Trooper zet Familycard de volgende stap in haar groeiverhaal. Beide platformen hanteren een gelijkaardig businessmodel, maar richten zich op een andere doelgroep: waar leden bij Familycard sparen voor zichzelf, sparen gebruikers via Trooper voor een vereniging of goed doel. Daarom worden Familycard en Trooper voortaan centraal aangestuurd, terwijl beide merken naar hun leden en gebruikers toe hun eigen identiteit behouden; samen bereiken ze intussen meer dan 570.000 leden en gebruikers.
Op korte termijn ligt de prioriteit bij de IT-ontwikkeling voor de integratie van Trooper, het belangrijkste investeringsblok binnen dit programma: UX-optimalisatie om meer spaarders binnen de bestaande verenigingen actief te maken, een vlottere onboarding en activatie van nieuwe verenigingen, en verregaande automatisatie en AI-ondersteuning in de klantenservice voor beide platformen.
Op middellange termijn volgen drie bijkomende investeringen: een gezamenlijke reclameregie voor Familycard en Trooper, met een eigen adserving-tool om de gedeelde doelgroep commercieel te valoriseren, een nieuwe grootschalige ledenwervingscampagne voor Familycard in 2027, gebaseerd op zeven jaar ervaring en data met een bewezen hoog rendement, en de verdere verrijking van data van leden, spaarders en verenigingen voor gerichtere segmentatie en marketing. Daarnaast blijft Familycard inzetten op internationale groei.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
NOTA: Wanneer aan de voorwaarden van artikel 21, eerste lid, 13° WIB 92 is voldaan, kan een belegger die via een door de FSMA erkend crowdfundingplatform een lening verstrekt ter financiering van een crowdfundingproject van een startende onderneming, genieten van een vrijstelling van roerende voorheffing op de interesten. Deze vrijstelling geldt voor de eerste schijf van €16.270 per jaar, voor aanslagjaar 2025 tot en met 2030. Beleggers moeten er rekening mee houden dat het fiscale voordeel verloren kan gaan indien niet langer aan de toepasselijke voorwaarden wordt voldaan. Daarnaast blijft elke belegger verantwoordelijk om zich te informeren over zijn of haar eigen fiscale situatie. Toekomstige wijzigingen in de fiscale regelgeving kunnen een negatieve impact hebben op het uiteindelijke rendement van de belegging. De voorwaarden om in aanmerking te komen voor de vrijstelling van roerende voorheffing zijn op deze pagina terug te vinden
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Historiek

Prognose
een onafhankelijke toetsing door Winwinner onderworpen. Deze verwachtingen vormen geen
garantie voor toekomstige prestaties.
Bijkomende toelichting door de projecteigenaar:
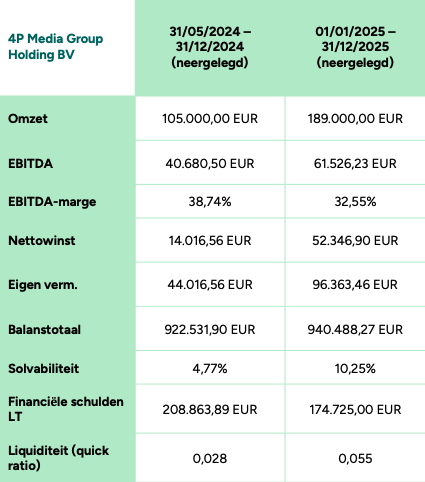
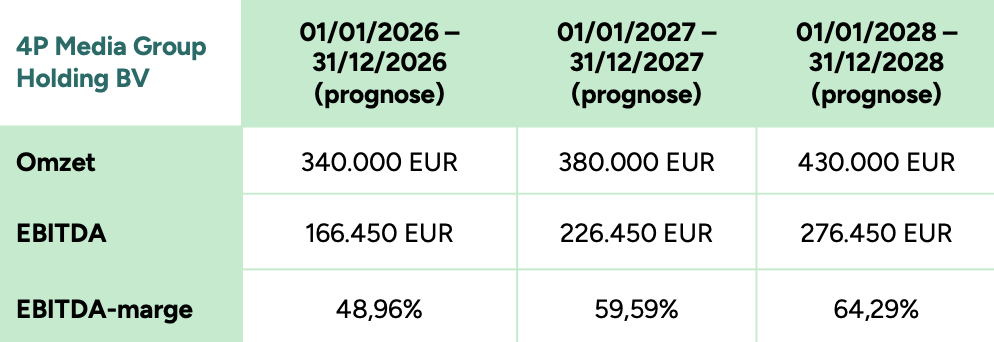
- 4P Media Group Holding BV (1009.894.615) werd in mei 2024 opgericht als holdingvennootschap boven Familycard Benelux BV. Het eerste boekjaar omvat daardoor slechts zeven maanden en is niet volledig vergelijkbaar met het volledige boekjaar 2025. In 2025 steeg de EBITDA van de holding tot 61.526 EUR en werd een nettowinst van 52.347 EUR gerealiseerd. De EBITDA-marge daalde van 38,7% naar 32,6%, voornamelijk door een hogere managementvergoeding. Door de gerealiseerde winsten in de vennootschap te behouden, nam het eigen vermogen toe van 44.017 EUR tot 96.363 EUR eind 2025. De balans bestaat hoofdzakelijk uit de deelneming in Familycard Benelux BV, die historisch werd gefinancierd via bancaire financiering en rekening-couranten van de aandeelhouders. Dit verklaart de beperkte solvabiliteit en liquiditeitsratio van de holding.
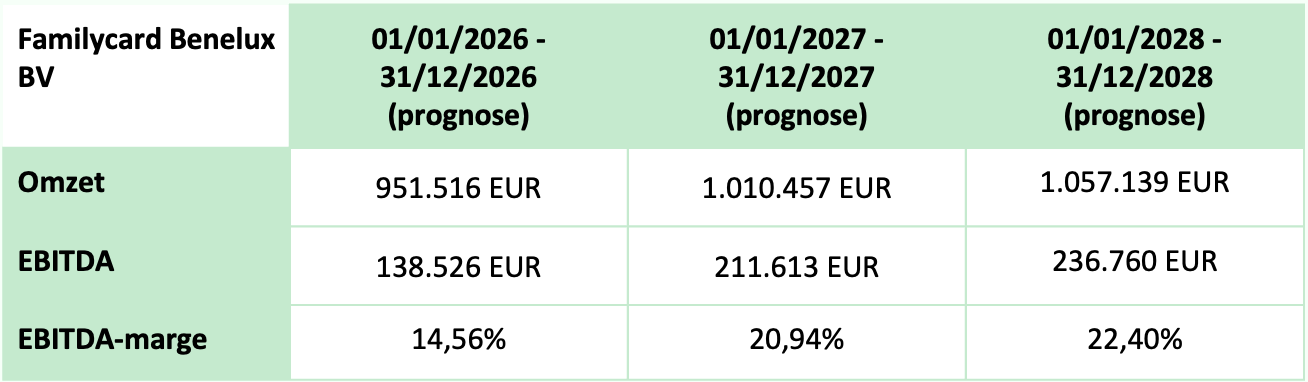
- Familycard Benelux BV (0644.461.664) vormt de historische operationele basis van de groep. Tussen 2023 en 2025 steeg de omzet van 671.215 EUR tot 901.310 EUR. De onderneming realiseerde jaarlijks een positieve EBITDA en nettowinst. Eind 2025 bedroeg de EBITDA 90.338 EUR en het eigen vermogen 108.450 EUR. De EBITDA-evolutie wordt mede beïnvloed door de aanleg en terugname van voorzieningen voor niet-opgevraagde tegoeden van Familycard-leden. Per einde september 2026 bedroeg de omzet 782.515,92 EUR van Familycard Benelux BV, tegenover een jaarprognose van 951.516 EUR. Hiermee is na 9 maanden ongeveer 82% van de jaarprognose gerealiseerd.
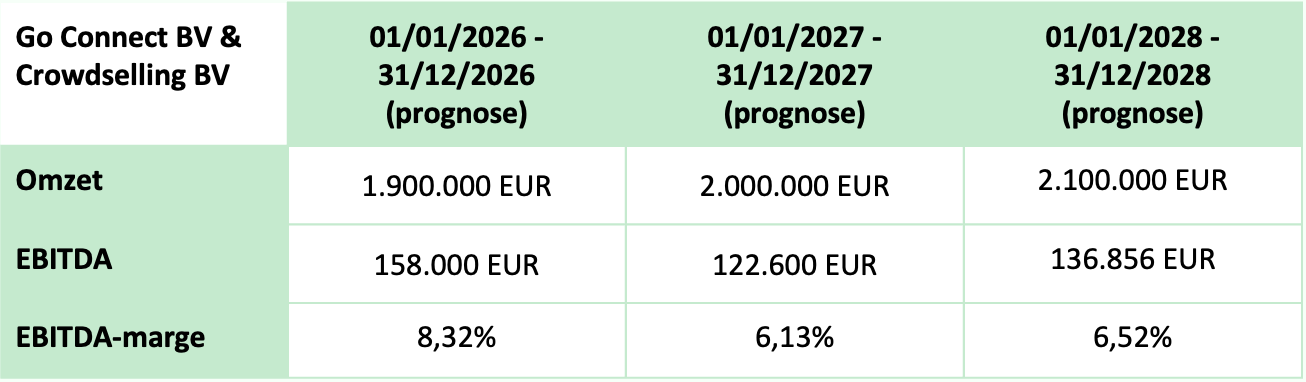
- Op 14 juli 2026 verwierf 4P Media Group Holding BV 85% van Go Connect BV (0653.775.248), dat via Crowdselling BV (0742.519.063) het Trooper-platform uitbaat. De combinatie van Familycard en Trooper vormt de basis voor de geleidelijk stijgende prognoses. Beide platformen behouden hun eigen merk en doelgroep, maar maken gebruik van een gezamenlijke commerciële, marketing- en technologische ondersteuning. De gecombineerde community van 570.000 leden, het netwerk van Trooper-verenigingen en de meer dan 500 aangesloten webshops creëren mogelijkheden voor meer transacties, gerichtere campagnes en bijkomende commerciële inkomsten. Tegelijk moeten gedeelde technologie, data en ondersteuning dubbele kosten beperken en de rendabiliteit verhogen. Bij Familycard stijgt de verwachte omzet van 951.516 EUR in 2026 naar 1.010.457 EUR in 2027 en 1.057.139 EUR in 2028. De EBITDA neemt daarbij toe van 138.526 EUR naar respectievelijk 211.613 EUR en 236.760 EUR, waardoor de EBITDA-marge groeit van 14,6% tot 22,4%. Bij Trooper stijgt de omzet over dezelfde periode van 1,9 miljoen EUR naar 2,1 miljoen EUR en de brutomarge van 475.000 EUR naar 525.000 EUR. De EBITDA bedraagt 158.000 EUR in 2026, 122.600 EUR in 2027 en 136.856 EUR in 2028. De daling vanaf 2027 wordt mede verklaard door de managementvergoeding die Trooper vanaf dat jaar aan de holding betaalt. De stijgende omzet en marges bij de operationele vennootschappen maken hogere managementvergoedingen en dividenden aan 4P Media Group Holding mogelijk. Hierdoor stijgt de verwachte omzet van de holding tussen 2026 en 2028 met 26% en de EBITDA met 66%, terwijl de EBITDA-marge evolueert van ongeveer 49% naar 64%.
- De terugbetaling gebeurt vanuit managementvergoedingen en dividenden die vanuit Familycard en de vennootschappen achter Trooper opstromen naar 4P Media Group Holding. Familycard Benelux BV treedt daarbij op als co-debiteur, waardoor zij samen met de holding instaat voor de terugbetaling van de lening.
Risico's
Soort 1 - Projectrisico
- Risico dat de verwachte synergieën niet of later worden gerealiseerd: De prognoses gaan uit van een succesvolle integratie van Familycard en Trooper, met gedeelde commerciële, marketing- en technologische ondersteuning. De verwachte groei veronderstelt dat beide platformen hun bereik, data, technologie en partnernetwerk effectief kunnen combineren. De integratie kan meer tijd of middelen vergen dan voorzien. Kostenbesparingen en bijkomende inkomsten kunnen later of in mindere mate worden gerealiseerd. Hierdoor kunnen de omzet, EBITDA en beschikbare kasstromen lager uitvallen, waardoor minder managementvergoedingen en dividenden naar 4P Media Group Holding kunnen opstromen.
- Risico op tegenvallende activering en commerciële groei: Het groeiplan steunt onder meer op de activatie van bestaande Trooper-verenigingen en hun achterban, de acquisitie van nieuwe verenigingen, de verdere groei van de Familycard-community en een sterkere vermarkting van het gezamenlijke bereik aan webshops en merken. Het is onzeker of deze initiatieven de verwachte gebruikersactiviteit, transacties en commerciële inkomsten zullen opleveren. Het opgehaalde groeikapitaal kan worden besteed zonder dat daar voldoende bijkomende recurrente inkomsten tegenover staan. Dit kan leiden tot lagere marges en kasstromen dan geraamd en bijgevolg tot een verminderde terugbetalingscapaciteit.
- Technologisch, cyber- en datarisico: Familycard en Trooper zijn digitale platformen en zijn afhankelijk van hun software, websites, transactieverwerking en databanken. De verdere integratie en data-enrichment vergroten het belang van een correcte gegevensverwerking en een betrouwbare technologische infrastructuur. Storingen, cyberaanvallen, gegevensverlies of fouten bij de integratie kunnen de dienstverlening verstoren. Technologische problemen kunnen leiden tot omzetverlies, bijkomende herstel- en beveiligingskosten, mogelijke administratieve sancties en reputatieschade. Een verlies van vertrouwen bij gebruikers, verenigingen of commerciële partners kan de groei en kasstromen structureel aantasten.
Soort 2 - Sectorrisico
- Afhankelijkheid van e-commerce en consumentenbestedingen: Een belangrijk deel van de inkomsten van Familycard en Trooper is verbonden aan online aankopen en commerciële campagnes. Een economische vertraging, dalend consumentenvertrouwen of afnemende online bestedingen kan het aantal transacties en de bijbehorende commissies verminderen. Lagere transactievolumes kunnen leiden tot een daling van de omzet en brutomarge van beide platformen. Dit vermindert de beschikbare kasstromen en de mogelijkheid om managementvergoedingen en dividenden aan de holding uit te keren.
- Afhankelijkheid van webshops, merken en affiliate netwerken: De platformen zijn afhankelijk van samenwerkingen met webshops, merken en mogelijke externe affiliate netwerken. Deze partijen kunnen hun commissies, commerciële voorwaarden, technische koppelingen of samenwerking eenzijdig wijzigen of stopzetten. Ook fouten in de registratie of toewijzing van online transacties kunnen de inkomsten beïnvloeden. Ongunstigere commissietarieven, het verlies van belangrijke partners of problemen met transactieregistratie kunnen de inkomsten rechtstreeks verminderen. Het vervangen van partners kan bijkomende commerciële en technische kosten veroorzaken.
- Concurrentie en technologische veranderingen: Familycard en Trooper concurreren met andere cashback-, loyalty-, affiliate- en fondsenwervingsplatformen. Concurrenten kunnen sterkere technologie, gunstigere voorwaarden of alternatieve verdienmodellen ontwikkelen. Ook veranderingen in zoekmachines, browsers, mobiele platformen of online betaal- en trackingtechnologie kunnen het gebruik van de platformen beïnvloeden. De groep kan marktaandeel, gebruikers of commerciële partners verliezen en kan genoodzaakt zijn bijkomend te investeren in marketing en technologie. Dit kan zowel de omzetgroei als de verwachte margestijging afremmen.
- Regelgeving rond persoonsgegevens en digitale marketing: De activiteiten steunen op het verzamelen, analyseren en gebruiken van gebruikers- en transactiegegevens voor segmentatie en commerciële activatie. Wijzigingen in privacywetgeving, cookieregels, direct marketingregels of de interpretatie daarvan kunnen de beschikbare data en activeringsmogelijkheden beperken. De groep kan haar systemen en commerciële werkwijze moeten aanpassen en bijkomende compliancekosten moeten maken. Overtredingen kunnen aanleiding geven tot sancties, claims en reputatieschade, terwijl een beperking in gegevensmogelijkheden de doeltreffendheid van campagnes kunnen verminderen.
Soort 3 - Wanbetalingsrisico
- Afhankelijkheid van managementvergoedingen en dividenden: 4P Media Group Holding heeft zelf slechts beperkte operationele activiteiten. De terugbetaling van de crowdlending is hoofdzakelijk afhankelijk van managementvergoedingen en dividenden die vanuit Familycard en de vennootschappen achter Trooper opstromen. Dividenduitkeringen blijven bovendien afhankelijk van de gerealiseerde resultaten, beschikbare liquiditeiten en de wettelijk vereiste uitkeringstesten. Indien de operationele vennootschappen minder winst of cashflow realiseren, kunnen de voorziene dividenden of managementvergoedingen worden verlaagd, uitgesteld of niet uitgekeerd. De holding kan daardoor onvoldoende liquiditeiten hebben om de interesten en kapitaalaflossingen tijdig te betalen.
- Bestaande schuldenlast en voorrechten van andere kredietgevers: Naast de crowdlending draagt de holding een historisch bankkrediet, de bancaire overnamefinanciering van 550.000 EUR en een vendor loan van 300.000 EUR. ING beschikt onder meer over pandrechten op de aandelen van Familycard en Go Connect. De bestaande zekerheden versterken in een insolventiescenario het effect van de contractuele achterstelling van de crowdlending. Een belangrijk deel van de beschikbare kasstromen moet eerst worden aangewend voor de bestaande financieringsverplichtingen. Bij insolventie kunnen schuldeisers met zekerheden of een hogere rang eerst worden terugbetaald, waardoor voor de crowdbeleggers onvoldoende middelen kunnen overblijven en zij hun belegging geheel of gedeeltelijk kunnen verliezen.
- Beperkte marge tegenover de prognoses in 2027 en 2028: De geraamde operationele cashflow van Trooper wordt in deze jaren grotendeels als dividend uitgekeerd. De terugbetalingscapaciteit is daardoor gevoelig voor lagere omzet, lagere marges, hogere kosten of vertraging bij de realisatie van de synergieën. Een relatief beperkte negatieve afwijking van het meerjarenplan kan de beschikbare terugbetalingsmarge aanzienlijk verkleinen. Hierdoor kunnen betalingen aan beleggers laattijdig, gedeeltelijk of niet plaatsvinden.
- Het co-debiteurschap biedt geen garantie op volledige terugbetaling: Familycard treedt op als co-debiteur, maar heeft eigen bankkredieten, bestaande leningen en werkkapitaalbehoeften. Op haar handelszaak werd bovendien een pandrecht in eerste rang ten gunste van ING gevestigd. Het co-debiteurschap vergroot het verhaalsrecht van de beleggers, maar creëert geen afzonderlijke kasreserve voor de crowdlending. Indien zowel de holding als Familycard met tegenvallende resultaten of liquiditeitsproblemen worden geconfronteerd, kan ook de co-debiteur onvoldoende middelen hebben om de lening terug te betalen. De aanwezigheid van het co-debiteurschap sluit een gedeeltelijk of volledig verlies voor de belegger daarom niet uit.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot a) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom, met een jaar kapitaaluitstel (Crowdlening); en b) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom (Winwinlening). In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Soort 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van a) 9,50% (Crowdlening) of b) 4,50% (Winwinlening) staat vast gedurende de looptijd. Inflatie kan het reële rendement verlagen. De Projecteigenaar verbindt zich tot a) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom, met een jaar kapitaaluitstel (Crowdlening); en b) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom (Winwinlening). Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen.
- Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5 - Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De Projecteigenaar staat in voor het betalen van de rente en de terugbetaling van de hoofdsom. De crowdfundingdienstverlener komt hier niet tussenbeide. Bovendien houdt de crowdfundingdienstverlener geen klantentegoeden aan tijdens het lopen van de campagne. Indien er zich een faillissement zou voordoen, zijn de tegoeden gedeponeerd op een derdenrekening bij een externe dienstverlener. De impact voor zowel investeerders als Projecteigenaars is dus beperkt.
Soort 6 - Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening of Winwinlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Soort 7 - Overige risico's
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening of Winwinlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening of Winwinlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening of Winwinlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervroegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 150.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 150.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening of Winwinlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.