Beschrijving
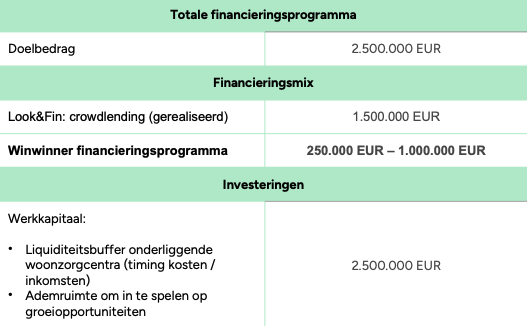
Via deze financieringscampagne wil Beheer Fiebey CommV. maximaal 1.000.000 EUR ophalen. Er is 1 aangeboden leningstype: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "Crowdlening").
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Waarom investeren?
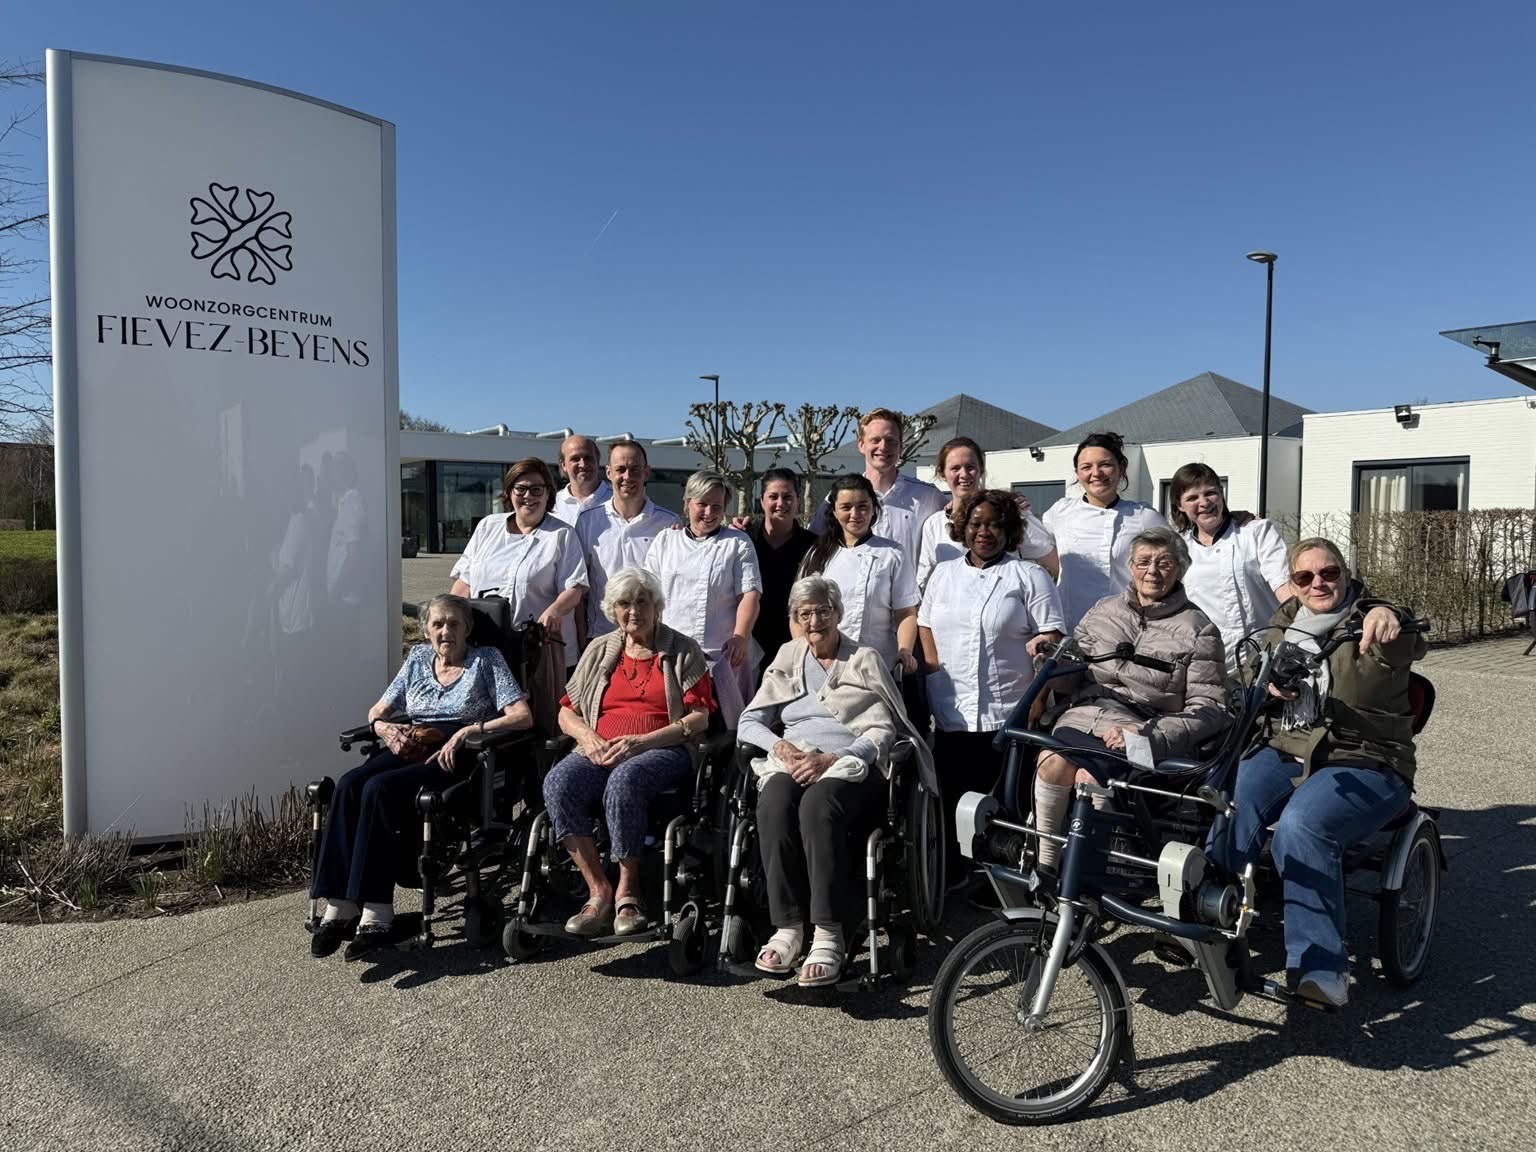
- Schaal en spreiding: 14 woonzorgcentra op 18 locaties, van Menen en Waregem tot Ninove, Lebbeke en Gooik, aangevuld met vier centra in Wallonië en Brussel.
- Voorspelbare inkomsten: een groot deel van de omzet komt uit publieke zorgfinanciering, aangevuld met de dagprijzen van de bewoners. De vraag naar ouderenzorg groeit structureel mee met de vergrijzing.
- Vastgoed in eigen handen: de groep is eigenaar van het vastgoed van haar woonzorgcentra. Stadim raamde de marktwaarde op ongeveer 204,5 miljoen euro, terwijl de bankschulden van de groep zo’n 69,6 miljoen euro bedragen, ongeveer een derde van die waarde.
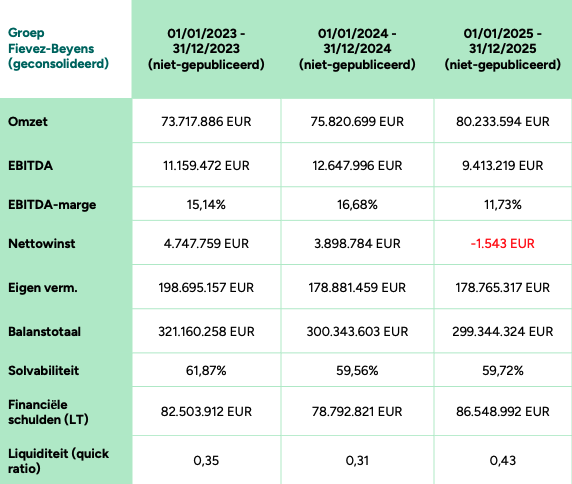
- Stijgende omzet: de geconsolideerde omzet groeide van 73,7 miljoen euro in 2023 naar 80,2 miljoen euro in 2025, een stijging van bijna 9% over twee jaar.
- Brede terugbetalingsbasis: naast hoofdkredietnemer Beheer Fiebey verbinden ook de holdings GABO en Juventas zich als co-debiteur. De lening steunt zo op de kasstromen van de volledige groep.
Historiek
De groep werd opgericht in 1983. In 1996 namen Trui Beyens en Thierry Fievez het beheer over, en vanaf dat moment begon de groep gestaag te groeien. Het vertrekpunt was de eigen vestiging in Menen, die eerst verder werd uitgebreid.
Om de groei te structureren richtten Trui en Thierry in 2000 de holding Beheer Fiebey op. Van daaruit volgden overnames van woonzorgcentra in onder meer Lauwe, Waregem, Ninove, Aspelare, Voorde, Meerbeke, Lebbeke en Gooik, en over de taalgrens in Charleroi en Brussel. Bij elke stap combineerde de groep overnames met renovatie en nieuwbouw, zodat het patrimonium mee evolueerde met de zorgnormen.
Vandaag is Fievez-Beyens een volledig geïntegreerde familiegroep. Trui en Thierry leiden de groep als co-CEO's. Trui's broers Jurgen en Sven Beyens zijn respectievelijk verantwoordelijk voor de financiën en de operationele aansturing van de woonzorgcentra. Ook de volgende generatie is betrokken in de raden van bestuur.
Activiteiten
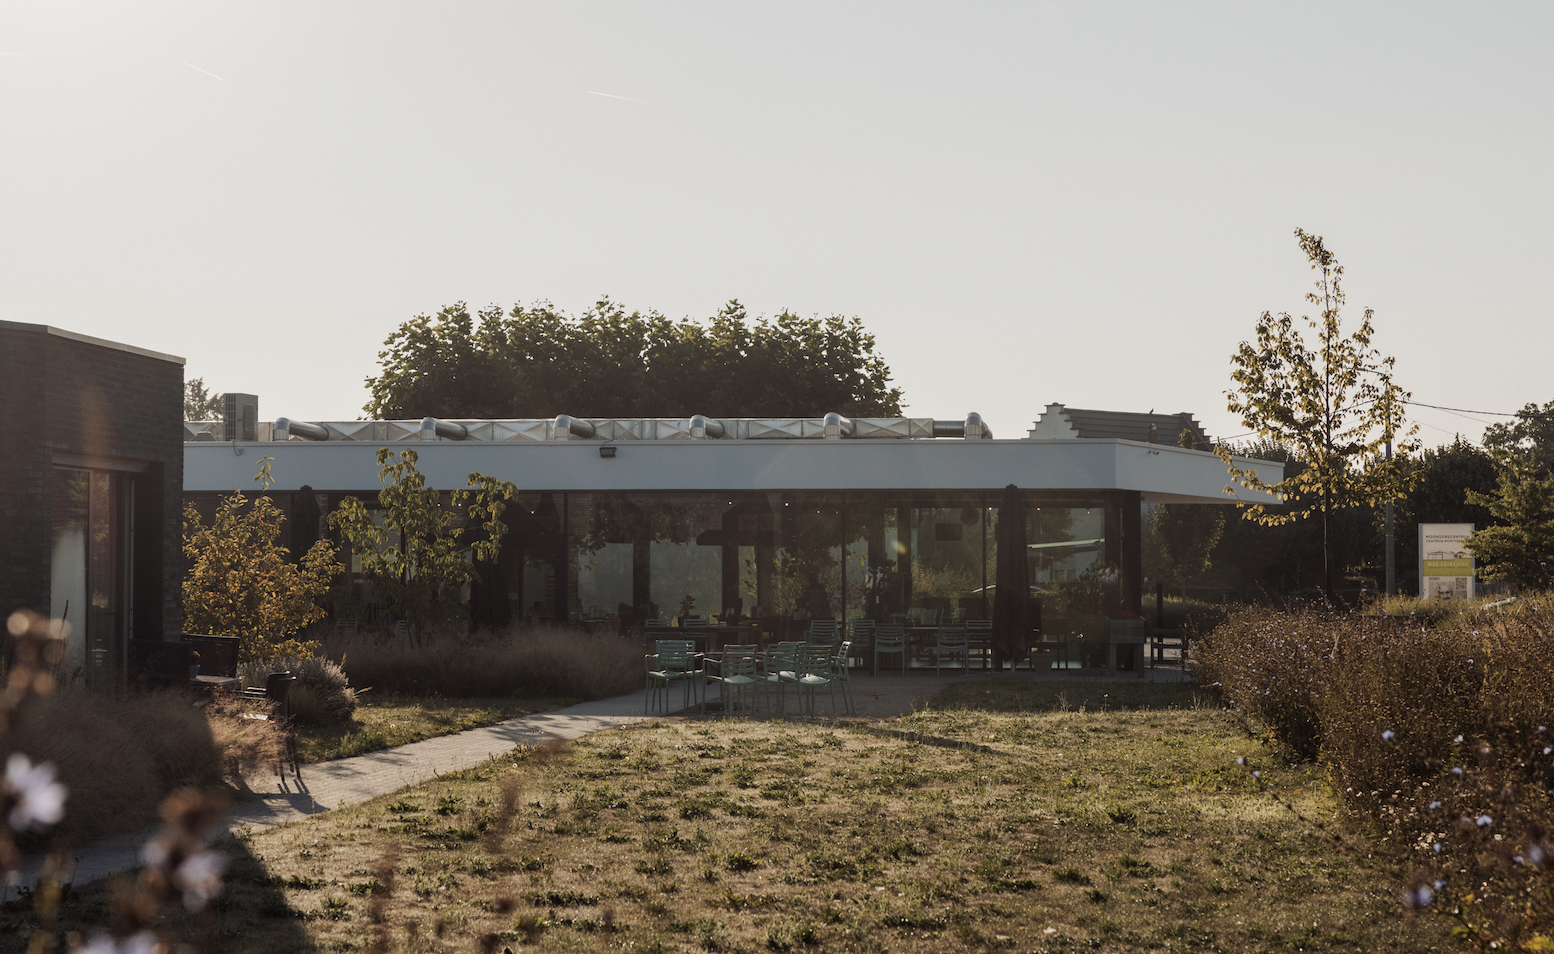
De kern van de groep is de uitbating van woonzorgcentra, verdeeld over drie holdings. GABO groepeert vooral de exploitaties. Onder Beheer Fiebey zitten de overgenomen woonzorgcentra en de centra waarvan ook het vastgoed in de vennootschap zit, zoals Domein Castelmolen in Ninove en Seniorie Minneveld in Lebbeke. Juventas bundelt de Waalse vestigingen. Het jongste centrum, de nieuwbouw van WZC Strijland in Gooik, is sinds maart 2026 volledig operationeel.
Het verdienmodel steunt op twee pijlers. Enerzijds ontvangen de woonzorgcentra publieke zorgfinanciering, de zogenaamde Basistegemoetkoming Zorg (BTZ), die een belangrijk deel van de zorg- en personeelskosten dekt. Anderzijds betalen de bewoners een dagprijs voor hun verblijf, die sinds 2024 opnieuw geïndexeerd kan worden. Omdat de groep het vastgoed zelf bezit, komen daar contractueel vastgelegde huurinkomsten bij, en vloeien er managementvergoedingen van de woonzorgcentra naar de holdings.
Rond de woonzorgcentra bouwde de familie een eigen ecosysteem van ondersteunende bedrijven. Vabo Pharma verzorgt de apotheekdiensten, MRB Medical het ziekenvervoer, Mobiswift verhuurt rolstoelen en rollators en Firekillshop staat in voor brandveiligheid. Flanders Lease, Renting & Trade beheert een wagenpark van zo'n 180 voertuigen. Verschillende van die bedrijven werken ook voor externe klanten, wat de groep bijkomende inkomsten en meer controle over de volledige waardeketen geeft.
Groeiplannen
Woonzorgcentra betalen meteen lonen en werkingskosten, terwijl de publieke zorgfinanciering wordt berekend op basis van historische gegevens en pas later binnenkomt. In 2026 werden de voorschotten voor bepaalde personeelsfinanciering bovendien verlaagd van ongeveer 90% naar 50%, met een eindafrekening op een later moment. Vanaf 2027 worden die stromen geïntegreerd in de BTZ. Het geld verdwijnt daarbij niet, maar het tijdstip waarop het binnenkomt verandert. Deze financiering zorgt ervoor dat de groep die overgang vlot opvangt, zonder impact op de zorg of de personeelsbezetting.
Het totale financieringsplan bedraagt 2,5 miljoen euro. Via Winwinner haalt de groep 250.000 tot 1.000.000 euro op. De rest wordt gedekt door eigen middelen uit de werking en een reeds succesvolle campagne via het crowdlendingplatform Look&Fin. De bestaande straight loan van 3,2 miljoen euro bij Belfius blijft behouden als flexibele buffer voor kortlopende pieken. De crowdlening is een structurelere aanvulling op langere termijn.
Na een periode van stevige investeringen, met onder meer de verbouwing van WZC Minneveld en de nieuwbouw van WZC Strijland, komt de groep in een rustigere investeringsfase terecht. Tegelijk lopen de doorgevoerde en geplande dagprijsverhogingen geleidelijk op. Een versterkte kaspositie geeft de groep de ademruimte om nieuwe investeringen voor te bereiden en in te spelen op groeiopportuniteiten wanneer die zich aandienen.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Historiek
Prognose
Bijkomende toelichting door de projecteigenaar:
- De geconsolideerde omzet van Groep Fievez-Beyens groeide van 73.717.886 EUR in 2023 naar 80.233.594 EUR in 2025, een stijging van 8,84% over twee jaar. De groei versnelde in 2025 tot 5,82% en werd ondersteund door de recurrente inkomsten uit de zorgactiviteiten, indexeringen en dagprijsverhogingen. Bij de Waalse woonzorgcentra werd in 2025 reeds 400.855 EUR aan bijkomende opbrengsten uit eerder goedgekeurde dagprijsverhogingen gerealiseerd.
- De EBITDA-marge steeg van 15,14% in 2023 naar 16,68% in 2024 en normaliseerde vervolgens tot 11,73% in 2025. De hogere marge in 2024 werd mede ondersteund door uitzonderlijk hoge andere bedrijfsopbrengsten. In 2025 daalden deze opbrengsten van 12.182.203 EUR naar 8.564.633 EUR, terwijl de personeelskosten en de kosten voor diensten en diverse goederen verder toenamen. Hierdoor daalde de EBITDA van 12.647.996 EUR naar 9.413.219 EUR, ondanks de verdere omzetgroei. Het nettoresultaat van -1.543 EUR werd bovendien beïnvloed door 2.187.573 EUR aan uitzonderlijke en niet-recurrente kosten. Na correctie voor deze kosten en het timingverschil in de IFIC-financiering bedroeg de gecorrigeerde boekhoudkundige cashflow volgens het managementrapport 7.957.069 EUR, een stijging van 5,33% tegenover 2024.
- Eind 2025 bedroeg het eigen vermogen 178.765.317 EUR en de gerapporteerde solvabiliteit 59,72%. In het eigen vermogen is 142.584.022 EUR aan herwaarderingsmeerwaarden opgenomen, voornamelijk met betrekking tot het vastgoed van de groep en onderbouwd door externe waarderingen van Stadim. Deze herwaarderingsmeerwaarden weerspiegelen het verschil tussen de boekwaarde en de geschatte waarde van het vastgoed. Ze ondersteunen de gerapporteerde vermogenspositie, maar vormen geen beschikbare cash of afzonderlijke kasstroom.
- De financiële schulden op lange termijn stegen in 2025 van 78.792.821 EUR naar 86.548.992 EUR. Deze stijging van 7.756.171 EUR houdt verband met de financiering van investeringen en met de herstructurering van bestaande kredieten naar langere looptijden. In 2025 werden zestien investeringskredieten van verschillende groepsvennootschappen en een bulletkrediet van 5.000.000 EUR bij Belfius samengebracht en gespreid in een nieuw aflosbaar investeringskrediet van 14.800.000 EUR bij Beheer Fiebey CommV. De stijging van de langlopende financiële schulden mag daarom niet afzonderlijk als een even grote toename van de totale schuldenlast worden geïnterpreteerd. De schulden op ten hoogste één jaar daalden tegelijkertijd met 8.072.103 EUR, van 37.797.082 EUR naar 29.724.979 EUR. De totale schulden namen daardoor licht af van 116.589.902 EUR naar 116.273.971 EUR. De herfinanciering verlengde voornamelijk de looptijd van bestaande verplichtingen en verlaagde de jaarlijkse geconsolideerde kredietaflossingen met 558.015 EUR.
- De terugbetaling van de financiering op holdingniveau steunt op de recurrente operationele kasstromen van de onderliggende vennootschappen. Deze middelen kunnen via managementvergoedingen naar Beheer Fiebey CommV. doorstromen. De terugbetalingsbasis wordt verder verbreed doordat GABO CommV. en Juventas & Ass. CommV. zich als co-debiteur verbinden, waardoor de financiering niet uitsluitend steunt op de kasstromen en activa van de hoofdkredietnemer.
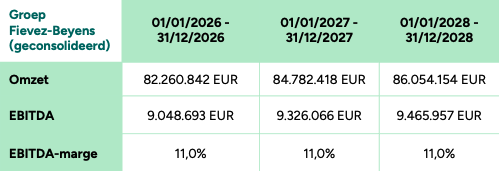
- De verwachte groei voor de komende jaren bouwt voort op de historische omzetontwikkeling en op concrete prijs- en capaciteitsverhogingen binnen de groep. Voor 2026 is 823.744 EUR aan bijkomende jaarlijkse opbrengsten uit goedgekeurde dagprijsverhogingen opgenomen. Door verdere dagprijsaanpassingen en de geleidelijke uitfasering van beschermde dagprijzen kan dit bedrag op kruissnelheid toenemen tot 2.111.407 EUR per jaar. Daarnaast wordt rekening gehouden met een onderliggende jaarlijkse omzetgroei van 1,5%. Hierdoor stijgt de geraamde geconsolideerde omzet van 80.233.594 EUR in 2025 naar 86.054.154 EUR in 2028.
- Voor de prognose wordt vanuit een voorzichtigheidsprincipe een constante EBITDA-marge van 11% gehanteerd. Deze marge ligt onder de gerealiseerde marges van alle drie de historische boekjaren. Er wordt dus geen herstel naar de hogere marges van 2023 en 2024 verondersteld. Op basis hiervan evolueert de EBITDA van 9.048.693 EUR in 2026 naar 9.465.957 EUR in 2028. Wanneer de dagprijsverhogingen, bezettingsgraad en kostenbeheersing gunstiger evolueren, kan de EBITDA-marge hoger uitvallen. Deze potentiële margeverbetering is niet in het voorzichtige basisscenario opgenomen.
Risico's
Soort 1 - Projectrisico
- Financiering van een structurele werkkapitaalbehoefte: De crowdfundingfinanciering wordt gebruikt om timingverschillen tussen de onmiddellijk verschuldigde personeels- en werkingskosten en de latere ontvangst van publieke zorgfinanciering op te vangen. De financiering is daardoor niet rechtstreeks gekoppeld aan één afzonderlijke investering die zelf bijkomende kasstromen genereert. De omvang en duur van de timingverschillen kunnen bovendien toenemen door wijzigingen in de voorschotten en afrekeningen van onder meer de BTZ-, IFIC- en aanvullende personeelsfinanciering. Wanneer de publieke tegemoetkomingen later, lager of anders gespreid worden ontvangen dan verwacht, kan de financiering sneller worden aangewend dan voorzien. De groep kan dan bijkomend gebruik moeten maken van kredietlijnen of nieuwe financiering, waardoor minder middelen beschikbaar zijn voor de betaling van rente en de terugbetaling van de Crowdlening.
- Realisatie van de omzet- en EBITDA-prognoses: De prognoses houden rekening met een jaarlijkse onderliggende omzetgroei van 1,5%, 823.744 EUR aan bijkomende opbrengsten uit goedgekeurde dagprijsverhogingen in 2026 en een verdere toename tot 2.111.407 EUR op kruissnelheid. De volledige realisatie hiervan hangt onder meer af van de timing van de dagprijsaanpassingen, de uitfasering van beschermde dagprijzen, de bezettingsgraad en de ingebruikname van bijkomende capaciteit. Voor de EBITDA wordt een constante marge van 11% verondersteld. Vertragingen bij de dagprijsaanpassingen, een lagere bezettingsgraad of sneller stijgende personeels- en werkingskosten kunnen ertoe leiden dat de omzet en EBITDA lager uitvallen dan geraamd. Hierdoor kan de beschikbare kasstroom voor de schuldendienst en de terugbetaling van de Crowdlening afnemen.
- Afhankelijkheid van kortlopende bankfinanciering: Naast de crowdfundingfinanciering beschikt de groep over een permanente Belfius-straight-loanlijn van 3.200.000 EUR die telkens voor drie maanden wordt verstrekt en vervolgens wordt vernieuwd. Deze lijn blijft behouden als buffer voor tijdelijke liquiditeitsbehoeften. Indien deze kredietlijn niet wordt vernieuwd, wordt verminderd of slechts tegen minder gunstige voorwaarden beschikbaar blijft, moet de groep op korte termijn alternatieve financiering of eigen liquiditeiten aanspreken. Dit kan de beschikbare middelen voor de Crowdlening beperken.
Soort 2 - Sectorrisico
- Afhankelijkheid van publieke zorgfinanciering: Een belangrijk deel van de inkomsten van de woonzorgcentra bestaat uit publieke zorgfinanciering. De hoogte en timing daarvan worden bepaald door regelgeving, historische referentieperiodes, erkende zorgbehoeften, personeelsnormen en beleidsbeslissingen. De verdere integratie van onder meer de IFIC- en aanvullende personeelsfinanciering in de BTZ kan de timing en spreiding van de ontvangsten wijzigen. Wijzigingen in de berekeningswijze, erkenningsvoorwaarden, voorschotpercentages of uitbetalingstermijnen kunnen de inkomsten of liquiditeitsplanning van de groep negatief beïnvloeden. Indien hogere kosten niet of slechts met vertraging worden gecompenseerd, kan de operationele marge dalen.
- Personeelsschaarste en stijgende loonkosten: De activiteiten zijn personeelsintensief en afhankelijk van voldoende verpleegkundig, verzorgend en ondersteunend personeel. De personeelskosten bedroegen in 2025 55.279.442 EUR. Bij personeelstekorten kan de groep bijkomend een beroep moeten doen op uitzendkrachten en zelfstandige zorgverleners, die doorgaans duurder zijn. Moeilijkheden om voldoende personeel aan te trekken of te behouden, loonindexeringen en een toenemend gebruik van externe zorgverleners kunnen de EBITDA-marge en kasstromen onder druk zetten. Personeelstekorten kunnen daarnaast de beschikbare capaciteit en kwaliteit van de zorgverlening beïnvloeden.
- Bezettingsgraad en betaalbaarheid van de dagprijzen: De inkomsten uit bewonersbijdragen hangen af van de bezettingsgraad van de woonzorgcentra en van de betaalbaarheid van de gehanteerde dagprijzen. Hoewel de vergrijzing de structurele vraag ondersteunt, kunnen regionale concurrentie, reputatieschade, leegstand of een dalende betaalbaarheid de instroom van bewoners beïnvloeden. Een lagere bezettingsgraad vermindert de inkomsten, terwijl een belangrijk deel van de personeels-, vastgoed- en werkingskosten blijft doorlopen. Hierdoor kunnen de rendabiliteit en de beschikbare kasstromen voor de terugbetaling van de Crowdlening dalen.
- Regelgeving, erkenningen en kwaliteit van de zorgverlening: De woonzorgcentra moeten blijvend voldoen aan regelgeving inzake erkenningen, personeelsbezetting, infrastructuur, veiligheid en kwaliteit van de zorgverlening. Incidenten, negatieve inspectieverslagen of tekortkomingen kunnen aanleiding geven tot herstelmaatregelen, sancties of reputatieschade. Bijkomende investeringen, beperkingen van de erkende capaciteit, verlies of schorsing van erkenningen en reputatieschade kunnen de inkomsten verminderen en de kosten verhogen. Ernstige tekortkomingen kunnen de continuïteit van één of meerdere woonzorgcentra aantasten.
- Onderhouds- en investeringsbehoefte van het vastgoed: De groep is eigenaar en exploitant van een omvangrijke vastgoedportefeuille met veertien woonzorgcentra. De prognoses gaan uit van lagere investeringsuitgaven na de afronding van onder meer de projecten bij Minneveld, Strijland en Acropolys. Er kunnen echter bijkomende onderhouds-, renovatie-, veiligheids- of energie-investeringen nodig blijken. Hogere investeringsuitgaven dan voorzien kunnen de vrije kasstromen verminderen en bijkomende schuldfinanciering noodzakelijk maken. Uitstel van noodzakelijke investeringen kan de exploitatie, erkenning, bezettingsgraad of waarde van het vastgoed negatief beïnvloeden.
Soort 3 -Wanbetalingsrisico
- Afhankelijkheid van kasstromen uit de onderliggende vennootschappen: Beheer Fiebey CommV. is de hoofdkredietnemer, maar de operationele kasstromen worden voornamelijk gegenereerd door de onderliggende exploitatievennootschappen. De terugbetaling op holdingniveau steunt onder meer op managementvergoedingen die vanuit deze vennootschappen naar Beheer Fiebey CommV. kunnen doorstromen. Deze managementvergoedingen zijn niet contractueel vastgelegd. Wanneer de onderliggende vennootschappen minder kasstromen genereren of de managementvergoedingen worden verlaagd, uitgesteld of niet betaald, kan Beheer Fiebey CommV. onvoldoende liquiditeiten ontvangen om de Crowdlening tijdig terug te betalen.
- Achterstelling en voorrang van bancaire schuldeisers: De vorderingen van de beleggers onder de Crowdlening zijn achtergesteld aan de vorderingen van derden en andere uitleners, met uitzondering van andere achtergestelde uitleners. Bepaalde bancaire schuldeisers beschikken bovendien over zakelijke zekerheden. Voor de Belfius-herfinanciering werd onder meer een hypotheek genomen op de vastgoedportefeuille van Beheer Fiebey CommV. en Domein Castelmolen. Bij financiële moeilijkheden of insolventie worden bevoorrechte en niet-achtergestelde schuldeisers vóór de beleggers terugbetaald. Hierdoor kunnen weinig of geen activa overblijven voor de terugbetaling van de Crowdlening en kunnen beleggers hun inleg en verwachte rendement geheel of gedeeltelijk verliezen.
- Beperkte realiseerbaarheid van de gerapporteerde vermogensbuffer: Het geconsolideerde eigen vermogen van 178.765.317 EUR omvat 142.584.022 EUR aan herwaarderingsmeerwaarden op vastgoed. Daarnaast is op de activa 84.592.881 EUR aan consolidatieverschillen opgenomen. Deze boekhoudkundige posten vertegenwoordigen geen beschikbare liquiditeiten. De uiteindelijke verkoopwaarde van het vastgoed kan afwijken van de geschatte waarde en consolidatieverschillen zijn niet noodzakelijk afzonderlijk realiseerbaar. De gerapporteerde solvabiliteit geeft geen garantie dat bij financiële moeilijkheden voldoende verkoopopbrengsten beschikbaar zijn om alle schuldeisers terug te betalen. Waardedalingen, gedwongen verkopen of afboekingen kunnen de effectieve vermogensbuffer en het mogelijke recuperatiebedrag voor beleggers aanzienlijk verminderen.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom (Crowdlening). In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Soort 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van 9,50% staat vast gedurende de looptijd. Inflatie kan het reële rendement verlagen. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom. Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen.
- Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5- Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De Projecteigenaar staat in voor het betalen van de rente.
Soort 6 - Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Soort 7 - Overige risico's
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervoegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 1.000.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 1.000.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.