Beschrijving
Via deze financieringscampagne wil La Patate BV maximaal €1.000.000 ophalen. Er zijn 2 aangeboden leningstypes: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "crowdlening") en de achtergestelde winwinlening met opschortende voorwaarde (hierna "winwinlening").
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Nota: Een inschrijving voor een investering is bevestigd van zodra je de desbetreffende campagne in jouw investeerdersdashboard vermeld ziet staan.
Update: gezien het succes van de campagne is de winwinlening intussen volledig volschreven voor het wettelijke maximale bedrag van 300.000 EUR. Investeren is dus vanaf nu enkel nog mogelijk via de crowdlening.
Waarom investeren?
- Nationaal merk met sterke zichtbaarheid én ervaren aandeelhouders: Nog voor de opening van de eerste vestigingen groeide La Patate uit tot één van de meest besproken horecaconcepten van het land, mee gedragen door de nationale bekendheid van Average Rob en ondersteund door ervaren ondernemers, Gilles Mattelin & Jorn Vanysacker, en investeringspartners met een bewezen track record in de uitbouw van horecaconcepten en ketens, waaronder Green Park Investment Partners en MTM.
- Sterk vertrouwen van bank en aandeelhouders: Naast een eigen kapitaalinbreng van 500.000 EUR werd reeds meer dan 1 Mio EUR bancaire financiering toegekend om de eerste 3 vestigingen te financieren.
- Schaalbaar concept op Triple A locaties: Focus op toplocaties, sterke branding en een model dat klaar is voor verdere uitrol.
- Duidelijke ambitie en groeivisie: Het plan voorziet een gefaseerde expansie naar 21 vestigingen in België tegen 2029.
Historiek
La Patate werd opgericht door Average Rob samen met serie-ondernemers Gilles Mattelin en Jorn Vanysacker, ondersteund door ervaren investeringspartners met een bewezen track record in het bouwen en opschalen van groeibedrijven en horecaconcepten. Zo investeert Green Park Investment Partners vandaag in een portfolio van 13 groeibedrijven, terwijl MTM als Gentse hospitalitygroep 10 venues uitbaat. Vanuit de overtuiging dat het klassieke frietkot steeds moeilijker zijn plaats vindt op toplocaties, ontstond het idee om een schaalbaar Belgisch merk uit te bouwen dat de frietcultuur opnieuw centraal zet.
Kort na de oprichting werd meteen gekozen voor een ambitieuze start, met de voorbereiding van 3 vestigingen in Antwerpen, Leuven en Oostende. Op 8 mei 2026 opende de eerste vestiging officieel de deuren op de Keyserlei in Antwerpen, één van de bekendste commerciële locaties van het land. De volledige opstart van deze eerste locaties werd gefinancierd via een combinatie van eigen middelen en bijkomende bancaire financiering.
Met die eerste investeringen werd de basis gelegd voor een merk dat niet vertrekt vanuit één lokale vestiging, maar vanaf dag 1 gebouwd wordt met nationale groeiplannen en de ambitie om de Belgische frituur structureel te verankeren in het straatbeeld.
Activiteiten
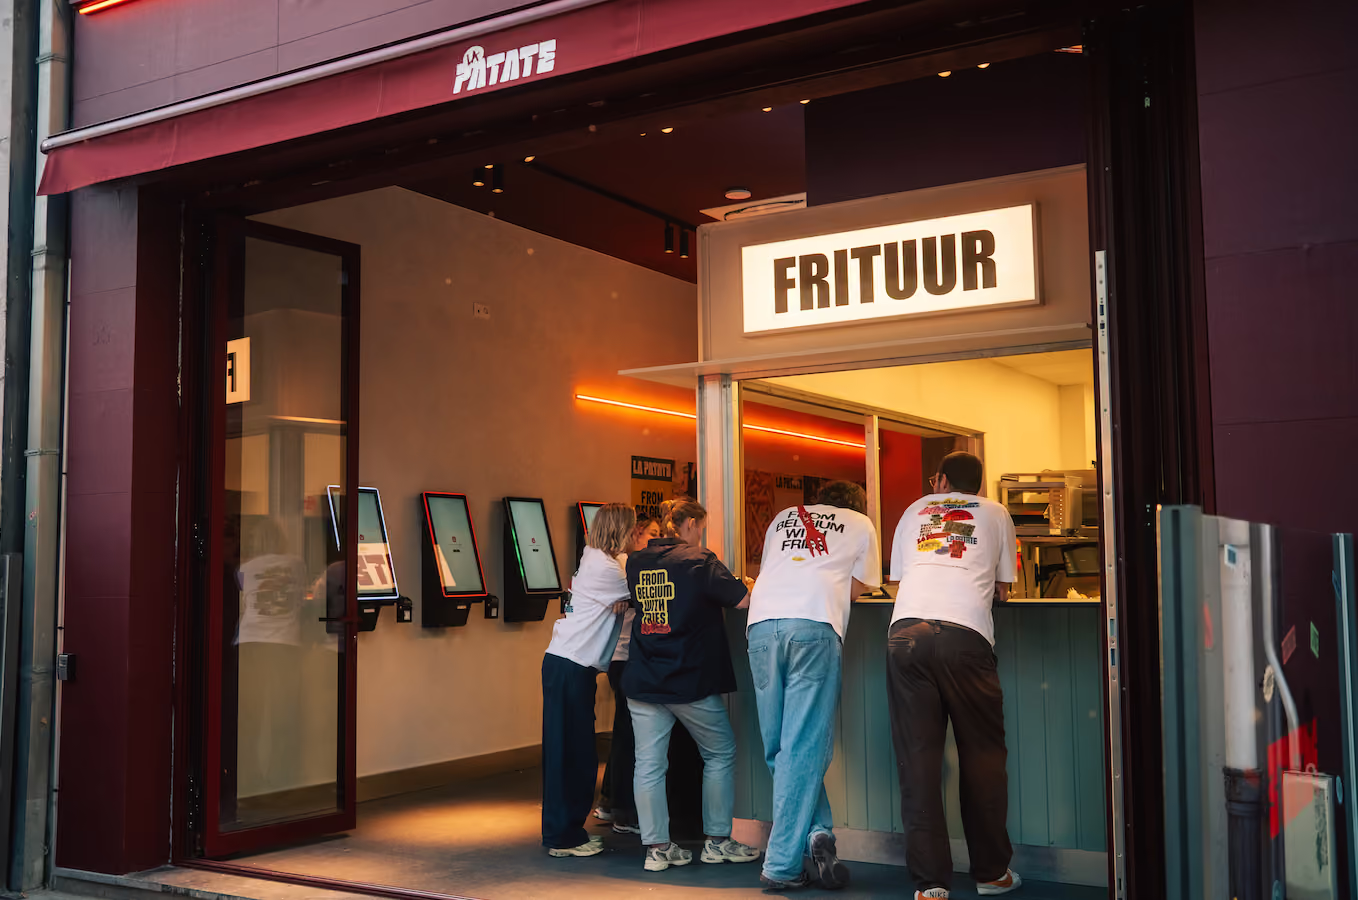
La Patate bouwt aan een modern frituurconcept dat volledig focust op de essentie van de Belgische frituurcultuur. Knapperige frieten, een beperkte en doordachte kaart, sterke productconsistentie en een herkenbare merkbeleving vormen daarbij de kern van het aanbod. Met de recente openingen van de eerste vestiging in Antwerpen en Leuven werd het concept voor het eerst operationeel uitgerold naar het brede publiek.
Elke vestiging wordt strategisch uitgebouwd op locaties met veel passage en sterke visibiliteit. Door te focussen op centrumsteden en commerciële toplocaties creëert La Patate niet alleen een hoge merkzichtbaarheid, maar ook een model met sterke commerciële hefboom per locatie.
Naast de fysieke vestigingen wordt ook sterk ingezet op merkbeleving, community-opbouw en exclusieve activaties, waardoor La Patate verder evolueert van horecaconcept naar een Belgisch merk waar klanten zich mee identificeren.
Groeiplannen
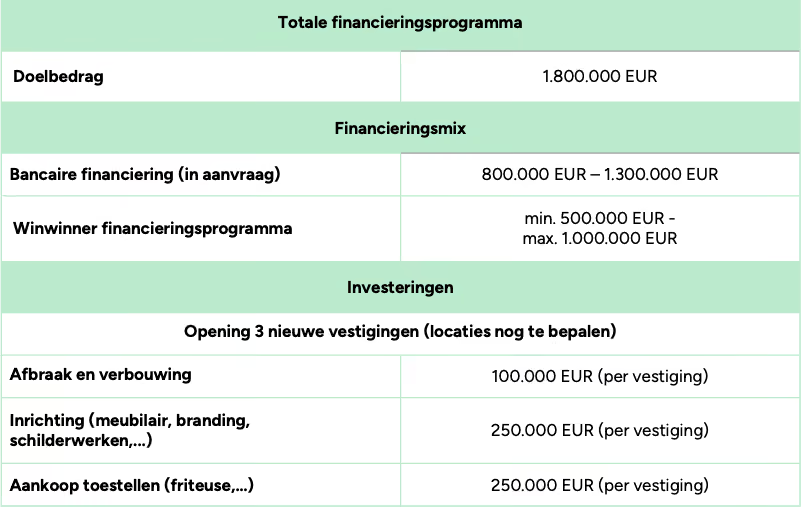
Voor 2026 wordt de opening van de vestigingen in Antwerpen, Oostende en Leuven gepland. De financiering van deze 3 vestigingen is reeds gebeurd door een combinatie van bancaire financiering van KBC, aangevuld met de eigen middelen die werden ingebracht bij de oprichting van de vennootschap.
Na de opstart van de eerste vestigingen richt La Patate zich op een versnelde expansie binnen België. Voor 2027 voorziet het bedrijf meerdere bijkomende openingen in nieuwe centrumsteden, telkens op locaties met hoge passage en sterke commerciële zichtbaarheid.. De gemiddelde kostprijs voor het openen van een nieuwe vestiging wordt geraamd op 600.000 EUR. Hiervan wordt 100.000 EUR voorzien voor de algemene afbraak- en verbouwingswerken. Daarnaast wordt voor de inrichting, meer specifiek het meubilair, de branding en de schilderwerken, 250.000 EUR gebudgetteerd. Tot slot wordt er voor de aankoop van toestellen, waaronder de friteuse, 250.000 EUR voorzien. Dit brengt de totale kostprijs van deze 3 vestigingen op 1,8 Mio EUR.
Om deze 1,8 Mio EUR te financieren, wordt een combinatie gemaakt van bancaire financiering voor 800.000 EUR, aangevuld met 1 Mio EUR via deze Winwinner campagne. Indien het maximale doelbedrag van de campagne niet wordt bereikt, zal de financiering aangevuld worden met extra bancaire financiering en/of eigen middelen. Op langere termijn wil La Patate uitgroeien tot een nationaal Belgisch horecamerk met 21 vestigingen tegen 2029, waarbij schaalvoordelen, merkbekendheid en operationele standaardisatie de verdere rendabiliteit moeten versterken.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
NOTA: Wanneer aan de voorwaarden van artikel 21, eerste lid, 13° WIB 92 is voldaan, kan een belegger die via een door de FSMA erkend crowdfundingplatform een lening verstrekt ter financiering van een crowdfundingproject van een startende onderneming, genieten van een vrijstelling van roerende voorheffing op de interesten. Deze vrijstelling geldt voor de eerste schijf van €16.270 per jaar, voor aanslagjaar 2025 tot en met 2030. Beleggers moeten er rekening mee houden dat het fiscale voordeel verloren kan gaan indien niet langer aan de toepasselijke voorwaarden wordt voldaan. Daarnaast blijft elke belegger verantwoordelijk om zich te informeren over zijn of haar eigen fiscale situatie. Toekomstige wijzigingen in de fiscale regelgeving kunnen een negatieve impact hebben op het uiteindelijke rendement van de belegging. De voorwaarden om in aanmerking te komen voor de vrijstelling van roerende voorheffing zijn op deze pagina terug te vinden
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Prognose
Bijkomende toelichting door de projecteigenaar:
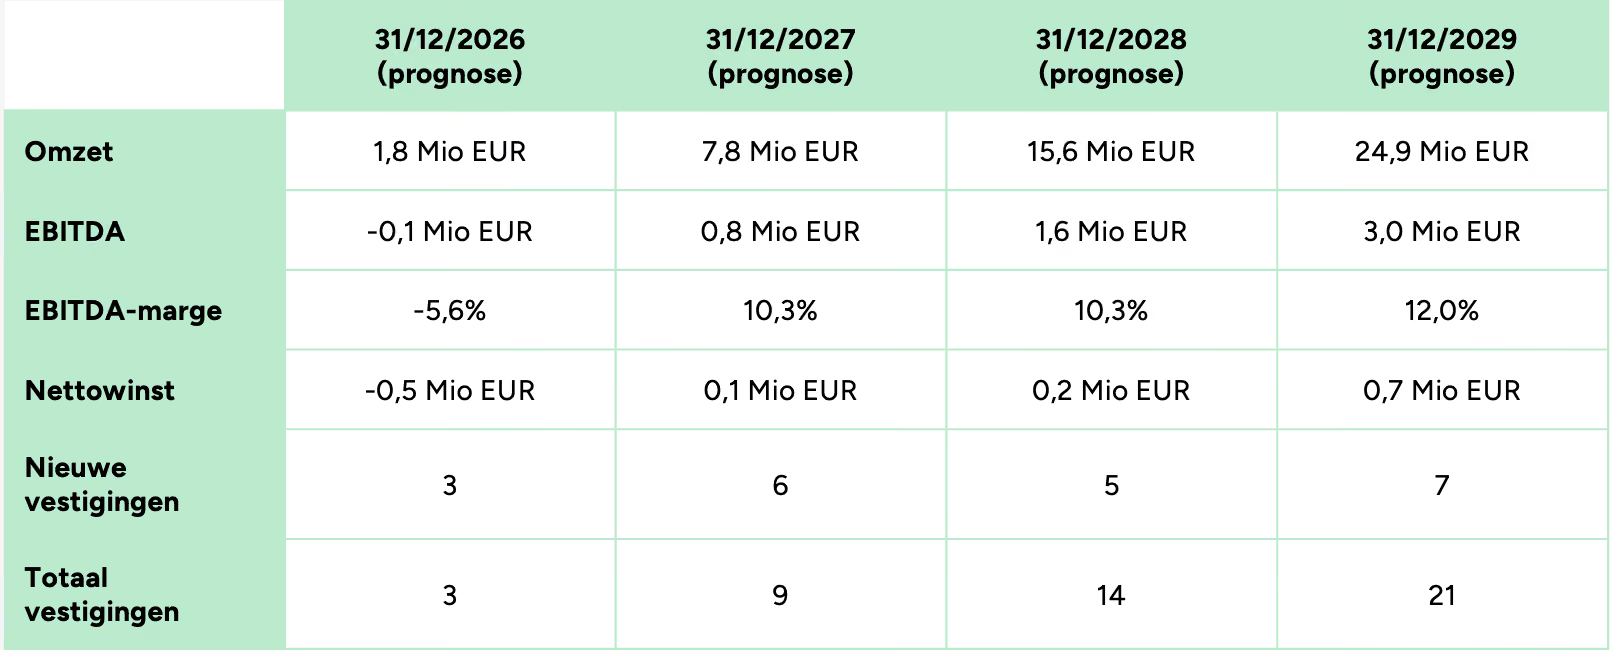
- De vennootschap, La Patate BV, werd in 2025 opgericht met een startkapitaal van 500k EUR. Sindsdien werd volop gewerkt aan het aanbod, de branding, communicatie en de voorbereiding van de opening van de eerste 3 vestigingen. Op vrijdag 8 mei werd de eerste vestiging in Antwerpen officieel geopend en op 14 augustus volgde de opening van de vestiging in Leuven. Het eerste boekjaar betreft dus een verlengd boekjaar tot 31/12/2026. Voor dit boekjaar wordt een omzet verwacht van 1,8 Mio EUR, met een nog negatieve EBITDA van -0,1 Mio EUR. Deze negatieve EBITDA is te verklaren door de kosten voor de opstart van de brand en de eerste locaties, zonder dat er op dat moment reeds inkomsten tegenover stonden.
- Voor 2027 wordt verwacht dat de eerste 3 vestigingen optimaal zullen draaien en wordt de opening van 6 nieuwe vestigingen gepland. Dit zou moeten resulteren in een sterke omzetgroei naar 7,8 Mio EUR en zou ook een sterke stijging van de rendabiliteit tot gevolg hebben, met een EBITDA groei naar 0,8 Mio EUR. Ook de jaren daarna zullen er nieuwe vestigingen geopend worden, met als doel om in 2029 een totaal van 21 vestigingen te hebben in België. De omzet zou dan verder moeten groeien tot 24,9 Mio EUR met een bijhorende EBITDA van 3,0 Mio EUR.
- Op basis van dit ambitieus, maar onderbouwd financieel plan, zal er dus voldoende terugbetalingscapaciteit zijn voor de Winwinner campagne. Dit wordt bijkomend versterkt door de oorspronkelijke inbreng van 500k EUR aan kapitaal en het geloof van de bank, die vlot is meegegaan met de financiering van de eerste 3 vestigingen.
Risico's
Soort 1 - projectrisico
- Opstart- en uitrolrisico van nieuwe vestigingen: La Patate bevindt zich in een vroege groeifase waarbij meerdere nieuwe vestigingen op korte termijn worden geopend. Indien de opstart van deze locaties trager verloopt dan verwacht of operationele problemen optreden, kan dit leiden tot hogere kosten en lagere inkomsten in de beginfase. Dit kan een negatieve impact hebben op de rendabiliteit en kasstromen van de onderneming.
- Realisatie van ambitieuze groeiplannen: Het businessplan voorziet een sterke expansie naar meerdere vestigingen in verschillende steden. Indien deze groei trager verloopt dan gepland of bepaalde locaties minder performant zijn, kan dit leiden tot lagere omzet en vertraging in het behalen van schaalvoordelen. Dit kan de financiële projecties onder druk zetten.
- Rendabiliteitsrisico in opstartfase: De onderneming verwacht in het eerste boekjaar een negatieve EBITDA als gevolg van opstartkosten en investeringen, alvorens schaalvoordelen gerealiseerd worden. Indien de omzetgroei of kostenstructuur afwijkt van de verwachtingen, kan de rendabiliteit later of in mindere mate bereikt worden. Dit kan de terugbetalingscapaciteit tijdelijk beïnvloeden.
- Afhankelijkheid van merk en marketing: Het concept van La Patate steunt sterk op merkbeleving, community en marketing, onder meer via bekende profielen en media-aandacht. Indien de merktractie afneemt of marketinginspanningen minder effectief blijken, kan dit leiden tot lagere klanteninstroom per vestiging. Dit kan de omzet en groei vertragen.
Soort 2 - sectorrisico
- Concurrentie in de horecasector: De horecasector is zeer competitief, met zowel lokale frituren als ketens en andere fastfoodconcepten. Nieuwe spelers of bestaande concurrenten kunnen gelijkaardige concepten ontwikkelen of agressief prijzen hanteren. Dit kan de marges en marktaandelen van La Patate onder druk zetten.
- Locatie- en huurprijsrisico: La Patate focust op Triple A locaties in centrumsteden, waar huurprijzen doorgaans hoog en competitief zijn. Indien huurkosten stijgen of locaties minder renderen dan verwacht, kan dit de winstgevendheid per vestiging negatief beïnvloeden. Dit kan de rendabiliteit van het totale netwerk onder druk zetten.
- Operationeel risico binnen horeca-activiteiten: Horeca-activiteiten zijn gevoelig voor operationele uitdagingen zoals personeelsbeheer, kwaliteitscontrole en piekbelasting tijdens drukke momenten. Indien processen niet efficiënt verlopen of kwaliteitsconsistentie niet wordt gegarandeerd, kan dit leiden tot lagere klanttevredenheid en reputatieschade. Dit kan een negatieve impact hebben op de omzet.
- Schaal- en standaardisatierisico bij ketenuitbouw: Het concept van La Patate is opgezet als een schaalbare keten met meerdere vestigingen verspreid over België. Naarmate het aantal locaties toeneemt, wordt het complexer om operationele processen, kwaliteit en klantbeleving consistent te houden over alle vestigingen heen. Indien deze standaardisatie niet slaagt, kan dit leiden tot inefficiënties, hogere kosten en reputatieschade.
Soort 3 - Wanbetalingsrisico
- Onvoldoende kasstromen voor terugbetaling van de lening: La Patate bevindt zich nog in een vroege ontwikkelingsfase en verwacht voor het eerste boekjaar een negatieve EBITDA en een nettoverlies. De toekomstige terugbetalingscapaciteit is daardoor in belangrijke mate afhankelijk van de succesvolle uitbouw en rendabiliteit van de bestaande en geplande vestigingen. Indien de omzetgroei, marges of rendabiliteit lager uitvallen dan voorzien, kunnen onvoldoende operationele kasstromen beschikbaar zijn om de interesten en hoofdsom van de lening tijdig terug te betalen.
- Afhankelijkheid van de realisatie van het financieel groeiplan: De financiële prognoses gaan uit van een snelle uitbreiding van 3 vestigingen in 2026 naar 9 in 2027 en uiteindelijk 21 vestigingen tegen 2029, met een daarmee gepaard gaande sterke stijging van omzet en EBITDA. Indien nieuwe vestigingen later openen, minder omzet realiseren of hogere kosten met zich meebrengen dan voorzien, kan de werkelijke financiële ontwikkeling aanzienlijk afwijken van het financieel plan. Dit kan de voorziene terugbetalingscapaciteit van La Patate verminderen.
- Toenemende financierings- en liquiditeitsbehoefte tijdens de expansie: De opening van een nieuwe vestiging vergt volgens het financieel plan gemiddeld circa 600.000 EUR aan investeringen. De verdere geplande expansie zal daardoor aanzienlijke bijkomende financierings- en liquiditeitsbehoeften met zich meebrengen. Indien La Patate onvoldoende bijkomende financiering kan aantrekken, investeringen duurder uitvallen of de operationele kasstromen onvoldoende snel groeien, kan druk ontstaan op de liquiditeitspositie en op de mogelijkheid om de financiële verplichtingen tegenover beleggers na te komen.
- Faillissement of andere insolventieprocedure: Indien La Patate door aanhoudende verliezen, onvoldoende kasstromen, een tegenvallende uitrol van de vestigingen of andere financiële moeilijkheden niet langer aan haar verplichtingen kan voldoen, kan de onderneming in een gerechtelijke reorganisatie, faillissement of andere insolventieprocedure terechtkomen. In dat geval bestaat het risico dat beleggers de verschuldigde interesten en hun geïnvesteerde kapitaal geheel of gedeeltelijk verliezen.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom (crowdlening en winwinlening). In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Soort 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van a) 5,50% (crowdlening) of b) 4,50% (Winwinlening) staat vast gedurende de looptijd. Inflatie kan het reële rendement verlagen. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom (crowdlening en winwinlening). Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen.
- Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5 - Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De projecteigenaar staat in voor het betalen van de rente en de terugbetaling van de hoofdsom. De crowdfundingdienstverlener komt hier niet tussenbeide. Bovendien houdt de crowdfundingdienstverlener geen klantentegoegden aan tijdens het lopen van de campagne. Indien er zich een faillissement zou voordoen, zijn de tegoeden gedeponeerd op een derdenrekening bij een externe dienstverlener. De impact voor zowel investeerders als projecteigenaars is dus beperkt.
Soort 6 - Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening of Winwinlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Soort 7 - Overige risico’s
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening of Winwinlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening of Winwinlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening of Winwinlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervoegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 1.000.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 1.000.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening of Winwinlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.