Beschrijving
Via deze financieringscampagne wil LCFB BV maximaal 300.000 EUR ophalen. Er zijn 2 aangeboden leningstypes: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "Crowdlening") en de achtergestelde winwinlening met opschortende voorwaarde (hierna "Winwinlening").
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Waarom investeren?
- Bestaande, bewezen activiteit: de overname via carve-out van een activiteit die binnen de Flocart-groep tussen 2022 en 2025 een omzet realiseerde tussen 2,2 en 2,5 miljoen euro, met een EBITDA van circa 400.000 euro.
- Ervaren ondernemers: Paul-Yvon Billiet (Master Economie, Master Finance, MBA Harvard Business School, jarenlange ervaring in wealth management, M&A en venture capital) en Maxime Billiet (Handelsingenieur, operationele ervaring bij Planet B) sturen de onderneming aan.
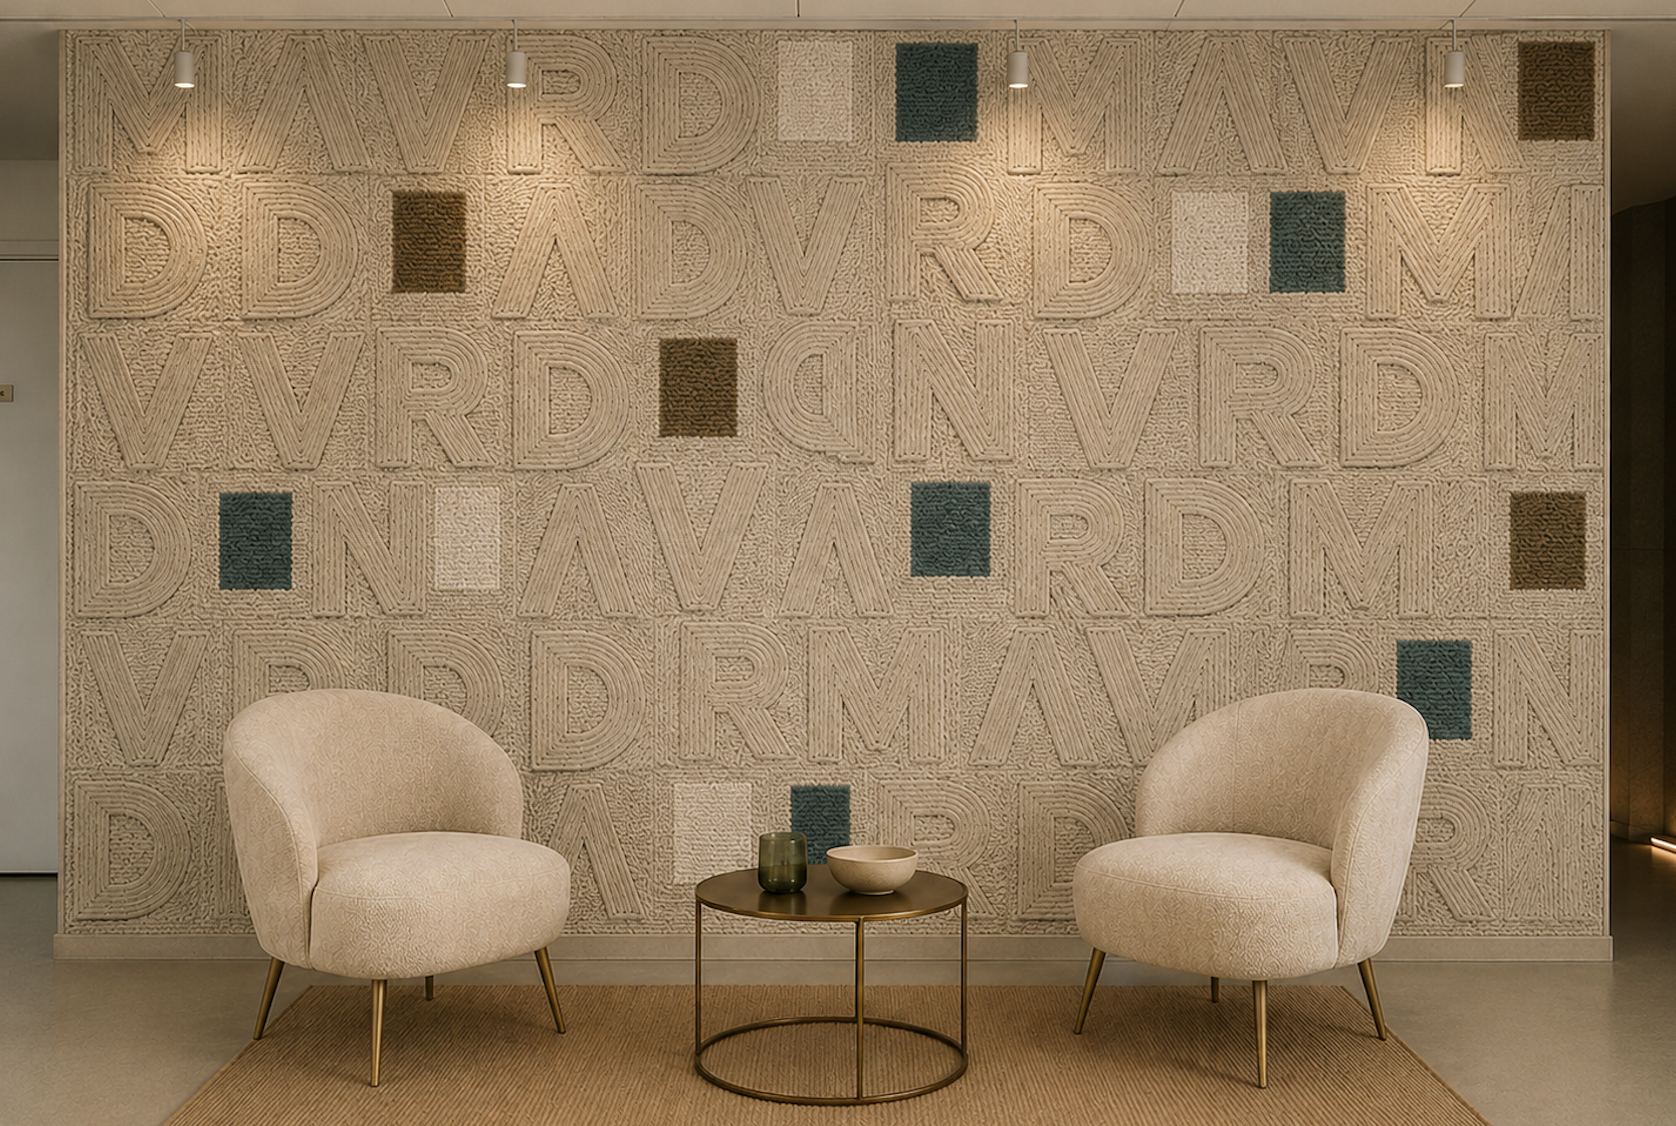
- Onderscheidende marktpositie: Mavard combineert traditioneel textielvakmanschap, technologische expertise en co-creatie met gerenommeerde internationale editeurs, en investeert vandaag verder in nieuwe gespecialiseerde profielen, productietechnieken enproductontwikkeling om deze positie verder uit te bouwen.
- Aantoonbare omzetgroei sinds de carve-out: tussen week 12 en week 36 van 2026 realiseerde Mavard een omzet van ongeveer 1,20 miljoen euro, een stijging van ongeveer 7 procent tegenover dezelfde periode vorig jaar.
- Bevestigd vertrouwen van de huisbankier: de bank is bereid 150.000 euro extra werkkapitaalkrediet te verstrekken op voorwaarde van een gelijkaardig bedrag aan externe financiering, en Mavard loste sinds de opstart al 240.000 euro van de overgenomen voorraad af.
- Financiering met toekomstperspectief: de middelen dienen in de eerste plaats om het werkkapitaal structureel te versterken, maar geven Mavard tegelijk de financiële ruimte om haar activiteiten te ondersteunen en verder te ontwikkelen.
Historiek
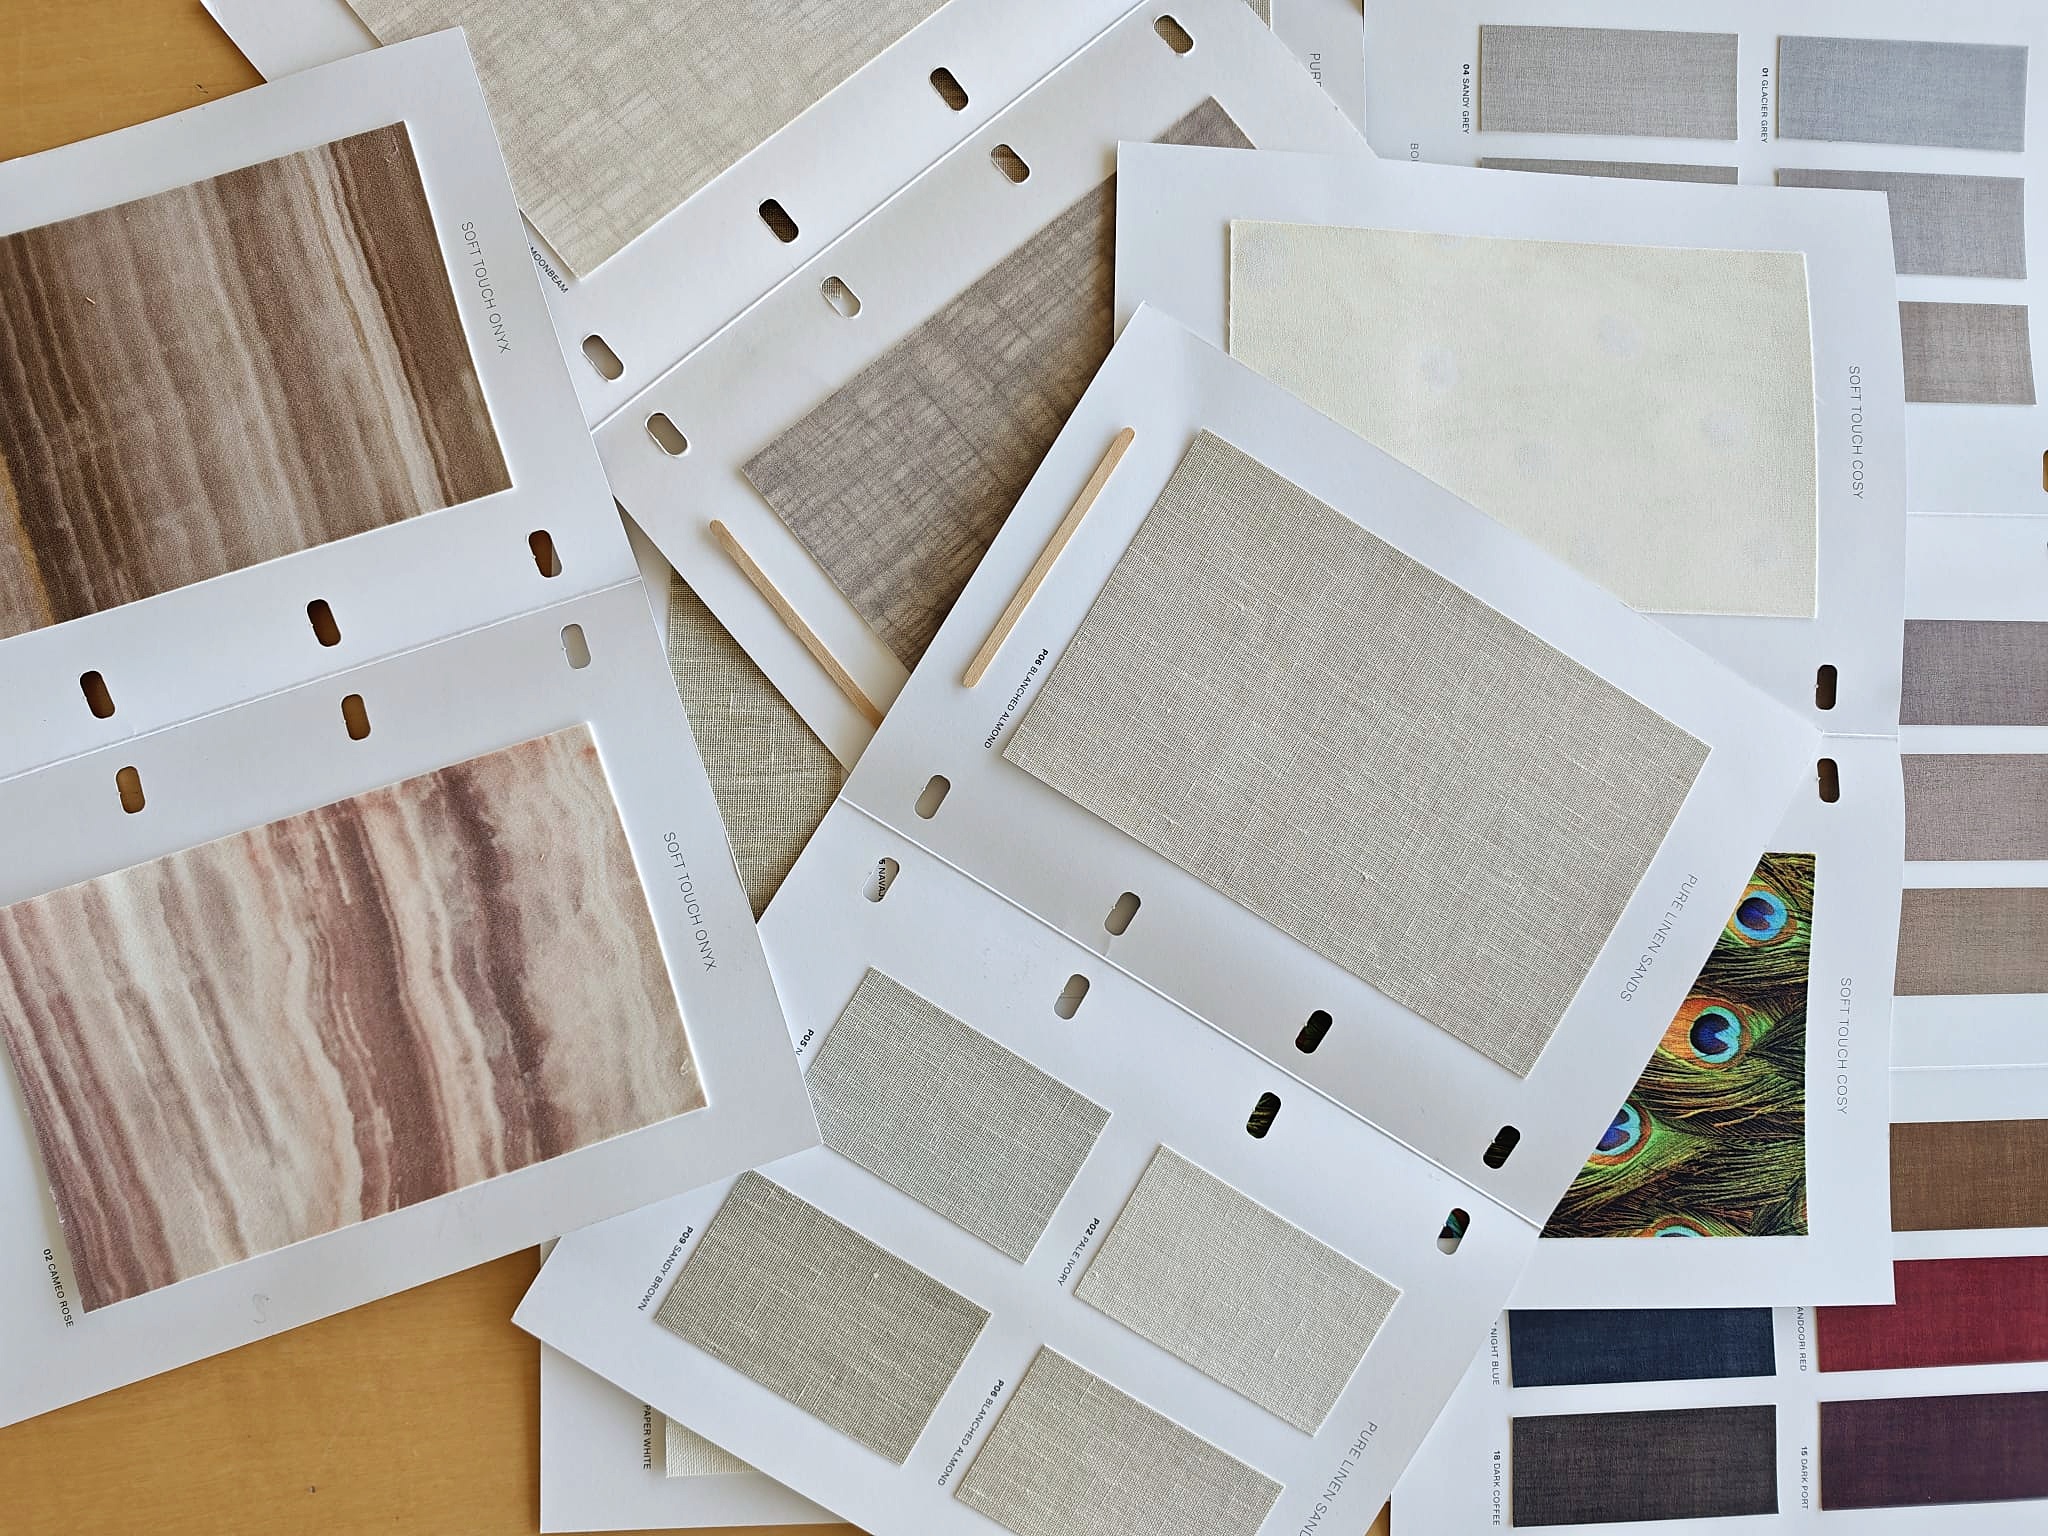
Mavard is de merknaam van LCFB BV, de vennootschap die Paul-Yvon Billiet en Maxime Billiet in februari 2026 oprichtten om de textiele muurbekledingsactiviteiten van de Flocart-groep over te nemen. De carve-out werd in maart 2026 afgerond, waarna de activiteit vanaf week 12 onder de nieuwe structuur operationeel verderging.
Bij de overname nam LCFB BV de bestaande productie, het machinepark, de ervaren vakmensen en het historische klanten- en leveranciersbestand over op de productiesite in Wevelgem. Die site bouwde binnen de Flocart-groep jarenlange ervaring op in hoogwaardige textiele muurbekleding voor gerenommeerde spelers in de internationale premium- en luxe-interieurmarkt.
Sinds de opstart bouwen Paul-Yvon en Maxime de activiteit verder uit als zelfstandige onderneming. De eerste maanden na een carve-out brengen doorgaans een verhoogde werkkapitaalbehoefte met zich mee, onder meer door de financiering van lonen, grondstoffen en voorraad, en door het collectief verlof dat kort na de overname viel. Mavard loste intussen al 240.000 euro van de overgenomen voorraad af en realiseerde tussen week 12 en week 36 van 2026 een omzet van ongeveer 1,20 miljoen euro, een stijging van ongeveer 7 procent tegenover dezelfde periode vorig jaar. Parallel daarmee investeert het team al in de verdere uitbouw van de onderneming, onder meer door nieuwe gespecialiseerde profielen aan te trekken en in productontwikkeling te investeren.
Activiteiten
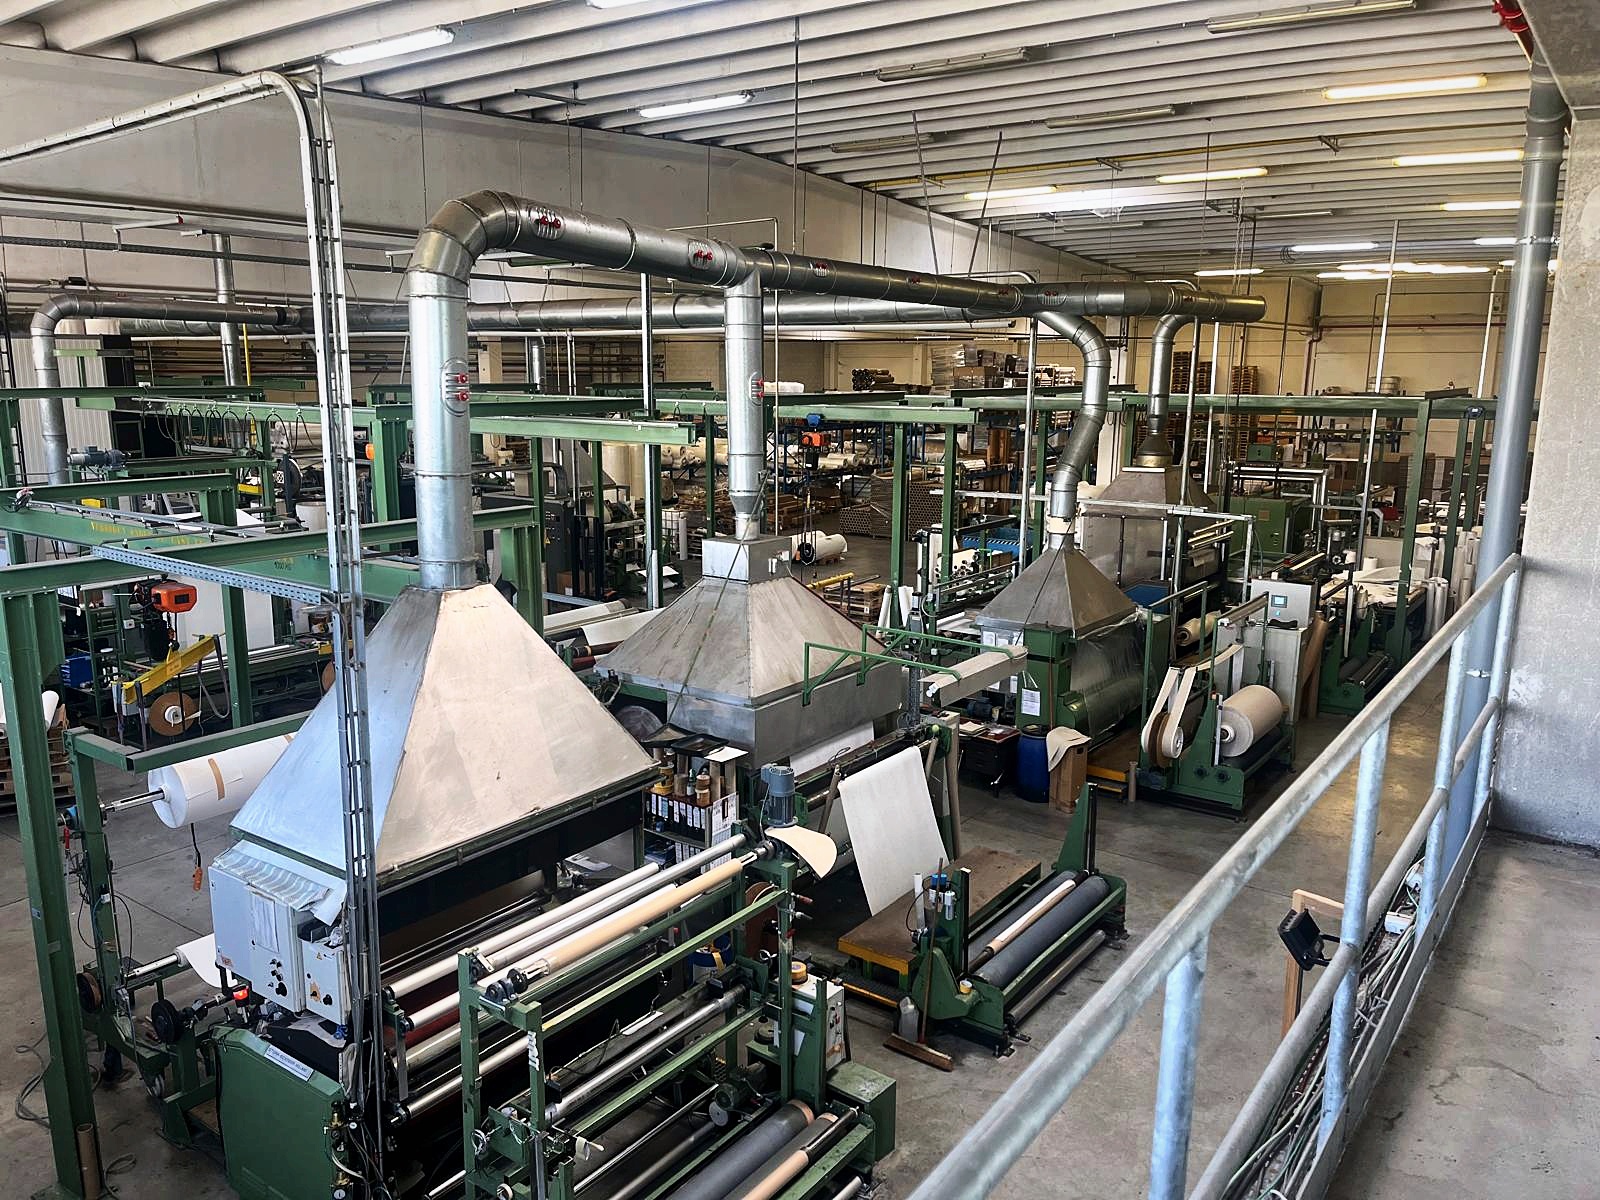
Mavard is gespecialiseerd in de ontwikkeling en productie van hoogwaardige textiele muurbekleding voor de internationale premium- en luxe-interieurmarkt. De onderneming werkt op maat, in co-creatie met gerenommeerde editeurs die zelf actief zijn in het luxesegment: zij brengen het ontwerp en de creatieve visie aan, Mavard brengt vanuit haar productiesite in Wevelgem de technische kennis van garens, kleuren, structuren, jacquardweefsels en materialen in om deze ontwerpen
industrieel te realiseren.
Mavard treedt daarbij zelf niet op de voorgrond: de onderneming levert als gespecialiseerde productiepartner aan de merken en editeurs die zichtbaar zijn voor de eindklant. Die combinatie van creativiteit, technische knowhow en jarenlange productie-ervaring vormt een moeilijk te kopiëren positie: machines zijn aan te schaffen, de opgebouwde kennis, het vertrouwen en de klantrelaties niet.
Vandaag draait de activiteit met het bestaande machinepark en de ervaren vakmensen die bij de carve-out werden overgenomen, aangevuld met het historische klanten- en leveranciersbestand. Mavard investeert daarnaast actief in de verdere uitbouw van de onderneming: het team trekt nieuwe, gespecialiseerde profielen aan en investeert in nieuwe productietechnieken, materialen en productontwikkeling. Paul-Yvon Billiet en Maxime Billiet sturen de commerciële en operationele werking aan, met als ambitie om de combinatie van traditioneel textielvakmanschap, technologische expertise en co-creatie met gerenommeerde internationale editeurs verder te verstevigen.
Groeiplannen
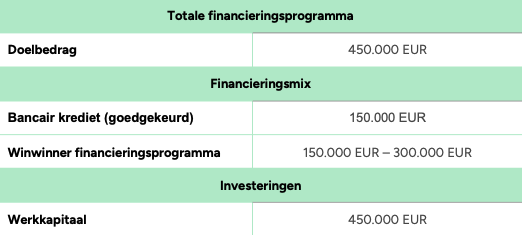
LCFB BV voorziet een totaal financieringsprogramma van 450k EUR voor de structurele versterking van het werkkapitaal van de vennootschap na de carve-out van hun activiteiten vanuit de Flocart-groep. Via Winwinner wenst de onderneming 150k EUR tot maximaal 300k EUR op te halen. Daarnaast heeft BNP Paribas Fortis zich bereid verklaard om 150k EUR bijkomende bancaire werkkapitaalfinanciering toe te kennen op voorwaarde dat minimaal 150k EUR aan externe financiering wordt opgehaald. Indien enkel het minimale doelbedrag wordt opgehaald, zal het werkkapitaal vervangen worden door de operationele cashflow, gegenereerd door de onderneming.
De werkkapitaalbehoefte vloeit voornamelijk voort uit de financieringsstructuur bij de carve-out, waarbij LCFB BV de overgenomen voorraad gedeeltelijk gefinancierd heeft vanuit de operationele kasstromen en hiervan sinds de operationele start in februari dit jaar reeds circa 240k EUR afgelost heeft. Daarnaast beschikt de nieuwe vennootschap voorlopig nog niet over het leverancierskrediet dat binnen de vroegere structuur beschikbaar was. De bijkomende middelen worden daarom aangewend voor de normale operationele cyclus, waaronder de financiering van grondstoffen, voorraad, leveranciers, productie- en personeelskosten en de periode tussen productie en inning van klantenvorderingen.
Gezien het sterke groeipotentieel van deze high-end niche-sector, wat ook bevestigd wordt door diverse externe marktstudies, is dit werkkapitaal essentieel om deze groeiversnelling te financieren. LCFB BV wil verder investeren in nieuwe productietechnieken, innovatieve materialen en productontwikkeling en is volop bezig met het aantrekken van nieuwe, gespecialiseerde profielen. Deze investeringen moeten hen in staat stellen om optimaal te kunnen inspelen op de behoeften van klanten en de verdere groei te versnellen.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Bijkomende toelichting door de projecteigenaar:
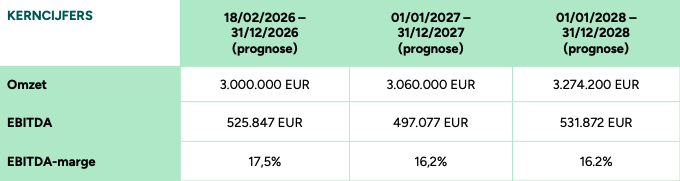
- LCFB BV werd in februari 2026 opgericht voor de carve-out van een bestaande en rendabele activiteit van de Flocart-groep. Hierdoor zijn voor de nieuwe vennootschap nog geen historische jaarrekeningen beschikbaar, maar is wel een historisch trackrecord van de overgenomen businessunit beschikbaar. Tussen 2022 en 2025 realiseerde deze activiteit jaarlijks circa 2,2 Mio EUR tot 2,5 Mio EUR omzet, met een EBITDA van ongeveer 400k EUR. De commerciële activiteit bleef ook na de carve-out behouden: tijdens de eerste zes maanden sinds de operationele start werd volgens de beschikbare cijfers circa 7% omzetgroei gerealiseerd tegenover dezelfde periode een jaar eerder. De onderneming heeft daarbij de bestaande productiecapaciteit, het ervaren personeel, de klantenrelaties en het machinepark overgenomen, waardoor LCFB BV voortbouwt op een bestaande operationele activiteit in plaats van een volledig nieuwe business op te starten.
- Het financieel plan, opgesteld samen met Finvision en gebaseerd op de historische prestaties van de overgenomen businessunit, voorziet voor het eerste boekjaar een omzet van 3,0 Mio EUR en een EBITDA van 526k EUR, gevolgd door 3,06 Mio EUR omzet en 497k EUR EBITDA in 2027. Sinds de operationele start heeft LCFB BV reeds 240k EUR van de overgenomen voorraad gefinancierd en afgelost vanuit de beschikbare kasstromen. De onderneming beschikt daarnaast over een investeringskrediet van 500k EUR bij BNP Paribas Fortis, terwijl er momenteel geen andere kredieten uitstaan. De combinatie van de historische rendabiliteit van de activiteit, de gerealiseerde commerciële prestaties sinds de carve-out en de verwachte operationele kasstromen vormt de basis voor de toekomstige terugbetalingscapaciteit. Ook de complementariteit van het foundersteam zorgt voor de nodige expertise op commercieel, financieel en operationeel vlak. Tot slot opereert LCFB BV in een high-end niche markt met enorm groeipotentieel, wat ook bevestigd wordt door diverse externe marktstudies.
Risico's
Soort 1 - Projectrisico
- Risico verbonden aan de carve-out en zelfstandige voortzetting van de activiteit: Hoewel LCFB BV voortbouwt op een bestaande activiteit, opereert deze sinds maart 2026 binnen een nieuwe en zelfstandige vennootschapsstructuur. De carve-out vereist dat onder meer financiering, administratie, aankoop, productie en commerciële activiteiten zelfstandig worden georganiseerd. Indien deze overgang moeilijker of duurder verloopt dan voorzien, kan dit leiden tot bijkomende kosten of operationele verstoringen en bijgevolg een negatieve impact hebben op de rendabiliteit en kasstromen.
- Werkkapitaalrisico: De productieactiviteit vereist een structurele financiering van grondstoffen, voorraden, personeelskosten en klantenvorderingen. LCFB BV beschikt als recent opgerichte vennootschap bovendien nog niet over hetzelfde leverancierskrediet als de activiteit vóór de carve-out. Indien voorraden langer worden aangehouden, klanten later betalen of leveranciers kortere betalingstermijnen hanteren dan verwacht, kan de werkkapitaalbehoefte verder toenemen en bijkomende druk op de liquiditeitspositie ontstaan.
- Afhankelijkheid van behoud en verdere ontwikkeling van het bestaande klantenbestand: Bij de carve-out werden de bestaande klantenrelaties van de activiteit overgenomen. LCFB BV werkt binnen een gespecialiseerde niche bovendien in co creatie met verschillende editeurs, waarbij technische knowhow, kwaliteit en langdurige samenwerkingen een belangrijke rol spelen. Het verlies van één of meerdere belangrijke klanten of een lagere orderinstroom kan daardoor een negatieve impact hebben op de bezetting van de productiecapaciteit, omzet en operationele kasstromen.
Soort 2 - Sectorrisico
- Afhankelijkheid van het premium- en luxesegment: LCFB BV is actief in een hooggespecialiseerde niche binnen de internationale premium- en luxe-interieurmarkt, waar vraag mede afhankelijk is van investeringen in hoogwaardige residentiële en commerciële interieurs. Een economische terugval of lagere investeringsbereidheid binnen dit segment kan leiden tot uitstel of annulering van projecten en bijgevolg een lagere vraag naar hoogwaardige textiele muurbekleding.
- Concurrentie en veranderende designvoorkeuren: De markt waarin LCFB BV actief is, wordt sterk gedreven door design, exclusiviteit, tactiliteit, technische knowhow en kwaliteit. Producten worden daarbij in co-creatie met gespecialiseerde editeurs ontwikkeld. Veranderende interieurtrends, nieuwe productietechnieken of concurrerende materialen en producenten kunnen de vraag naar bepaalde collecties of toepassingen beïnvloeden en kunnen bijkomende investeringen in productontwikkeling vereisen.
- Grondstoffen- en productiekosten: De productie van hoogwaardige textiele muurbekleding vereist gespecialiseerde materialen, machines en ervaren vakmensen. Stijgende prijzen van grondstoffen, energie of personeel kunnen de productiekosten verhogen. Indien deze kosten niet of slechts met vertraging kunnen worden doorgerekend aan klanten, kan dit de brutomarge, rendabiliteit en beschikbare operationele kasstromen onder druk zetten.
Soort 3 - Wanbetalingsrisico
- Onvoldoende kasstromen voor terugbetaling van de lening: De terugbetaling van de Winwinner-financiering is afhankelijk van de toekomstige operationele kasstromen van LCFB BV. Hoewel de overgenomen activiteit historisch rendabel was en sinds de carve-out commercieel verder werd gezet, beschikt LCFB BV zelf nog niet over een historisch financieel trackrecord als zelfstandige vennootschap. Indien de omzet, marges of kasstromen lager uitvallen dan voorzien in het financieel plan, kunnen onvoldoende middelen beschikbaar zijn om kapitaal en interesten tijdig terug te betalen.
- Liquiditeitsproblemen door de werkkapitaalcyclus: LCFB BV moet grondstoffen, voorraad, productie- en personeelskosten financieren voordat de bijbehorende klantenvorderingen worden geïnd.Indien de cash conversion cycle langer wordt dan verwacht of bijkomend werkkapitaal nodig blijkt, kan dit de liquiditeitspositie onder druk zetten en de capaciteit om financiële verplichtingen na te komen aantasten.
- Faillissement of andere insolventieprocedure: Indien LCFB BV door tegenvallende commerciële prestaties, onvoldoende kasstromen, een oplopende werkkapitaalbehoefte of andere financiële moeilijkheden niet langer aan haar verplichtingen kan voldoen, kan de onderneming in een gerechtelijke reorganisatie, faillissement of andere insolventieprocedure terechtkomen. In dat geval bestaat het risico dat beleggers hun geïnvesteerde kapitaal en eventueel verschuldigde interesten geheel of gedeeltelijk verliezen.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot a) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom, met uitzondering van het eerste jaar waarbij enkel interesten worden betaald (Crowdlening); en b) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom (Winwinlening). In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Soort 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van a) 9,00% (Crowdlening) of b) 4,50% (Winwinlening) staat vast gedurende de looptijd. Inflatie kan het
reële rendement verlagen. De Projecteigenaar verbindt zich tot a) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom, met uitzondering van het eerste jaar waarbij enkel interesten worden betaald (Crowdlening); en b) de jaarlijkse betaling van rente en de jaarlijkse terugbetaling van de hoofdsom (Winwinlening). Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen. - Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5 - Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De Projecteigenaar staat in voor het betalen van de rente en de terugbetaling van de hoofdsom. De crowdfundingdienstverlener komt hier niet tussenbeide. Bovendien houdt de crowdfundingdienstverlener geen klantentegoegden aan tijdens het lopen van de campagne. Indien er zich een faillissement zou voordoen, zijn de tegoeden gedeponeerd op een derdenrekening bij een externe dienstverlener. De impact voor zowel investeerders als Projecteigenaars is dus beperkt.
Risico 6 - Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening of Winwinlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Risico 7 - Overige risico's
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening of Winwinlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening of Winwinlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening of Winwinlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervoegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 300.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 300.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening of Winwinlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.