Beschrijving
Via deze financieringscampagne wil MTM maximaal 300.000 Euro ophalen. Er zijn 2 aangeboden leningstypes: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "Crowdlening") en de achtergestelde winwinlening met opschortende voorwaarde (hierna "Winwinlening").
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Waarom investeren?
- Bewezen trackrecord: meer dan tien jaar ervaring en tien venues in het centrum van Gent.
- Schaalvoordelen: één hoofdkantoor verzorgt marketing, HR, finance en administratie voor alle vestigingen.
- Sterke omzetgroei: de omzet steeg van 5,78 miljoen euro in 2023 naar een verwachte omzet van 9 miljoen euro in 2026.
- Bankfinanciering reeds bevestigd: banken financieren al 75 procent van de geplande overname van de nieuwe brasserie.
Historiek
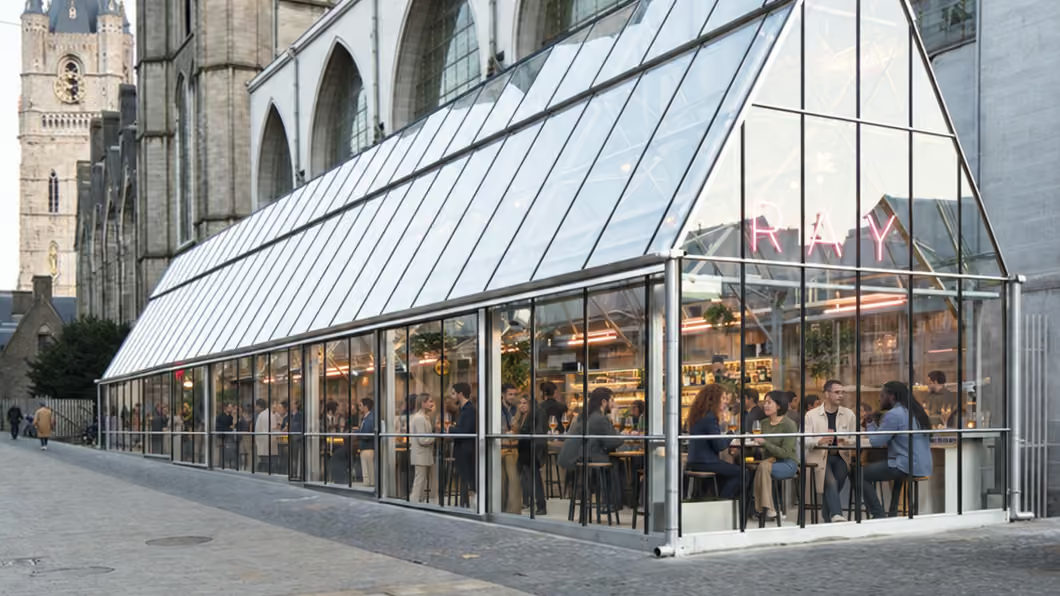
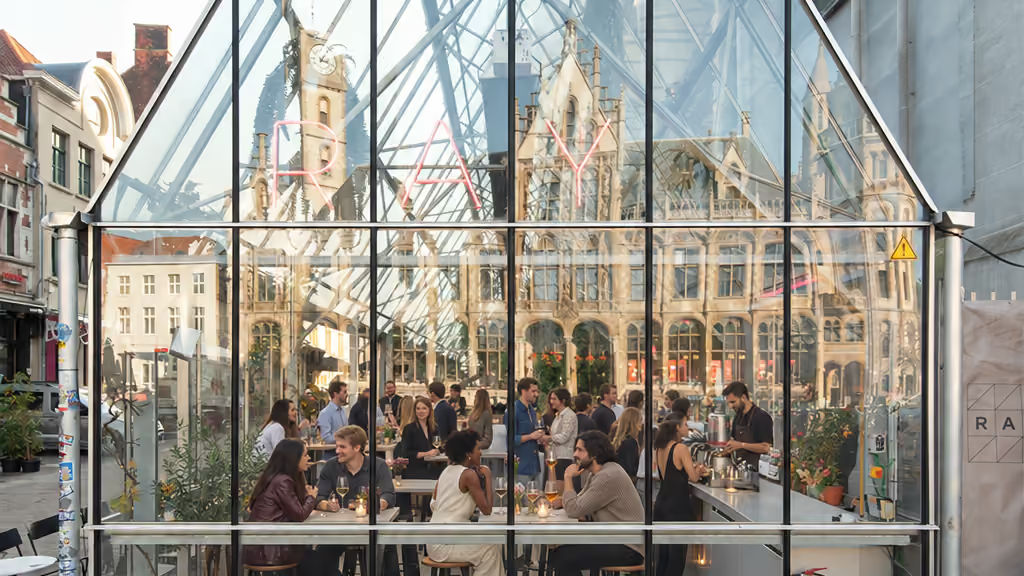
Jean-Michel Teerlinck en Julien Malingreau richtten MTM op in 2014. In maart 2015 openden ze café Mòris in Klein Turkije. Daarna kwam er bijna elk jaar een zaak bij: Millie Vanillie (2015), RAY (2018), ZwartWit en Eltòn (2019), Dragòn (2021). Elke zaak kreeg een eigen concept, van biercafé tot dansclub tot eventlocatie, verspreid over het centrum van Gent.
Tussen 2024 en 2026 volgde de grootste investeringsgolf tot nu toe, met De Lieve, Etienne Etienne, Circe en Bianca. Tegelijk groeide de organisatie erachter: een centraal team voor marketing, HR, finance en administratie, en meer dan vijftig medewerkers over alle zaken heen.
Activiteiten
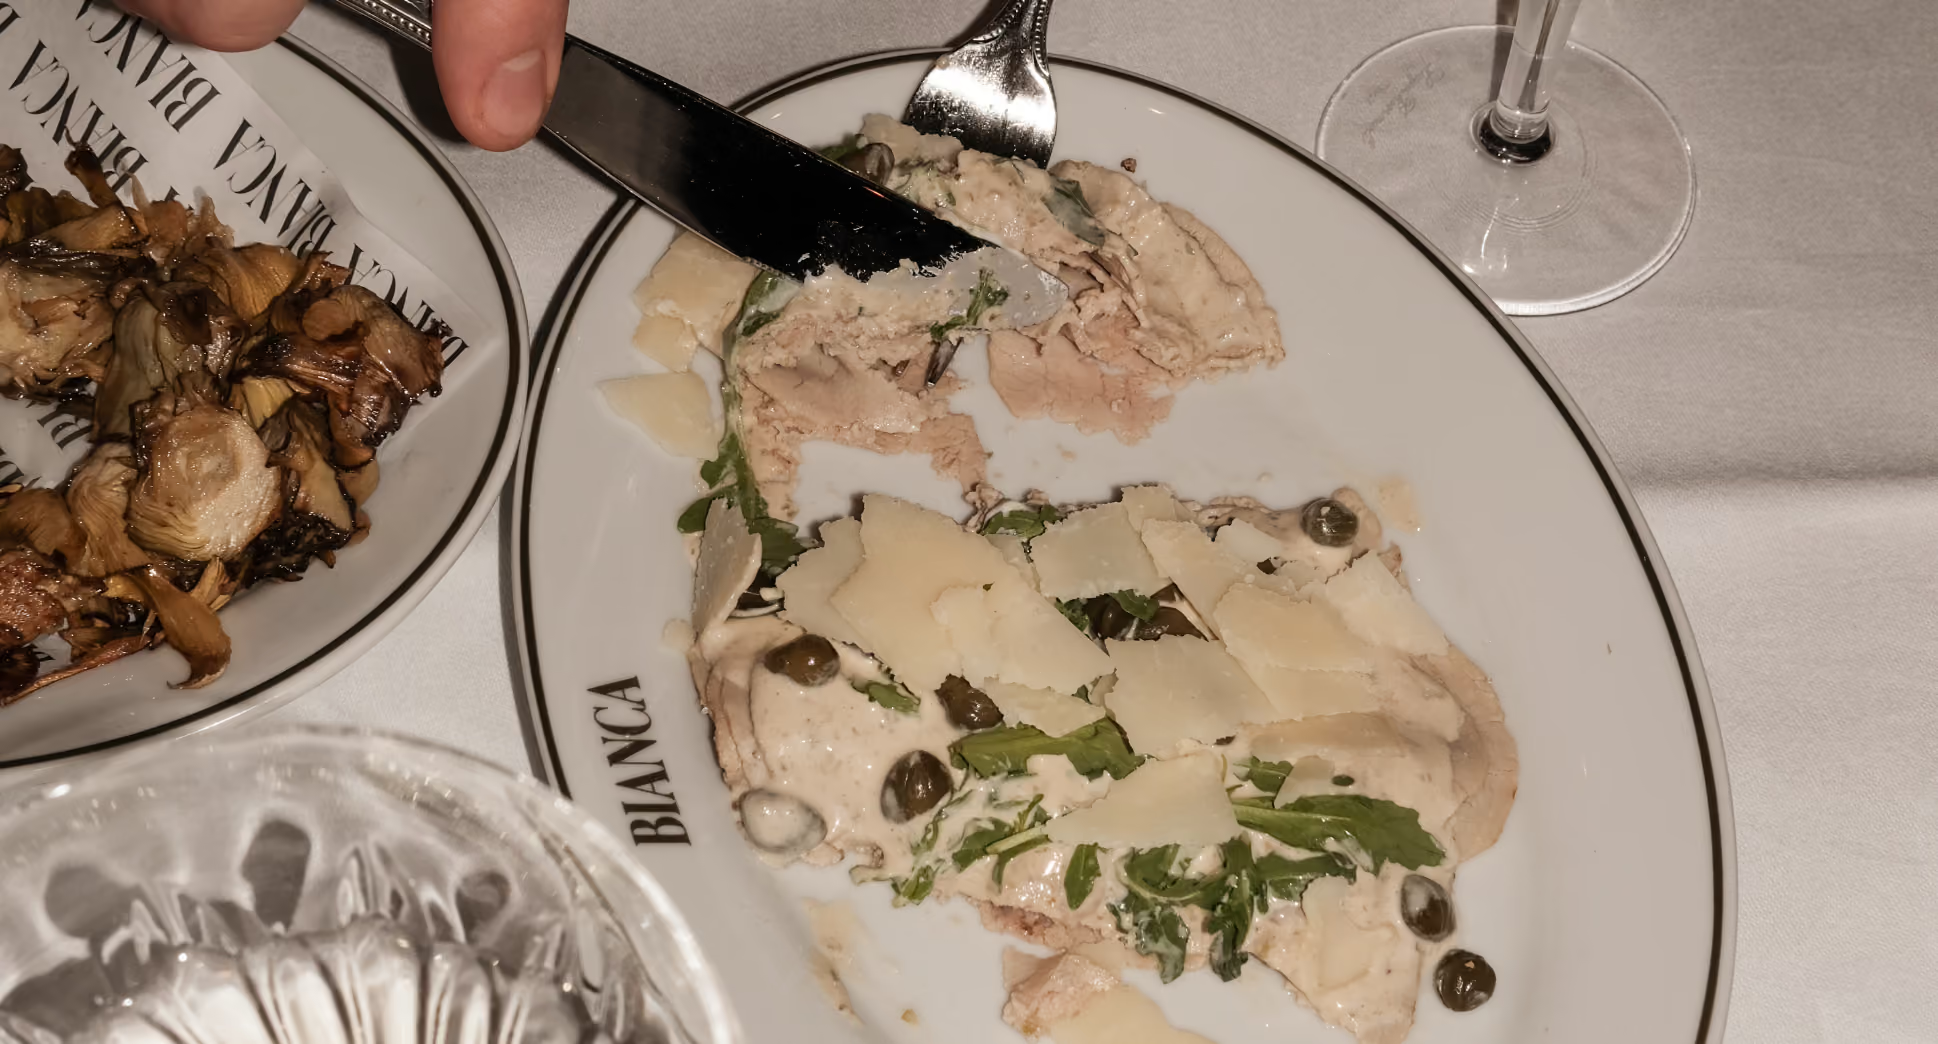
MTM baat in Gent cafés, restaurants en eventlocaties uit. Cafés: Mòris, RAY, Millie Vanillie, Eltòn en Dragòn. Restaurants: ZwartWit, De Lieve, Circe en Bianca. Eventlocaties: ZwartWit en Etienne Etienne. Elke zaak behoudt een eigen naam, concept en publiek.
Die spreiding laat MTM toe om verschillende momenten en budgetten in de Gentse horeca te bedienen: van het dagelijkse cafébezoek tot een diner, een feest of een bedrijfsevenement. Vanuit het hoofdkantoor worden marketing, HR, finance en administratie centraal georganiseerd. Personeel wordt uitgewisseld tussen zaken, wat pieken en openingen opvangt zonder telkens een nieuw team te bouwen.
De inkomsten komen overwegend van particuliere klanten die meteen betalen. B2B-facturatie, bijvoorbeeld voor evenementen, is een beperkt aandeel. MTM draagt daardoor nauwelijks debiteurenrisico en ontvangt zijn omzet dagelijks.
Groeiplannen
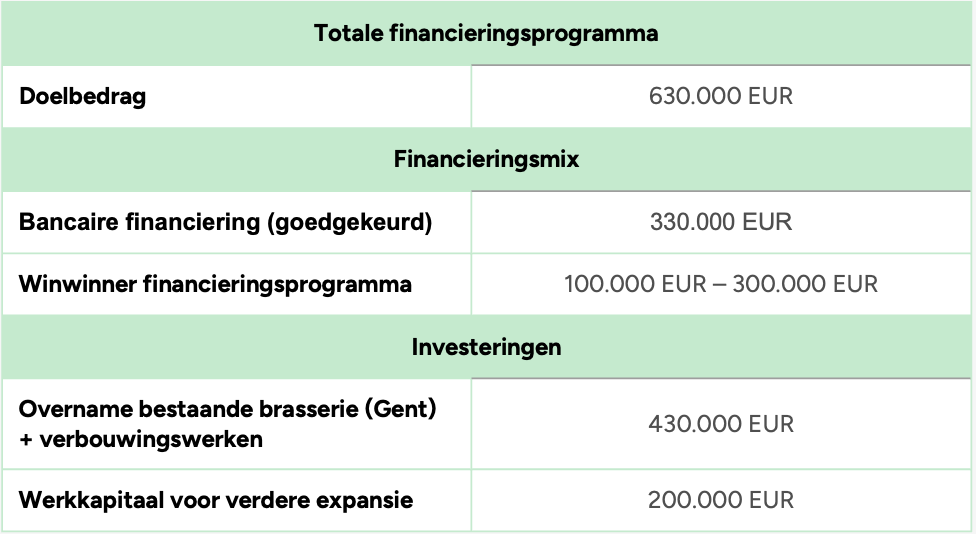
MTM zet de volgende stap in Gent: de overname van een gevestigde brasserie, gepland in oktober 2026, gevolgd door een opfrissing van de zaak. De brasserie heeft een bestaand cliënteel en een bestaande omzet; MTM voegt er zijn organisatie, finance, HR, admin en marketing aan toe.
Het volledige financieringsprogramma bedraagt 630.000 EUR: 430.000 EUR voor de overname en de opfrissing, 200.000 EUR werkkapitaal. Voor de overname is 330.000 EUR bankfinanciering goedgekeurd. Het bedrag dat via Winwinner wordt opgehaald, geldt tegenover de bank als eigen inbreng en financiert het werkkapitaal.
Dat werkkapitaal dient voor de zaken die in 2026 geopend werden en voor de organisatie erachter. Een nieuwe zaak kost eerst geld en brengt pas later op: de kosten lopen vanaf dag één, het publiek komt in de maanden daarna. Het werkkapitaal overbrugt die periode, zodat MTM niet hoeft te snoeien in de opbouw op het moment dat die zaken hun publiek vinden. MTM verwacht dat ze vanaf 2027 volwaardig bijdragen aan omzet en resultaat.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Historiek

Prognose

Bijkomende toelichting door de projecteigenaar:
- MTM kende de voorbije jaren een sterke groei, waarbij de omzet toenam van 5,78 Mio EUR in 2023 naar 7,25 Mio EUR in 2025, terwijl de groep doorheen deze expansiefase een positieve operationele rendabiliteit behield. In 2025 kwam de EBITDA uit op 523k EUR, ondanks aanzienlijke investeringen in de opening en opstart van verschillende nieuwe vestigingen. De tussentijdse cijfers tot eind juli 2026 tonen 4,76 Mio EUR omzet en 294k EUR EBITDA, wat een stijging is tov dezelfde periode vorig jaar met respectievelijk 23% en 18%. Voor 2027 wordt een verdere groei tot 11,63 Mio EUR omzet en 1,24 Mio EUR EBITDA verwacht, voornamelijk doordat de recent geopende vestigingen vanaf 2027 een volwaardige bijdrage aan de resultaten moeten leveren.
- Het eigen vermogen bedraagt eind 2025 272k EUR en is licht gedaald door de aanzienlijke investeringen van dat boekjaar en door de uitbouw van de organisatie, om de toekomstige groei te kunnen faciliteren. De bestaande schuldenlast bestaat hoofdzakelijk uit investeringskredieten voor de inrichting en verbouwing van de verschillende locaties. Op basis van de tussentijdse resultaten en het financieel plan stijgt de terugbetalingscapaciteit in 2026 verder en wordt vanaf 2027 een bijkomende versterking verwacht door de stijgende bijdrage van de recent geopende vestigingen.
Risico's
Soort 1 - Projectrisico
- Risico verbonden aan de verdere expansie: MTM heeft de voorbije jaren sterk geïnvesteerd in nieuwe horecaconcepten en plant met de overname van de Gentse brasserie een verdere uitbreiding van haar portefeuille. De succesvolle integratie en rendabele uitbating van deze locaties is bepalend voor de verdere groei van de groep. Indien nieuwe of recent geopende vestigingen trager dan verwacht hun beoogde omzet en rendabiliteit bereiken, kan dit een negatieve impact hebben op de resultaten en kasstromen van MTM.
- Risico verbonden aan de overname en verbouwing van Gentse brasserie: Een belangrijk deel van het financieringsprogramma wordt aangewend voor de overname en opfrissing van de Gentse brasserie. De uiteindelijke prestaties van deze vestiging kunnen afwijken van de verwachtingen, terwijl de renovatiekosten hoger kunnen uitvallen of de opening vertraging kan oplopen. Hierdoor kan de initiële investeringsbehoefte toenemen en kan het langer duren voordat de nieuwe vestiging positief bijdraagt aan de resultaten van de groep.
- Operationeel risico bij een groeiende groep: MTM exploiteert vandaag tien verschillende horecaconcepten en telt meer dan vijftig medewerkers. De verdere uitbreiding verhoogt de operationele complexiteit op het vlak van personeel, aankoop, planning en dagelijkse aansturing. Problemen binnen één of meerdere vestigingen of onvoldoende beheersing van deze toenemende complexiteit kunnen leiden tot hogere kosten, lagere marges of tegenvallende resultaten.
Soort 2 - Sectorrisico
- Concurrentierisico binnen de Gentse horecamarkt: MTM is met haar activiteiten sterk geconcentreerd in Gent en is actief in een competitieve horecamarkt met een ruim aanbod aan cafés, restaurants, clubs en eventlocaties. De groep bedient verschillende segmenten via tien afzonderlijke concepten. Een wijziging in consumentenvoorkeuren, de komst van nieuwe concepten of toenemende concurrentie kan de bezoekersaantallen en omzet van individuele vestigingen onder druk zetten.
- Stijgende personeels- en operationele kosten: De horecasector is arbeidsintensief en wordt geconfronteerd met evoluerende loon-, energie-, huur- en aankoopkosten. MTM telt op groepsniveau meer dan vijftig medewerkers en exploiteert verschillende locaties met elk hun eigen operationele kostenstructuur. Indien dergelijke kosten sneller stijgen dan ze in de verkoopprijzen kunnen worden doorgerekend, kunnen de marges en operationele rendabiliteit van de groep onder druk komen te staan.
- Afhankelijkheid van consumentengedrag en economische omstandigheden: De inkomsten van MTM worden voornamelijk gerealiseerd bij particuliere klanten in cafés, restaurants en andere hospitalityconcepten. Een daling van het consumentenvertrouwen of de koopkracht kan ertoe leiden dat consumenten minder frequent uit eten gaan of minder besteden aan horeca en entertainment. Dit kan een negatieve impact hebben op de omzet en rendabiliteit van de verschillende vestigingen.
Soort 3 - Wanbetalingsrisico
- Onvoldoende kasstromen voor terugbetaling van de lening: De terugbetaling van de Winwinner-financiering is afhankelijk van de toekomstige operationele kasstromen van MTM. Hoewel de groep vandaag reeds operationele terugbetalingscapaciteit genereert, is de bestaande financiële schuldenlast aanzienlijk en wordt de nieuwe financiering als bulletlening terugbetaald. Indien omzet of marges lager uitvallen dan verwacht, kunnen onvoldoende middelen beschikbaar zijn om de interesten en uiteindelijk de hoofdsom tijdig terug te betalen.
- Afhankelijkheid van de realisatie van het financieel plan: De verwachte verbetering van de financiële resultaten steunt in belangrijke mate op de verdere groei en het toenemende rendement van de vestigingen die in 2024, 2025 en 2026 werden geopend. Indien deze vestigingen trager groeien, lagere marges realiseren of bijkomende kosten vereisen, kan de werkelijke terugbetalingscapaciteit lager uitvallen dan voorzien.
- Risico verbonden aan de bestaande en toekomstige schuldenlast: MTM heeft de voorbije jaren aanzienlijke investeringen gefinancierd met externe financiering. Door de nieuwe bancaire financiering en de Winwinner-financiering neemt de totale schuldenlast verder toe. Indien de operationele kasstromen onvoldoende meegroeien of bijkomende schulden worden aangegaan, kan dit de mogelijkheid van MTM om haar financiële verplichtingen tijdig na te komen beperken.
- Faillissement of andere insolventieprocedure: Indien MTM door tegenvallende resultaten, onvoldoende kasstromen, een te hoge schuldenlast of andere financiële moeilijkheden niet langer aan haar verplichtingen kan voldoen, kan de onderneming in een gerechtelijke reorganisatie, faillissement of andere insolventieprocedure terechtkomen. In dat geval bestaat het risico dat beleggers de verschuldigde interesten en hun geïnvesteerde kapitaal geheel of gedeeltelijk verliezen.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot a) de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom (Crowdlening); en b) de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom (Winwinlening). In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Soort 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van a) 9,00% (Crowdlening) of b) 4,50% (Winwinlening) staat vast gedurende de looptijd. Inflatie kan het reële rendement verlagen. De Projecteigenaar verbindt zich tot a) de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom (Crowdlening); en b) de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom (Winwinlening). Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen.
- Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5 - Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De Projecteigenaar staat in voor het betalen van de rente en de terugbetaling van de hoofdsom. De crowdfundingdienstverlener komt hier niet tussenbeide. Bovendien houdt de crowdfundingdienstverlener geen klantentegoegden aan tijdens het lopen van de campagne. Indien er zich een faillissement zou voordoen, zijn de tegoeden gedeponeerd op een derdenrekening bij een externe dienstverlener. De impact voor zowel investeerders als Projecteigenaars is dus beperkt.
Soort 6 - Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening of Winwinlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Soort 7 - Overige risico’s
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening of Winwinlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening of Winwinlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening of Winwinlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervoegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 300.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 300.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening of Winwinlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.