Beschrijving
Via deze financieringscampagne wil W.P.E. BV maximaal 300.000 EUR ophalen. Er is 1 aangeboden leningstype: de gestandaardiseerde achtergestelde lening met opschortende voorwaarde (hierna "Crowdlening").
Ben je een niet-ervaren belegger? Dan beschik je over een bedenktijd van vier kalenderdagen vanaf het moment waarop je een beleggingsaanbod doet of blijk geeft van belangstelling voor het crowdfundingaanbod. Tijdens deze periode kan je je investering zonder opgave van reden en kosteloos herroepen. Dit doe je door een e-mail te sturen naar info@winwinner.be. Je blijk van belangstelling of inschrijving op het crowdfundingaanbod wordt vervolgens geannuleerd.
Waarom investeren?
- Ervaren team: Wannes Kuyps bouwde meer dan tien jaar ervaring op als CFO en projectontwikkelaar bij Jeni Real Estate, aangevuld met een multidisciplinair team voor design, build, finance en legal.
- Bewezen waardecreatie: de meerwaarde op de aangekochte gronden is aangetoond via onafhankelijke schattingen.
- Extra comfort dankzij verdienmodel: Wannes Real Estate zet vergunde grondposities door aan aannemers en ontwikkelaars, die zelf het bouwrisico dragen, waarbij het afzetrisico gedeeld wordt.
- Vaste afname bij gevestigde spelers: klanten zijn onder meer grote totaalaannemers en projectontwikkelaars.
- Korte looptijd met concrete terugbetalingsbron: de lening loopt 3 jaar, met terugbetaling gekoppeld aan de verkoop van drie reeds vergunde grondposities.De terugbetaling is dus niet afhankelijk van enig vergunningsrisico
- Dubbele kredietnemer: Wannes.RE BV en W.P.E. BV treden samen op als kredietnemer.
Historiek
Wannes.RE en de bijhorende grondbank W.P.E. werden begin 2022 opgericht door Wannes Kuyps, die voordien meer dan tien jaar ervaring opbouwde als CFO en projectontwikkelaar bij Jeni Real Estate. Vanuit die ervaring bouwde hij een multidisciplinair team uit, met Bieke Hillen voor design en build en Steven De Smedt voor finance en legal.
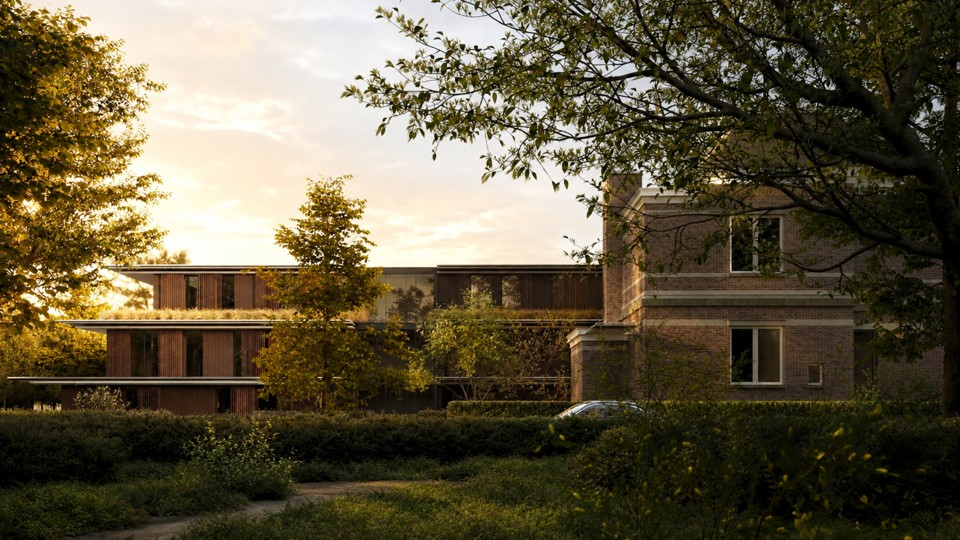
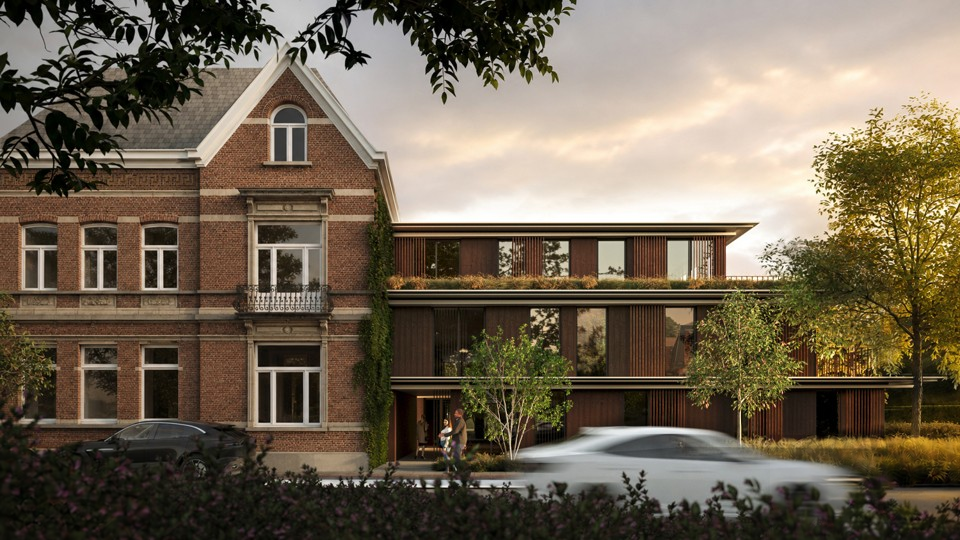
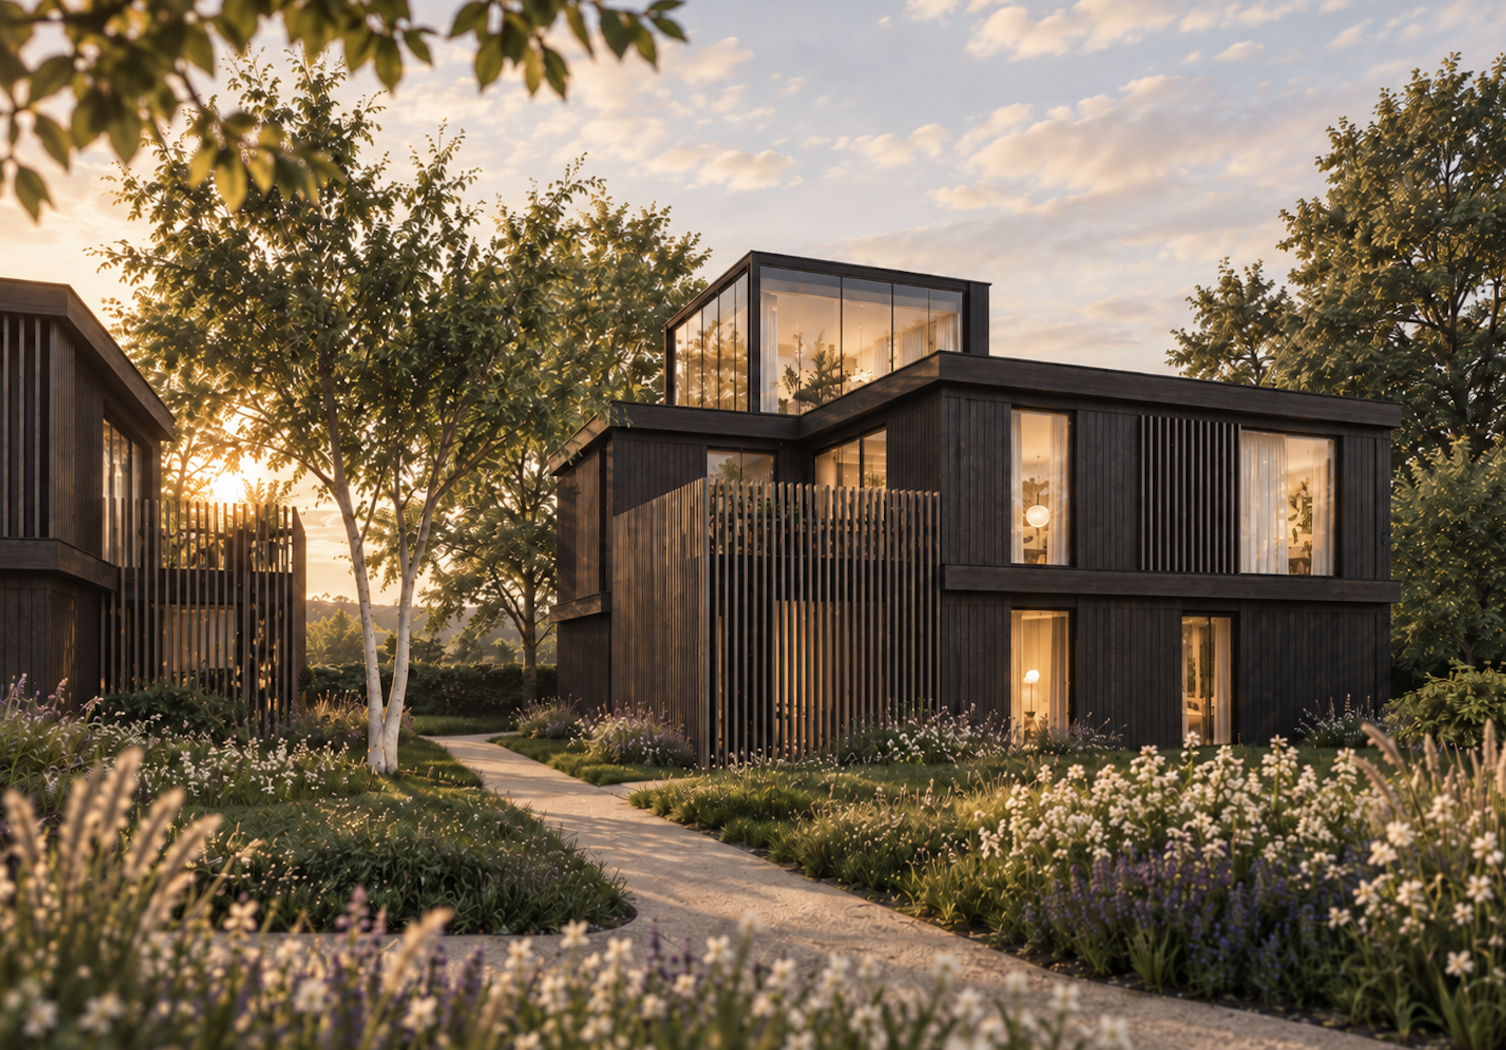
Sindsdien richtte de onderneming zich op de herontwikkeling van karaktervolle sites met een ziel in de groene rand rond Antwerpen. Een van de eerste en meest zichtbare realisaties is Villa Holganza in Kalmthout, waar een erfgoedvilla met parktuin wordt omgevormd tot tien appartementen met behoud van het historische karakter.
Vandaag telt de portefeuille van W.P.E. verschillende grondposities, onder meer in Ekeren, Hoboken, Kalmthout en Sint-Job. Daarnaast is er een partnership van RIO FUND II die instaat voor de verdere realisatie van het project Villa Holganza. Zij zijn een professioneel vastgoedfonds dat middelen voorziet in een partnership om de bouw & commercialisatie fase te trekken. Wat ideaal aansluit bij de werking van Wannes Real Estate.
Activiteiten
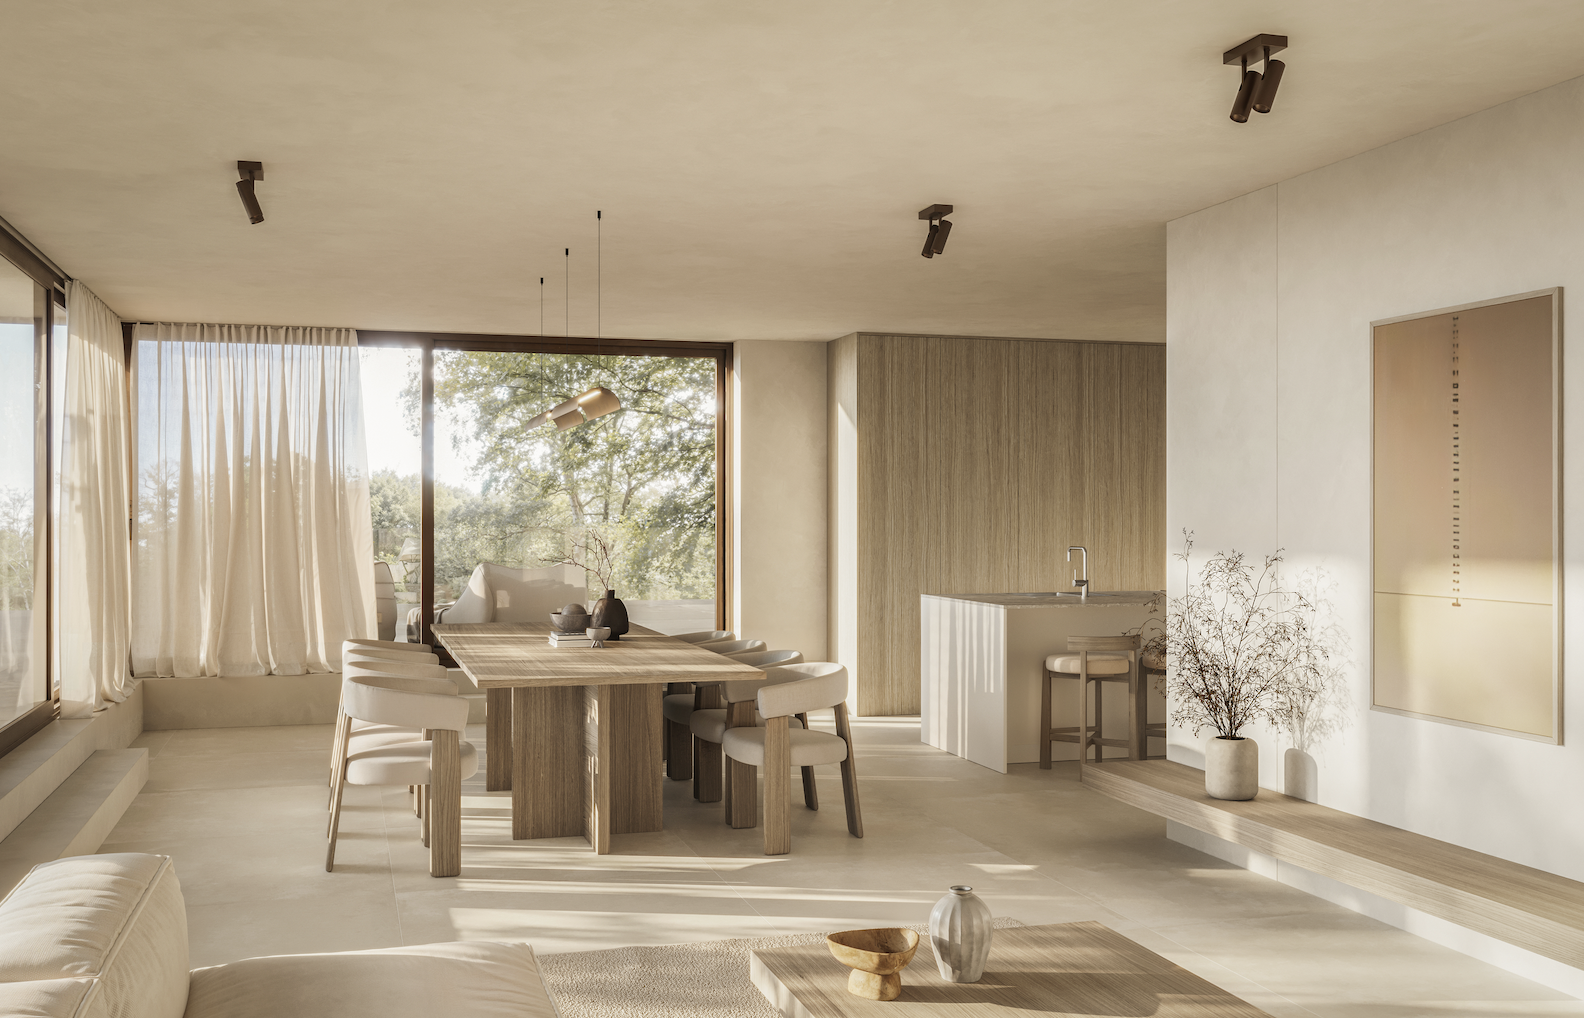
Wannes Real Estate koopt grondposities op in de groene rand rond Antwerpen en brengt ze zelf tot een vergunde staat. Bij het ontwerp staat de mens centraal: een gebouw moet goed aanvoelen om in te wonen, met veel lichtinval, een goede luchtkwaliteit en architectuur die uitnodigt tot beweging. Waar mogelijk kiest de onderneming voor natuurlijke materialen en vermijdt ze schadelijke stoffen, eerder dan te mikken op dure technische installaties die vooral dienen om een label te halen, en weegt die keuzes steeds af tegen wat haalbaar blijft binnen de verkoopprijs. De projecten zijn voornamelijk residentieel.
Zodra een grondpositie vergund is, verkoopt Wannes Real Estate ze door aan twee type klanten: totaalaannemers die op zoek zijn naar een vergunde positie, en grotere projectontwikkelaars. Voor die laatste groep neemt Wannes Real Estate het vergunningsrisico weg, waardoor zij een grond kunnen aankopen zonder dat risico zelf te moeten dragen.
Het vergunningstraject en het regelen van de partnerships gebeurt vanuit Wannes.RE BV, dat hiervoor factureert met marge. De grondposities zelf worden aangehouden binnen W.P.E. BV, de grondbank van de groep, terwijl de effectieve ontwikkeling per project loopt via W.P.F. BV, de ontwikkelingsmaatschappij. Die opdeling in aparte vennootschappen is vooral fiscaal ingegeven: zo kan de btw op kosten zoals studies, ontwerp en vergunningen correct worden gerecupereerd, wat de kosten van elk project drukt.
Groeiplannen
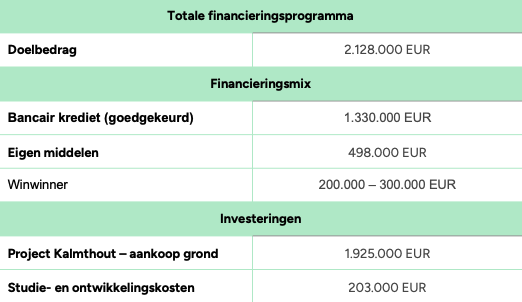
Wannes Real Estate voorziet een totaal investeringsprogramma van 2,128 Mio EUR voor de aankoop en verdere ontwikkeling van een nieuwe grondpositie in Kalmthout, die aansluit op het bestaande domein van Villa Holganza. Op deze site van twee hectare park zijn 12 à 15 luxeappartementen gepland. Hiervan wordt 1,925 Mio EUR aangewend voor de aankoop van de grond en 203k EUR voor studie- en ontwikkelingskosten die nodig zijn om de site verder richting vergunning te brengen.
De vergunningsaanvraag wordt dit jaar ingediend, met een vergunning die tegen het tweede kwartaal van 2027 wordt verwacht. Nadien start de commercialisatie op, waarna de bouw snel kan aansluiten op het project Villa Holganza ernaast. Volledige oplevering en uitverkoop worden voorzien tegen het tweede kwartaal van 2029. De investering past binnen het bestaande model van de groep, waarbij W.P.E. BV als grondbank de grondpositie verwerft en Wannes Real Estate instaat voor onder meer het vergunningstraject en de verdere waardecreatie.
De financiering wordt opgebouwd uit 1,33 Mio EUR aan bancaire voorschotten van ING, 498k EUR aan eigen middelen en middelen van investeerders en een Winwinner-financiering van 200k EUR tot maximaal 300k EUR. Indien enkel het minimale doelbedrag van 200k EUR wordt opgehaald, wordt het verschil opgevangen door een hogere eigen inbreng. De Winwinner-financiering maakt zo de tweede fase van het project in Kalmthout mogelijk en vormt een aanvulling op de reeds voorziene bancaire financiering en eigen middelen.
Aanbod
of vennootschap
* Op ontvangen interesten tussen Belgische vennootschappen is geen roerende voorheffing verschuldigd. De leninggever ontvangt dan een bruto interest die wordt opgenomen als belastbaar inkomen van de vennootschap. Als de vennootschap winst maakt, zijn deze onderworpen aan het belastingtarief van kracht voor de betreffende vennootschap.
** Er geldt geen algemeen maximum inschrijvingsbedrag per belegger. Een belegger kan echter nooit inschrijven voor een bedrag dat hoger is dan het maximale bedrag van de aanbieding. Voor Winwinleningen geldt daarnaast een afzonderlijke wettelijke grens: het totale bedrag dat een belegger via één of meerdere Winwinleningen aan één of meerdere kredietnemers of projecteigenaren uitleent, mag maximaal EUR 75.000 in hoofdsom bedragen.
Financieel
Historiek
Prognose
Bijkomende toelichting door de projecteigenaar:
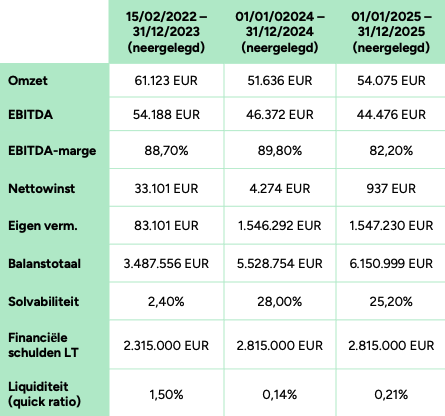
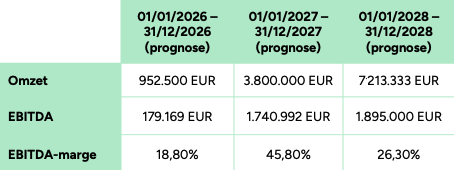
- W.P.E. BV werd in 2022 opgericht als grondbank van Wannes Real Estate en heeft sindsdien een portefeuille van grondposities opgebouwd in onder meer Kalmthout, Ekeren, Hoboken en Sint-Job. De historische resultaten geven daardoor slechts beperkt inzicht in de economische waardecreatie van de activiteiten: de omzet bedroeg in 2025 54k EUR en bestond vandaag voornamelijk uit huurinkomsten, terwijl de belangrijkste waarde wordt gerealiseerd bij het verkrijgen en vervolgens verkopen of verder ontwikkelen van vergunde grondposities. De EBITDA bleef in 2025 positief op 44k EUR. Vanaf 2027 wordt een duidelijke stijging van de resultaten verwacht wanneer reeds vergunde projecten tot realisatie of verkoop komen, met een verwachte EBITDA van 1,74 Mio EUR in 2027 en 1,90 Mio EUR in 2028.
- Het eigen vermogen bedraagt eind 2025 1,55 Mio EUR, waarbij een belangrijk deel voortvloeit uit herwaarderingsmeerwaarden op het aangehouden vastgoed. De onderneming beschikt daarnaast over een aanzienlijke portefeuille aan grondposities, maar deze wordt voor een belangrijk deel gefinancierd met kortlopende projectfinanciering, waardoor de liquiditeitspositie vandaag beperkt is. De terugbetalingscapaciteit van de bulletfinanciering is daarom in belangrijke mate gekoppeld aan de verdere vergunningverlening en verkoop van bestaande grondposities. Volgens het financieel plan moeten deze verkopen vanaf 2027 belangrijke kasstromen genereren. Daarnaast zal Wannes.RE BV, de holdingvennootschap boven W.P.E. BV, optreden als medekredietnemer voor de Winwinner-financiering, waardoor de terugbetalingsverplichting door beide vennootschappen wordt gedragen.
Risico's
Soort 1 - Projectrisico
- Vergunningsrisico: Het businessmodel van Wannes Real Estate is in belangrijke mate gebaseerd op het verwerven van grondposities en het creëren van bijkomende waarde door deze tot een vergunde staat te brengen. De timing en uitkomst van een vergunningstraject zijn niet volledig beheersbaar en kunnen worden beïnvloed door overheden, bezwaren of beroepsprocedures. Indien voor de nieuwe grondpositie in Kalmthout geen of slechts een beperktere vergunning wordt verkregen, kan de gerealiseerde meerwaarde lager uitvallen en kan de verkoop van de grond vertraging oplopen.
- Risico verbonden aan de waarde en verkoopbaarheid van grondposities: De terugbetaling van de financiering is in belangrijke mate afhankelijk van de toekomstige verkoop of verdere ontwikkeling van grondposities. De uiteindelijke verkoopwaarde kan afwijken van de huidige waarderingen door wijzigingen in de vastgoedmarkt, rente omgeving, vergunde ontwikkelingsmogelijkheden of interesse van potentiële kopers. Een lagere verkoopprijs kan de beschikbare kasstromen voor terugbetaling beperken.
- Concentratierisico binnen de projectenportefeuille: W.P.E. heeft een relatief beperkt aantal grondposities in portefeuille, voornamelijk gelegen in de groene rand rond Antwerpen. Vertraging of waardeverlies bij één of meerdere grotere projecten kan daardoor een relatief belangrijke impact hebben op de timing van toekomstige kasstromen en de financiële positie van de onderneming.
Soort 2 - Sectorrisico
- Conjunctuur- en renterisico binnen de vastgoedmarkt: De vraag naar bouwgronden en vergunde vastgoedprojecten wordt beïnvloed door de algemene economische situatie en de beschikbaarheid en kostprijs van financiering. Hogere rentevoeten of een terugval van de vastgoedmarkt kunnen de investeringsbereidheid van projectontwikkelaars en aannemers verminderen en kunnen leiden tot langere verkooptermijnen of lagere verkoopprijzen voor vergunde grondposities.
- Afhankelijkheid van ruimtelijke ordening en regelgeving: Vastgoed- en grondontwikkeling zijn sterk afhankelijk van stedenbouwkundige voorschriften, ruimtelijke beleidskeuzes en andere regelgeving. Wannes Real Estate creëert een belangrijk deel van haar waarde tijdens het vergunningstraject. Wijzigingen in regelgeving of een restrictiever vergunningenbeleid kunnen de ontwikkelingsmogelijkheden van bestaande grondposities beperken, de doorlooptijd verlengen of bijkomende studie- en ontwikkelingskosten veroorzaken.
- Evolutie van bouw- en ontwikkelingskosten: De waarde die potentiële kopers aan een vergunde grondpositie toekennen, wordt mede bepaald door de economische haalbaarheid van het uiteindelijke bouwproject. Stijgende bouw-, loon- of financieringskosten kunnen de verwachte marge van aannemers en projectontwikkelaars verminderen. Hierdoor kan hun bereidheid om grondposities tegen de vooropgestelde prijs over te nemen afnemen, wat een negatieve impact kan hebben op de gerealiseerde verkoopwaarde en timing.
Soort 3 - Wanbetalingsrisico
- Afhankelijkheid van toekomstige verkoopopbrengsten: De Crowdlening heeft een looptijd van drie jaar en wordt op eindvervaldag in één keer terugbetaald. De terugbetaling is in belangrijke mate afhankelijk van de kasstromen die W.P.E. gedurende deze periode realiseert uit de verkoop van bestaande grondposities. Indien vergunningen of verkopen vertraging oplopen of tegen lagere waarden plaatsvinden dan verwacht, kunnen op de eindvervaldag onvoldoende liquide middelen beschikbaar zijn om de lening volledig terug te betalen.
- Hoge kortlopende schuldenlast en beperkte liquiditeit: W.P.E. financiert haar grondposities voor een belangrijk deel met kortlopende projectfinanciering. Eind 2025 bedraagt de financiële schuld 2,815 Mio EUR, terwijl de liquide middelen beperkt zijn. Indien projecten langer dan verwacht kapitaal gebonden houden of bijkomende financiering nodig hebben, kan hierdoor druk ontstaan op de liquiditeitspositie en op de mogelijkheid om interesten en kapitaal tijdig terug te betalen.
- Insolventie- en verliesrisico voor beleggers: Indien W.P.E. en Wannes.RE door tegenvallende verkoopopbrengsten, vertragingen in vergunningstrajecten, waardedalingen van grondposities of andere financiële moeilijkheden niet langer aan hun verplichtingen kunnen voldoen, kunnen zij in een gerechtelijke reorganisatie, faillissement of andere insolventieprocedure terechtkomen. De Crowdlening is bovendien achtergesteld en niet gedekt door zekerheden, waardoor niet-achtergestelde schuldeisers eerst worden voldaan. Hierdoor bestaat het risico dat beleggers hun geïnvesteerde kapitaal en eventueel verschuldigde interesten geheel of gedeeltelijk verliezen.
- Het vermogen van de projecteigenaar om terug te betalen kan beperkt zijn: Het vermogen van de projecteigenaar om de lening terug te betalen zal afhangen van de financiële toestand van de projecteigenaar op het moment van de gevraagde terugbetaling, en kan worden beperkt bij wet, door de voorwaarden van schulden en door de overeenkomsten die de projecteigenaar is aangegaan op of vóór die datum en die de bestaande of toekomstige schuldverbintenissen kunnen vervangen, aanvullen of wijzigen. De voorwaarden van de lening zullen niet voorzien in een beperking voor de projecteigenaar om bijkomende schulden aan te gaan. Indien de projecteigenaar in de toekomst een belangrijke bijkomende schuldenlast aangaat, dan kan dit het risico op niet-terugbetaling van de lening door de projecteigenaar verhogen.
- Ontbreken van collectieve vertegenwoordiging, informatierecht en opvolging: Beleggers worden niet collectief vertegenwoordigd, hebben geen specifiek informatierecht ten aanzien van de Projecteigenaar, en Winwinner volgt het project na de aanbieding niet op. Beleggers kunnen daardoor niet tijdig op de hoogte zijn van negatieve ontwikkelingen en hebben minder verhaalsmogelijkheden.
- Risico van extra kosten: Beleggers kunnen bijkomende kosten dragen (bv. bij wanbetaling of invordering), wat het rendement vermindert.
- Het risico op vervroegde terugbetaling door de Projecteigenaar: De Projecteigenaar kan de lening vervroegd terugbetalen, wat voor de Belegger een herbeleggingsrisico inhoudt: het kapitaal wordt vroeger terugbetaald dan voorzien en moet mogelijk tegen minder gunstige voorwaarden worden herbelegd, waardoor het initieel verwachte rendement over de volledige looptijd niet gegarandeerd is. Buiten overmacht kan dit enkel indien cumulatief voldaan is aan: (1) de terugbetaling vloeit voort uit een gebeurtenis die de economie van de overeenkomst betekenisvol wijzigt en niet aan de Projecteigenaar toerekenbaar is, (2) de Belegger wordt niet benadeeld door een verstoord evenwicht tussen de rechten en plichten van beide partijen, en (3) er worden geen kosten aangerekend. De Belegger ontvangt hierbij het hoogste van de marktwaarde of de nominale waarde, plus de vervallen interesten, zonder bijkomende kosten. Bij overmacht bedraagt de terugbetaling minstens de marktwaarde op het moment van terugbetaling.
- Het risico inzake de beperkte mogelijkheid tot vervroegde opeisbaarheid: De belegger kan de lening slechts vervroegd opeisbaar verklaren in een beperkt aantal, limitatief opgesomde gevallen: faillissement, kennelijk onvermogen, vrijwillige of gedwongen ontbinding of vereffening van de Projecteigenaar, of een betalingsachterstand van meer dan drie maanden op de hoofdsom of de interesten. Andere vormen van verslechterende kredietwaardigheid van de Projecteigenaar vallen hier niet onder. Dit betekent dat de belegger, zolang geen van deze gevallen zich voordoet, niet kan ingrijpen, ook al neemt het kredietrisico toe. Daardoor bestaat het risico dat andere kredietgevers ondertussen wel worden terugbetaald, terwijl de belegger zijn volledige inleg niet kan recupereren. Wanneer de lening wel vervroegd opeisbaar wordt verklaard, moet de Projecteigenaar de nog verschuldigde hoofdsom terugbetalen, samen met de gederfde interesten.
- Beperkte terugbetalingscapaciteit en afwezigheid van beperkingen op bijkomende schulden: Het vermogen van de Projecteigenaar om de lening terug te betalen hangt af van zijn financiële toestand op het moment van de gevraagde terugbetaling en kan beperkt worden door wettelijke bepalingen, bestaande schuldvoorwaarden of overeenkomsten die de Projecteigenaar aangaat. De leningsvoorwaarden voorzien geen beperking voor de Projecteigenaar om bijkomende schulden aan te gaan. Door dit crowdfundingaanbod zal de schuldenlast van de Projecteigenaar bovendien toenemen en de schuldgraad stijgen. Een bijkomende, toekomstige schuldenlast kan het risico op niet-terugbetaling van de Lening verder verhogen.
- Risico op geheel of gedeeltelijk verlies van de belegging of niet behalen van verwacht rendement: Door een leningsovereenkomst te sluiten met de Projecteigenaar lenen beleggers gelden aan de Projecteigenaar. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom. In geval van faillissement of het in gebreke blijven van de Projecteigenaar, is het mogelijk dat beleggers de bedragen waarop zij aanspraak maken niet kunnen recupereren. Zij lopen dus het risico hun belegging gedeeltelijk of volledig te verliezen en/of het verwachte rendement niet te behalen.
Soort 4 - Risico dat het rendement lager ligt, later komt of ontbreekt
- Risico op laattijdige of verminderde betaling van het rendement: De jaarlijkse bruto rente van 10,00% staat vast gedurende de looptijd. Inflatie kan het reële rendement verlagen. De Projecteigenaar verbindt zich tot de jaarlijkse betaling van rente en de eenmalige terugbetaling van de hoofdsom. Indien de terugbetalingscapaciteit van de projecteigenaar tijdens de looptijd van de lening wijzigt, kan de terugbetaling aan de beleggers vertraging oplopen.
- Herbeleggingsrisico bij vervroegde terugbetaling: De voorwaarden voor vervroegde terugbetaling zijn beschreven onder Soort 3. Bij een vervroegde (gedeeltelijke) terugbetaling ontvangt de belegger minder interesten dan initieel voorzien, en bestaat het risico dat het vrijgekomen kapitaal niet tegen vergelijkbare voorwaarden opnieuw kan worden belegd.
Soort 5 - Risico dat het platform uitvalt
Er bestaat een risico dat het crowdfundingplatform, tijdelijk of definitief, in de onmogelijkheid verkeert om zijn diensten te leveren. Meer bepaald:
- Cybercriminaliteit waardoor de website of andere onderdelen van de IT infrastructuur worden aangetast of enig ander IT-gerelateerd probleem waardoor de website of andere onderdelen van de IT-infrastructuur niet functioneren: de crowdfundingdienstverlener maakt gebruik van externe dienstverleners voor enkele diensten, zoals het aanbieden van het platform en de diensten aan beleggers en het faciliteren van betalingen in het kader van beleggingen. De crowdfundingdienstverlener heeft dus niet alle mogelijkheden zelf in handen om de continuïteit te verzekeren en kan slechts de maatregelen nemen die binnen haar bereik en mogelijkheden liggen. Er zijn immers geregeld contacten met de externe dienstverleners, evenals een periodieke controle op de kwaliteit van de dienstverlening.
- Faillissement van de crowdfundingdienstverlener: eens de leningsovereenkomst is afgesloten is de tussenkomst van de crowdfundingdienstverlener beperkt. De Projecteigenaar staat in voor het betalen van de rente en de terugbetaling van de hoofdsom. De crowdfundingdienstverlener komt hier niet tussenbeide. Bovendien houdt de crowdfundingdienstverlener geen klantentegoegden aan tijdens het lopen van de campagne. Indien er zich een faillissement zou voordoen, zijn de tegoeden gedeponeerd op een derdenrekening bij een externe dienstverlener. De impact voor zowel investeerders als Projecteigenaars is dus beperkt.
Soort 6- Risico van illiquiditeit van de belegging
De beleggers zullen de rechten die zij hebben uit hoofde van de leningsovereenkomst niet aan derde partijen kunnen overdragen. Aldus is hun belegging geen liquide, verhandelbare belegging.
Een verslechtering van de financiële toestand of kredietwaardigheid van de Projecteigenaar geeft de investeerder niet automatisch het recht om de Crowdlening vervroegd opeisbaar te verklaren. Vervroegde opeisbaarheid is enkel mogelijk in de gevallen die uitdrukkelijk in de leningovereenkomst zijn bepaald. Hierdoor kan een investeerder, wanneer de financiële toestand van de Projecteigenaar verslechtert maar geen contractuele grond voor vervroegde opeisbaarheid is ontstaan, niet eisen dat het nog uitstaande kapitaal onmiddellijk wordt terugbetaald. De investeerder blijft in dat geval gebonden aan het overeengekomen aflossingsschema en loopt het risico dat de financiële toestand van de Projecteigenaar verder verslechtert, waardoor latere interest- of kapitaalbetalingen geheel of gedeeltelijk kunnen uitblijven.
Soort 7 - Overige risico's
- Achtergestelde lening zonder zekerheden: De vorderingen van de beleggers onder de Crowdlening zijn, zowel voor de hoofdsom als voor de interesten, achtergesteld ten opzichte van alle bestaande en toekomstige niet-achtergestelde schulden van de Projecteigenaar. Bij financiële moeilijkheden, insolventie of vereffening worden de niet-achtergestelde schuldeisers eerst voldaan. Hierdoor bestaat het risico dat onvoldoende middelen overblijven om de hoofdsom en/of interesten van de Crowdlening terug te betalen en kan de belegger zijn belegging geheel of gedeeltelijk verliezen. De beleggers beschikken bovendien niet over zekerheden die hen voorrang verlenen ten opzichte van andere schuldeisers en de terugbetaling van de Crowdlening wordt niet door een derde partij gegarandeerd.
- Mogelijkheid tot vervroegde afsluiting van de aanbieding: De inschrijvingsperiode van de aanbieding kan vervoegd worden afgesloten als de opschortende voorwaarden zijn ingelost. Gelet op het feit dat het maximale bedrag van het Winwinner financieringsprogramma 300.000 EUR bedraagt, kan de aanbieding vervroegd worden afgesloten zelfs indien het opgehaalde bedrag onder deze aanbieding het bedrag van 300.000 EUR niet heeft bereikt.
- Inflatierisico en renterisico: Het inflatierisico houdt verband met de toekomstige waarde van geld. Het eigenlijk rendement van een investering in de lening wordt verminderd door inflatie. Hoe hoger de inflatievoet, hoe lager het eigenlijke rendement van de lening zal zijn. Indien de inflatievoet gelijk is aan of hoger dan de nominale opbrengst van de lening, dan is het eigenlijke rendement gelijk aan nul, of zal het eigenlijke rendement zelfs negatief zijn. Een belegging in de lening met een vaste interestvoet gaat gepaard met het risico dat latere wijzigingen in de marktrente een ongunstige invloed hebben op het rendement van de belegging ten aanzien van andere mogelijke beleggingen die beschikbaar zijn op de markt.
- Fiscaal risico: Het nettorendement van de belegging voor de belegger hangt mede af van de fiscale behandeling van de interesten, waaronder de roerende voorheffing en, in voorkomend geval, de fiscale vrijstellingen of -voordelen die van toepassing zijn op het Winwinner financieringsprogramma. De huidige fiscale wetgeving, met inbegrip van eventuele fiscale voordelen of vrijstellingen, kan tijdens de looptijd van de Crowdlening wijzigen, worden beperkt of worden afgeschaft door de bevoegde overheid, wat het nettorendement van de belegging kan verminderen. Bovendien is de fiscale behandeling van de belegging afhankelijk van de individuele fiscale toestand van elke belegger, waarover noch de Projecteigenaar, noch Winwinner enige garantie kunnen bieden. Beleggers wordt aangeraden om voorafgaand aan hun belegging eigen fiscaal advies in te winnen.
- Risico op extra kosten: Aan het project zijn risico's verbonden die geheel of gedeeltelijk buiten de macht van de Projecteigenaar liggen, zoals politieke risico's en wijzigingen in de regelgeving. Dergelijke wijzigingen kunnen leiden tot bijkomende, niet voorziene kosten voor het project, vertragingen in de uitvoering ervan, of een vermindering van de waarde of verkoopbaarheid van het onderliggende actief. Deze extra kosten kunnen de terugbetalingscapaciteit van de Projecteigenaar negatief beïnvloeden en aldus het risico op de belegger verhogen.